Оценка стоимости бизнеса в Казахстане: DCF, мультипликаторы, M&A
WACC, мультипликаторы EV/EBITDA для производства: АПК, нефтесервис, фарма, металлы. Специфика M&A в РК.
Оценка стоимости бизнеса в Казахстане: DCF, мультипликаторы, M&A
TL;DR: Оценка стоимости бизнеса в Казахстане — три подхода (доходный, сравнительный, имущественный), мультипликаторы для производственных отраслей, специфика оценки при продаже, слиянии или привлечении инвестора. Стоимость оценки — от 1,5 млн тенге.
| Отрасль | EV/EBITDA | P/E | Метод оценки |
|---|---|---|---|
| АПК (переработка) | 5–8× | 8–12× | DCF + мультипликаторы |
| Нефтесервис | 4–7× | 6–10× | DCF + сделки-аналоги |
| Горнодобывающее | 4–6× | 7–12× | DCF + NAV (ресурсы) |
| Производство пластика/металла | 4–6× | 7–10× | DCF + имущественный |
| Фармацевтика | 8–14× | 15–25× | DCF с терминальной стоимостью |
Три подхода к оценке стоимости бизнеса
Международные стандарты оценки (IVS, МСФО) и казахстанские стандарты (СО РК) предусматривают три базовых подхода. Для производственного бизнеса в Казахстане, как правило, применяются все три с последующим согласованием результатов.
Доходный подход (DCF, Discounted Cash Flow) — дисконтирование прогнозных свободных денежных потоков (FCFF) по ставке WACC. Наиболее обоснованный метод для действующего прибыльного бизнеса. Ключевые параметры: прогнозный период (5–10 лет), терминальная стоимость (perpetuity growth model), WACC (обычно 18–25% для Казахстана с учётом странового риска).
Сравнительный подход (рыночные мультипликаторы) — оценка на основе мультипликаторов сопоставимых компаний (публичные аналоги на биржах, сделки M&A). Для Казахстана проблема — малая ликвидность местного фондового рынка. Используются мультипликаторы российского рынка (Московская биржа) и глобальных emerging markets со скидкой за неликвидность (20–40%).
Имущественный подход (NAV, Net Asset Value) — оценка рыночной стоимости активов минус обязательства. Наиболее релевантен для капиталоёмких производств с длинным производственным циклом (горнодобывающее, нефтегаз) и для ликвидации/продажи отдельных активов.
WACC для казахстанского производственного бизнеса
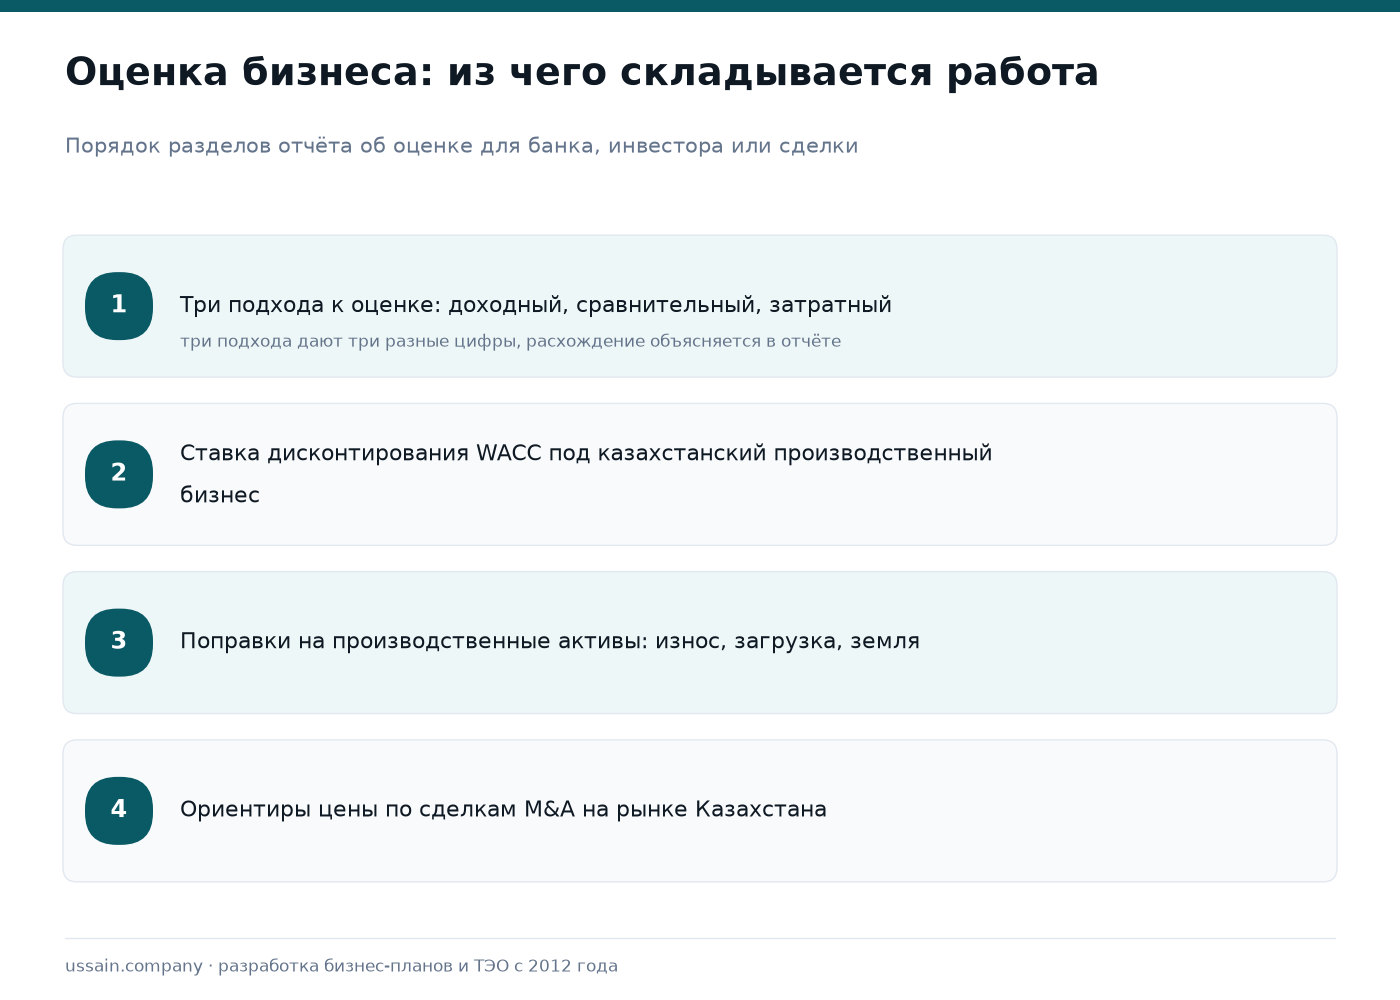
Ставка дисконтирования (WACC) — ключевой параметр DCF, определяющий стоимость бизнеса. Для Казахстана WACC складывается из:
Безрисковая ставка: доходность государственных ценных бумаг РК (ГЦБ) — 10–13% (2025). В долларах — 5–6% (US Treasuries) + 3–4% страновой спред Казахстана.
Премия за риск акций: 5–8% для Казахстана (emerging market equity risk premium по Дамодарану).
Отраслевой β (бета): для производственных компаний КЗ — 0,8–1,3 в зависимости от цикличности отрасли. Нефтесервис — β~1,3; стройматериалы — β~1,1; АПК — β~0,85.
Премии малого бизнеса и специфических рисков: +3–8% для компаний с выручкой менее 5 млрд ₸.
Итоговый WACC: для типичного производственного бизнеса в Казахстане — 18–28% в тенге или 14–20% в долларах.
Специфика оценки производственных активов в Казахстане
Субсидионные потоки.Для проектов доступны инвестиционные преференции по инвестиционному контракту, льготное кредитование и гарантирование фонда «Даму», а также финансирование ФРП.
Земельные права. Различие между правом собственности и правом аренды на землю в КЗ существенно влияет на NAV. Сельхозземля в аренде у государства имеет иную стоимость в портфеле, чем земля в частной собственности.
Квалификационные активы. Статус KazContent, лицензии недропользователя, разрешение на экспорт стратегических товаров — нематериальные активы, трудно оцениваемые рынком, но создающие реальное конкурентное преимущество (и стоимость).
Экологические обязательства. Земли с историческим загрязнением, объекты с нарушением экологических нормативов несут скрытые обязательства на рекультивацию. Для горнодобывающих и химических предприятий это могут быть миллиарды тенге.
Сделки M&A в Казахстане: ценовые ориентиры
По данным открытых источников и казахстанских инвестиционных банков, типичные мультипликаторы сделок M&A в производственном секторе КЗ (2022–2024):
Молочные фермы 200–500 коров: 3–5× нормализованная EBITDA (с учётом субсидий). Мукомольные заводы: 4–6× EBITDA. Нефтесервисные компании (ТРС/КРС): 3–5× EBITDA. Фармацевтические заводы: 8–12× EBITDA (в связи с регуляторными барьерами и KazContent). Логистические центры: 10–14× EBITDA (дефицит качественной логистики).
Дисконт за неликвидность в Казахстане по сравнению с аналогами на развитых рынках: 25–40%. Это означает, что продавец в КЗ получает меньше, но и покупатель платит меньше — win-win при правильной оценке сравнимых рисков.
Частые вопросы
FAQ: оценка бизнеса в Казахстане
Когда нужна независимая оценка?
Обязательно: при залоге доли в банк, при внесении вклада в уставный капитал, при выкупе доли у выходящего участника по суду, при реорганизации (слияние, разделение). Рекомендуется: при любой сделке M&A для независимой верификации цены.
Кто вправе проводить оценку в Казахстане?
Профессиональный оценщик, аттестованный Палатой профессиональных бухгалтеров и аудиторов РК (при оценке для финансовой отчётности) или членом КРОО (Казахстанское общество оценщиков). Отчёт должен соответствовать СО РК (Стандарты оценки РК).
Можно ли оспорить оценку в банке?
Да. Если банк провёл оценку залога через аффилированного оценщика с заниженным результатом, заёмщик вправе предоставить альтернативный отчёт независимого оценщика. При расхождении более 20% банк обязан рассмотреть оба отчёта.
Оценка стоимости производственного бизнеса — от 2 млн тенге. Ussain.company подготовит независимый оценочный отчёт для M&A-сделки, привлечения инвестора или банковского залога. Запросить оценку →
Смотрите также: Due diligence инвестиций | Финансовая модель | Иностранные инвестиции | SWOT-анализ предприятия