
ТЭО производства автомобильных компонентов в Казахстане
Разработка ТЭО производства автомобильных компонентов: финмодель, CAPEX/OPEX, NPV, IRR, DSCR, сценарии для банка, инвестора или господдержки в Казахстане.
TL;DR: Производство автомобильных компонентов — одна из целевых отраслей обрабатывающей промышленности РК; профильный документ на 2026 год — «Концепция развития обрабатывающей промышленности на 2023–2029 годы». Оператор мер поддержки — QazIndustry. Сборка легковых автомобилей (SaryArka Auto Prom, КАЗАвто) создаёт спрос на локализованные компоненты. Рынок автокомпонентов РК: 250–300 млрд тенге в год, локализация — 25–30%. Стартовые ниши: автостёкла, аккумуляторы, резинотехника для авто, сиденья, пластиковые детали. ТЭО — от 4 млн тенге.
| Компонент | Применение | Текущая локализация (%) | Потенциал (млрд тенге/год) | Инвестиции (млн тенге) |
|---|---|---|---|---|
| Аккумуляторы свинцово-кислотные | Авто, промышленность, ИБП | 40% (Кайнар-АКБ) | 15–20 (LiFePO4) | 430–850 |
| Автостёкла (ветровые, боковые) | Автосборка, aftermarket | 5% | 25–35 | 1 000–3 000 |
| Шины и камеры | Легковые, грузовые, спецтех | 35% (Казшина) | 10–15 | 500–1 000 |
| Резинотехника (уплотнители) | Двери, капот, багажник | 20% | 8–12 | 300–700 |
| Пластиковые детали интерьера | Сборочные конвейеры | 10% | 12–18 | 800–1 500 |
Автомобильная промышленность Казахстана: цепочка локализации и рыночные данные
По итогам 2025 года в Казахстане произведено 171 144 транспортных средства — на 17,8% больше, чем в 2024-м. План на 2026 год — 190 тыс. единиц: 177 тыс. легковых автомобилей, 10 тыс. грузовой и специальной техники, 3 тыс. автобусов. В 2025 году автопром дал 41,7% всего объёма машиностроения страны, инвестиции в отрасль за пять лет составили 457 млрд тенге. Основные площадки: SaryArka Auto Prom (Костанай, Hyundai, Kia — 65 000 шт.), KAZ Авто (Усть-Каменогорск, Lada — 20 000 шт.), Allur (Алматы, JAC, Changan — 13 500 шт.). Автопарк РК — 4,8 млн единиц, aftermarket-рынок запчастей — 180–220 млрд тенге/год.
Требование к уровню локализации сохраняется, но рамка изменилась: срок ГПИИР истёк, действует «Концепция развития обрабатывающей промышленности РК на 2023–2029 годы», оператор мер — QazIndustry. Существеннее другое: с 1 января 2026 года казахстанское происхождение подтверждается только записью в Реестре казахстанских товаропроизводителей (портал e-ondiris.gov.kz) — сертификаты СТ-KZ и индустриальные сертификаты утратили силу, — а саму локализацию подтверждают теперь не долей стоимости, а числом выполняемых производственных операций. Для поставщика автокомпонентов это означает, что «отвёрточная» сборка из импортных комплектов проходит по новому критерию хуже, чем по прежнему. Штраф за невыполнение: потеря субсидий на авто (15–20% скидки покупателям) и льготных кредитов. Это создаёт заказ на 70–100 млрд тенге локальных компонентов ежегодно. Автосборщики ищут поставщиков по JIT (just-in-time) с сертификатом IATF 16949.
Расширение рынка и импорт/экспорт:
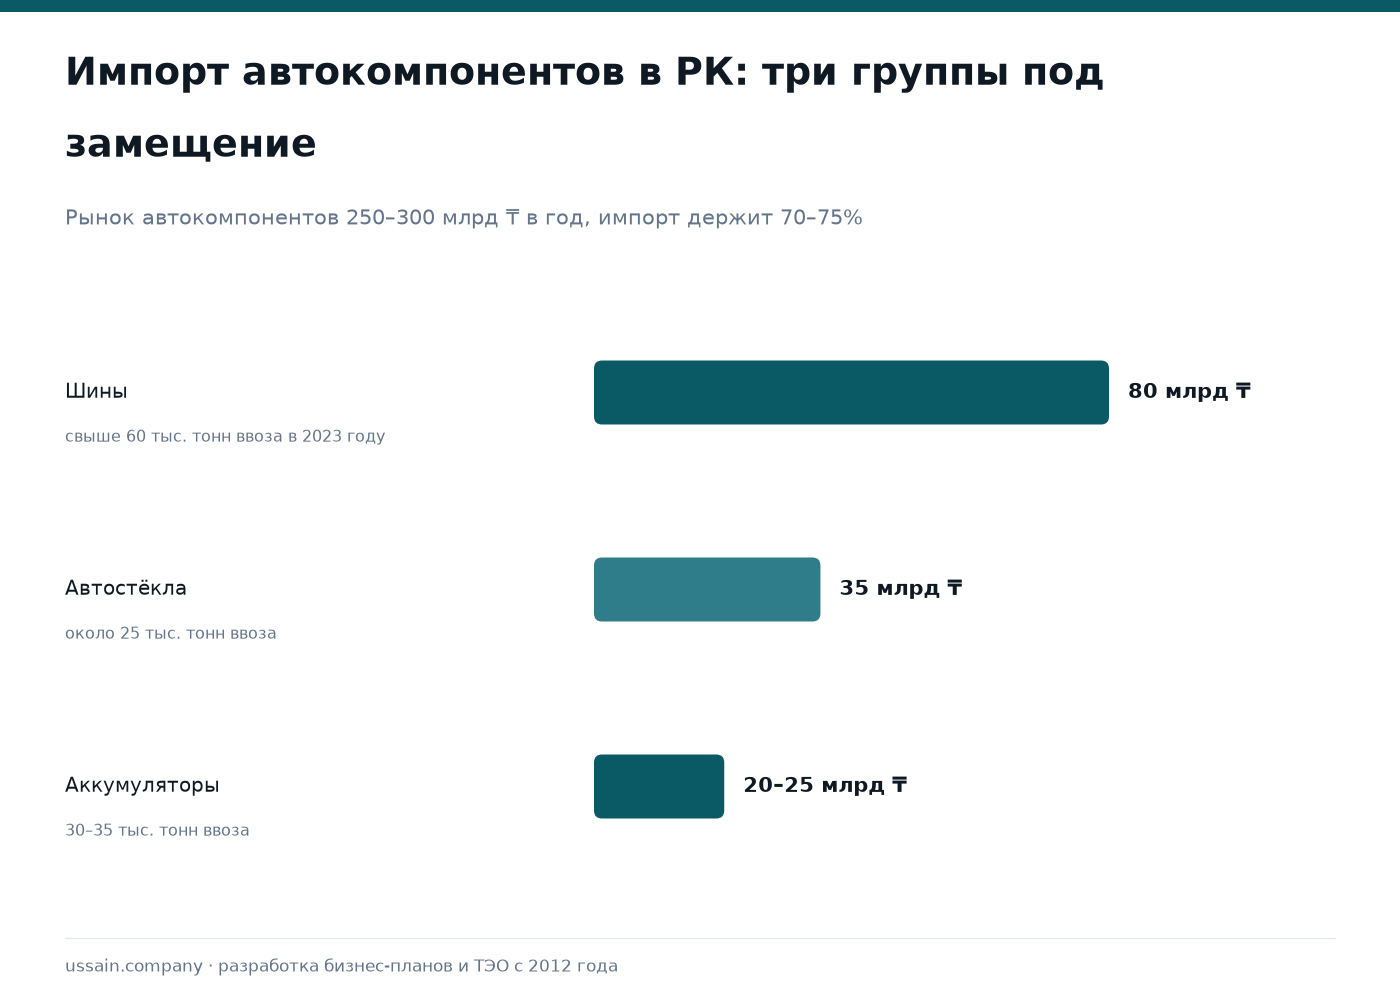
Общий объем рынка автомобильных компонентов в Казахстане оценивается в 250-300 млрд тенге ежегодно, из которых доля импорта составляет около 70-75%. В натуральном выражении, импорт только автомобильных шин в 2023 году превысил 60 тыс. тонн на сумму свыше 80 млрд тенге. Импорт автостекол составил около 25 тыс. тонн на 35 млрд тенге. Аккумуляторы импортируются в объеме 30-35 тыс. тонн, что эквивалентно 20-25 млрд тенге. Эти цифры подчеркивают огромный потенциал для локализации и снижения зависимости от внешних поставок, особенно в условиях нестабильности глобальных цепочек поставок.
С другой стороны, экспорт автокомпонентов из Казахстана пока невелик, преимущественно ограничен рынком ЕАЭС. Например, ТОО «Кайнар-АКБ» экспортирует до 15% своей продукции в Россию и Кыргызстан. Развитие локального производства с соблюдением международных стандартов IATF 16949 может открыть двери для экспорта на более крупные рынки, такие как Узбекистан, Азербайджан и даже страны ЕС, особенно для нишевых или высокотехнологичных компонентов.
Что уже локализовано: ниши сужаются
Ключевой вопрос отрасли в 2026 году звучит не как «нарастить продажи автомобилей», а как увеличить долю локального содержания в каждом автомобиле. Именно поэтому часть ниш, которые ещё недавно считались свободными, уже занята:
- Шины — в Сарани запущен выпуск под маркой Tengri Tyres. Это напрямую касается тезиса об импорте шин: сегмент перестал быть чисто импортным.
- Литьё — в Костанае строится литейный завод KamLitKZ под чугунные детали, там же развивается центр локализации Allur.
- Сиденья и мультимедийные системы — производство запущено в Алматы.
Практический вывод. Проект стоит строить не от общей ёмкости рынка компонентов, а от плана локализации конкретного автосборщика: закупка в автопроме идёт по утверждённым перечням и долгосрочным контрактам, а не с открытого рынка. Заходить в уже локализованную группу — значит конкурировать с действующим заводом, у которого контракт с производителем подписан раньше.
Дополнительный аргумент в пользу локального производства — защита госзакупок: постановлением Правительства РК от 23.04.2026 № 314 иностранные товары машиностроительной отрасли исключены из государственных закупок с 9 мая 2026 года до 9 мая 2028-го; перечень включает 3 344 позиции, из них 2 176 по машиностроению, и участвовать в этих закупках могут только резиденты Реестра КТП. Защита временная — в сценариях выручки её нельзя растягивать на весь горизонт.
Производство аккумуляторов: от свинцовых к литиевым
ТОО «Кайнар-АКБ» (Талдыкорган) производит 1,2 млн свинцово-кислотных АКБ/год (ёмкость 40–200 Ач). Доля в автосборке — 45%. Рынок: 2,5 млн АКБ/год (авто + ИБП).
Технология LiFePO4-пакетов: Сборка из импортных ячеек (Китай, 3–5$/ячейка). Этапы: 1) лазерная сварка электродов (роботы TRUMPF); 2) монтаж BMS (battery management system) на микроконтроллерах; 3) тестирование (циклы заряд-разряд, 1000+ циклов); 4) герметизация в алюминиевый корпус. Оборудование: сварочные станции (150 млн тенге), тестовые стенды (100 млн), чистая комната ISO 8 (120 млн).
Рынок LiFePO4 в РК: 5 ГВт·ч/год к 2026 (СЭС 2 ГВт, электробусы 500 шт./год). Цена пакета: 1,5–3 млн тенге/кВт·ч.
Углубление в технологию LiFePO4: Первый шаг — тщательный отбор высококачественных LiFePO4 ячеек от проверенных производителей (например, CATL, EVE, BYD). Важен контроль их внутреннего сопротивления и емкости. Автоматизированная лазерная сварка (например, с использованием волоконных лазеров IPG Photonics или Trumpf) обеспечивает прочные и низкоомные соединения, критичные для долговечности и безопасности. Система BMS (Battery Management System) — это «мозг» батареи, она отслеживает напряжение каждой ячейки, температуру, ток заряда/разряда и балансирует ячейки для максимального срока службы. Для электробусов требуются BMS с поддержкой высокоточных датчиков тока (hall-effect sensors) и CAN-шины для интеграции с электроникой транспортного средства. Финальное тестирование включает имитацию реальных нагрузок, вибростенды и климатические камеры для проверки работы в экстремальных температурах (-40°C до +60°C). Инвестиции в CAPEX могут достигать 850 млн тенге для линии мощностью 500 МВт·ч/год, при этом OPEX на сырье составляет до 70% от себестоимости пакета.
Автостёкла — высокодоходная ниша с барьером входа
Импорт стёкол: 1,2 млн шт./год (ветровые — 250 000, боковые — 950 000). Цена: ветровое Hyundai — 80 000 тенге, aftermarket — 120 000. Общий рынок — 35 млрд тенге.
Технология: 1) Вырезка float-стекла (толщина 4–6 мм); 2) Ламинация PVB-фильмом (автоклав 200 атм, 140°C); 3) Закалка (печь 650–700°C, охлаждение 10 сек); 4) CNC-обработка кромок. Оборудование: линия CMS Brembana (Италия, 1,5 млрд тенге), автоклав Tamm (0,8 млрд). Производительность: 500 000 ветровых/год.
Aftermarket — 70% выручки (срок службы стёкол 5–7 лет, замена 15–20%/год).
Детализация производства автостекол: Сначала идёт высокоточный раскрой листового (float) стекла на станках с ЧПУ (например, Bottero, Lisec). Кромки обрабатываются шлифовальными машинами для предотвращения трещин. Для ветровых стекол используется технология ламинирования: два слоя стекла склеиваются между собой поливинилбутиральной пленкой (PVB) в автоклавах под высоким давлением и температурой. Это обеспечивает безопасность при разрушении (осколки не разлетаются). Боковые и задние стекла проходят закалку в печах, где стекло нагревается до температуры размягчения (около 650-700°C) и затем резко охлаждается потоками воздуха, что придает ему повышенную прочность и безопасность при разрушении (распадается на мелкие неострые осколки). Контроль качества включает оптический контроль на наличие дефектов, проверку размеров и формы с помощью 3D-сканеров, а также испытания на ударную прочность. CAPEX для полномасштабного производства автостекол может достигать 3 млрд тенге, при этом значительная часть приходится на импортное оборудование, а OPEX включает стоимость стекла (около 30% себестоимости) и PVB-пленки (20%).
Резинотехника для автомобильной промышленности: детальная технология
Спрос: 25–30 млн метров профилей/год (уплотнители дверей — 12 млн м). ЭПДМ-резина (этилен-пропилен-терполимер) — 80% сырья.
Технология: 1) Экструзия профилей (линия Maillefer, Швейцария, 250 млн тенге, скорость 10 м/мин); 2) Вулканизация в микроволновой печи (5 мин, 200°C); 3) Формовка клипс (термопластавтоматы Arburg, 150 млн); 4) Стыковка уголков (лазерная сварка). Сертификат: RAL-GZ 716/2.
Инвестиции: 450 млн тенге. Окупаемость: 2,5 года при поставках на SaryArka (50 000 авто/год × 25 м/авто).
Расширение раздела по резинотехнике: Помимо ЭПДМ, используются также нитрил-бутадиеновый каучук (NBR) для маслостойких деталей и силиконовые каучуки для высокотемпературных применений. Процесс экструзии включает подготовку резиновой смеси (смешивание каучука, наполнителей, пластификаторов и вулканизующих агентов на резиносмесителе), затем подачу смеси в экструдер, где она под давлением проходит через фильеру, формируя профиль. После экструзии профиль немедленно поступает в линию вулканизации, которая может быть микроволновой, солевой ванной или горячим воздухом. Микроволновая вулканизация обеспечивает быструю и равномерную полимеризацию. Клипсы и другие крепежные элементы часто изготавливаются методом литья под давлением из полиамида или полипропилена. Финальная сборка и стыковка уголков требуют высокой точности, часто с использованием автоматизированных систем или роботизированных комплексов для обеспечения герметичности и эстетики. Контроль качества включает проверку размеров, твердости по Шору, прочности на растяжение, сопротивления истиранию и устойчивости к УФ-излучению и озону. Средний CAPEX для такого производства составляет 300-700 млн тенге, а OPEX на сырье (ЭПДМ, наполнители) может достигать 40-50% от себестоимости готовой продукции.
Производство пластиковых деталей интерьера и экстерьера
Пластиковые компоненты составляют значительную часть современного автомобиля, включая элементы приборной панели, дверные карты, консоли, бамперы, решетки радиатора и многое другое. Спрос на локализацию этих деталей в Казахстане растет в связи с увеличением объемов автосборки и стремлением к снижению импортной составляющей.
Технология: Основной метод производства — литье под давлением. 1) Подготовка гранул полимеров (полипропилен, ABS-пластик, поликарбонат) с добавлением красителей и стабилизаторов; 2) Загрузка гранул в термопластавтомат (ТПА); 3) Расплавление полимера и впрыск его под высоким давлением в пресс-форму; 4) Охлаждение и извлечение готовой детали; 5) Дополнительная обработка (покраска, сварка, сборка). Оборудование: термопластавтоматы Engel, Arburg, Demag (150-500 млн тенге за единицу, в зависимости от тоннажа), роботы для извлечения деталей (30-80 млн тенге), покрасочные камеры (100-250 млн тенге). Средний срок службы пресс-формы — 500 000 циклов.
Инвестиции: от 800 млн до 1,5 млрд тенге для организации полноценного цеха. Окупаемость: 3-4 года при поставках на несколько автосборочных предприятий и наличии aftermarket-канала. Ключевой фактор — качество пресс-форм: от них зависят точность геометрии и срок службы деталей.
| Показатель | Свинцовые АКБ | LiFePO4 пакеты | Автостёкла | Резинотехника | Пластиковые детали |
|---|---|---|---|---|---|
| Инвестиции, млн тенге | 250 | 650 | 2 200 | 450 | 950 |
| Выручка год 3, млрд тенге | 1,2 | 2,8 | 4,5 | 1,1 | 1,5 |
| EBITDA, % | 18% | 22% | 25% | 20% | 18% |
| Окупаемость, лет | 2,1 | 2,8 | 3,5 | 2,4 | 3,2 |
Финансовая модель: резинотехника (детализация)
Проект: Производство автомобильных уплотнителей из ЭПДМ-резины. Производительность: 20 000 комплектов/год. Цена реализации: 15 000 тенге/комплект.
Расчетные показатели на 5 лет:
| Показатель (млн тенге) | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
|---|---|---|---|---|---|
| Выручка | 250 | 300 | 330 | 350 | 370 |
| Себестоимость (переменные) | 125 | 150 | 165 | 175 | 185 |
| Валовая прибыль | 125 | 150 | 165 | 175 | 185 |
| Операционные расходы (постоянные) | 45 | 48 | 50 | 52 | 54 |
| Амортизация | 22.5 | 22.5 | 22.5 | 22.5 | 22.5 |
| EBITDA | 57.5 | 79.5 | 92.5 | 100.5 | 108.5 |
| Проценты по кредиту | 31.5 | 28 | 24.5 | 21 | 17.5 |
| Налог на прибыль (20%) | 0 | 10.3 | 16 | 21.4 | 26.8 |
| Чистая прибыль | 3.5 | 18.7 | 29.5 | 34.6 | 41.2 |
| Суммарный денежный поток (NPV) | -446.5 | -257.8 | -128.3 | -36.7 | 4.5 |
Пояснения к финансовой модели:
- Инвестиции (CAPEX): 450 млн тенге (включая оборудование, монтаж, пусконаладку, оборотный капитал). Предполагается привлечение 70% заемных средств под 10% годовых (с учетом субсидий).
- Выручка: Основана на постепенном выходе на полную мощность. Год 1 — 80% от проектной мощности, Год 2 — 100%, с небольшим ежегодным ростом цен и объемов далее.
- Себестоимость (переменные расходы): Включает ЭПДМ-резину (4 200 тг/кг × 3 кг на комплект = 12 600 тг), прочие материалы. Доля в выручке 50%.
- Операционные расходы (постоянные): Включают зарплату административного персонала, аренду, коммунальные услуги, маркетинг. Ежегодная индексация на 5%.
- Амортизация: Рассчитана линейным методом на 10 лет для оборудования.
- EBITDA: Операционная прибыль до вычета процентов, налогов и амортизации. Показывает эффективность основной деятельности.
- Проценты по кредиту: Рассчитываются от остатка основного долга.
- Налог на прибыль: 20%. В первый год может быть нулевым при наличии инвестиционных преференций.
- Чистая прибыль: Конечный финансовый результат.
- Окупаемость (Payback Period): 4,8 года.
- IRR (Внутренняя норма доходности): 28%.
- NPV (Чистая приведенная стоимость): 4.5 млн тенге (при ставке дисконтирования 12%).
Эта детализированная финмодель демонстрирует, что проект по производству резинотехники является инвестиционно привлекательным с хорошими показателями окупаемости и рентабельности, особенно при использовании государственных программ поддержки.
Часто задаваемые вопросы
Что такое IATF 16949 и зачем он нужен?
IATF 16949 — глобальный стандарт качества автопрома (ISO 9001 + automotive specifics). Включает PPAP (производственный апрув), FMEA (анализ сбоев), SPC (статистический контроль). Без него — нет контрактов с Hyundai/KIA. Сертификация: 12–18 мес., 5–8 млн тенге (DQS, TÜV). Этот стандарт является обязательным требованием для поставщиков первого уровня (Tier 1) в автомобильной промышленности и гарантирует высокое качество и надежность продукции на всех этапах производства.
Как попасть в цепочку поставщиков автосборщика?
1) Отдел закупок (vendor@ saryarka.kz); 2) Образцы (10–50 шт.); 3) Аудит завода (PPAP); 4) Пробная партия (1000 шт.); 5) Контракт. Срок: 6–18 мес. Шанс успеха: 20–30% при IATF. Важно иметь не только качественный продукт, но и стабильные производственные процессы, финансовую устойчивость и готовность к долгосрочному партнерству.
Есть ли господдержка для автокомпонентов?
Инвестиционные преференции предоставляются по инвестиционному контракту. Действующий рамочный документ — «Концепция развития обрабатывающей промышленности РК на 2023–2029 годы», оператор мер — QazIndustry. БРК (Банк Развития Казахстана): проектное финансирование. Фонд развития промышленности (ФРП): финансирование промышленных проектов. Доступны соглашение о повышении конкурентоспособности, инновационные гранты и преференции в регулируемых закупках. Фонд «Даму»: льготное кредитование и гарантирование. Режим СЭЗ (Специальные Экономические Зоны) и индустриальных зон предусматривает меры поддержки для размещённых там проектов.
Можно ли экспортировать автокомпоненты из РК?
ЕАЭС без пошлин. Россия: 1,2 млн авто/год (АВТОВАЗ, Haval). Требования: VDA 6.3 (аудит), Q1 от VW. Экспорт резинотехники: 15% от производства «КазШины» (2023). Потенциал экспорта в страны Центральной Азии (Узбекистан, Кыргызстан) также значителен. Для выхода на эти рынки необходима сертификация по местным или международным стандартам и соответствие требованиям конкретных автопроизводителей.
Какой компонент реалистичен для старта с 500 млн тенге?
Резинотехника (уплотнители) или сборка АКБ-пакетов. Автостёкла — от 1,5 млрд. Плюс РТИ: быстрая квалификация (3–6 мес.), низкий барьер сырья (ЭПДМ из РФ/КНР). Производство пластиковых деталей интерьера также может быть запущено с инвестициями около 800 млн тенге, при условии фокусировки на менее сложных элементах и постепенном расширении.
Какие риски в автокомпонентном производстве?
1) Зависимость от автозаводов (80% выручки); 2) Волатильность сырья (ЭПДМ +30% в 2022); 3) IATF-аудиты (штрафы 1–5 млн). Митигация: диверсификация (aftermarket 30%), хеджирование валюты. Дополнительные риски включают высокую конкуренцию со стороны импортных аналогов, дефицит квалифицированных кадров и технологические изменения в автоиндустрии (например, переход на электромобили).
Сколько рабочих мест создаст завод автокомпонентов?
РТИ-завод (450 млн): 85 чел. (операторы 60%, инженеры 15%). АКБ-сборка: 45 чел. Автостёкла: 150 чел. (высокая автоматизация 70%). Средняя з/п: 450 000 тенге. Создание рабочих мест является одним из приоритетов государственных программ поддержки.
Какие сырьевые материалы используются и где их закупать?
Для резинотехники: ЭПДМ-каучук (Россия, Южная Корея), техуглерод, вулканизующие агенты. Для пластиковых деталей: гранулы полипропилена, ABS-пластика (Китай, Россия), красители. Для аккумуляторов: LiFePO4-ячейки (Китай), медные шины, алюминиевые корпуса. Для автостекол: листовое float-стекло (Россия, Китай), PVB-пленка (Китай, Европа). Закупка сырья требует тщательного выбора поставщиков и контроля качества, часто с использованием долгосрочных контрактов.
Где лучше размещать производство автокомпонентов в Казахстане?
Наиболее предпочтительными являются индустриальные зоны или СЭЗ вблизи крупных автосборочных предприятий: Костанай (для SaryArka Auto Prom), Усть-Каменогорск (для KAZ Авто), Алматы (для Allur). Размещение в СЭЗ позволяет получить льготы по налогам и таможенным пошлинам, а также доступ к готовой инфраструктуре. Близость к потребителю (автозаводу) снижает логистические издержки и обеспечивает оперативность поставок (JIT).
Как оценить спрос на aftermarket-рынке?
Aftermarket-рынок запчастей в РК оценивается в 180-220 млрд тенге/год. Спрос можно оценить по возрасту автопарка (средний возраст 19,7 лет), интенсивности использования автомобилей, количеству ДТП и статистике замен конкретных компонентов. Например, срок службы АКБ 3-5 лет, автостекол 5-7 лет, шин 3-4 года. Также важен анализ импорта запчастей и цен на них, чтобы определить конкурентоспособность локального производства.
ТЭО и бизнес-план производства автокомпонентов в Казахстане — от 4 млн тенге.
Включает: анализ рынка (98k авто/год, aftermarket 200 млрд), нишу, технологию (IATF 16949), финмодель (IRR 25–35%), roadmap к поставкам SaryArka. Оставьте заявку →
Смотрите также: ТЭО резинотехнические изделия · ТЭО кабельное производство · ТЭО стеклянная тара