Оценка стоимости промышленного предприятия в Казахстане: DCF, мультипликаторы, отчёт для сделки
Готовим оценку для продажи бизнеса, входа инвестора, выкупа доли и залога. Используем DCF и мультипликаторы, затем сопоставляем результаты; отдельно проверяем терминальный рост, который в тенговой модели может искажать стоимость предприятия.
- Методология UNIDO
- Аккредитация ЕБРР
- Отчёт под сделку или банк
- С 2012 года
До получения вашей отчётности подписываем NDA.
DCF
Когда нужна оценка
- Продажа бизнеса. Независимая оценка даёт стоимостной ориентир для переговоров и позволяет обсуждать цену на основе расчёта вместо субъективных ожиданий сторон.
- Вход инвестора. Оценка используется для расчёта доли нового партнёра при докапитализации: соотношение стоимости бизнеса и суммы вложения влияет на процент, который получит инвестор.
- Выкуп доли партнёра при выходе одного из собственников.
- Залог. Банк кредитует под залог долей или акций только при наличии независимой оценки.
- Корпоративные и налоговые цели: реорганизация, передача активов, споры между участниками.
Три метода и что каждый показывает
| Метод | Когда применяется | Что даёт |
|---|---|---|
| Доходный (дисконтированные денежные потоки) | действующий бизнес с прогнозируемым потоком | стоимость как сумма будущих денег, приведённых к сегодняшнему дню |
| Сравнительный (мультипликаторы) | есть сопоставимые компании или сделки | рыночный ориентир, понятный покупателю |
| Затратный (чистые активы) | слабый или отрицательный поток, ликвидация, залог | нижняя граница стоимости |
Корректная оценка использует минимум два метода. Расхождение между результатами показывает источник стоимости: если доходный подход даёт вдвое больше затратного, покупатель платит за будущий денежный поток, поэтому предметом торга становится реалистичность прогноза.
Главная ошибка тенговых моделей: терминальный рост
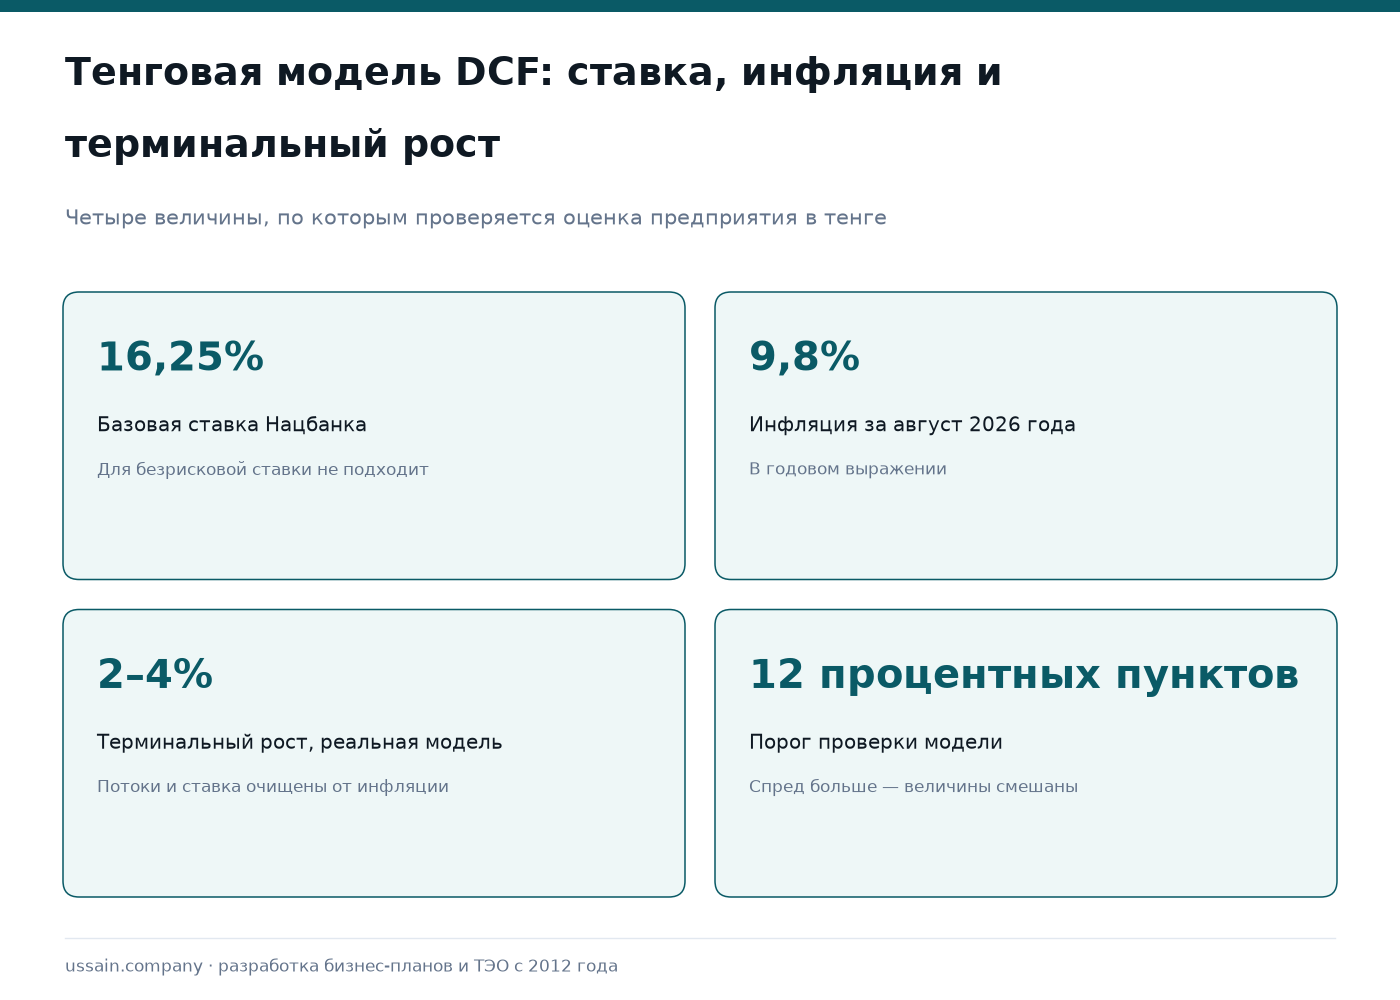
Формула «терминальный рост 2–4%» пришла из моделей в валютах с низкой инфляцией. В тенговой модели она даёт неверный результат.
Если денежные потоки номинированы в тенге и растут номинально на 3% при инфляции около 10% (годовая инфляция в августе 2026 года — 9,8%), модель описывает бизнес, который бесконечно сжимается в реальном выражении примерно на 6–7% в год. Терминальная стоимость в такой модели занижается кратно, и оценка оказывается заниженной на десятки процентов.
Корректных вариантов три, и смешивать их нельзя:
- Номинальная модель в тенге. Потоки и ставка дисконтирования номинальные, терминальный рост — на уровне долгосрочной инфляции плюс реальный рост отрасли.
- Реальная модель в тенге. Потоки очищены от инфляции, ставка тоже реальная — здесь терминальный рост 2–4% уместен.
- Модель в долларах. Потоки и ставка в долларах, отдельно закладывается прогноз курса.
Проверка на вменяемость простая: если ставка дисконтирования номинальная тенговая, а терминальный рост 2–4%, и спред между ними больше 12 процентных пунктов, скорее всего в одной модели смешаны номинальные и реальные величины. Оценщику и банку это видно сразу.
Откуда брать безрисковую ставку в тенге
Ставка дисконтирования не берётся «по опыту» — у неё есть наблюдаемая точка отсчёта. Ориентир безрисковой ставки в тенге — доходность длинных государственных ценных бумаг, котировки и результаты аукционов по которым публикует Казахстанская фондовая биржа.
Базовая ставка Национального Банка (16,25% с 4 сентября 2026 года, следующее решение 23 октября) для безрисковой ставки не подходит: это инструмент денежно-кредитной политики и ориентир краткосрочной стоимости денег. Для стоимости заёмного капитала в модели она полезна, для безрисковой компоненты — нет.
Рассчитать смету и срок оценки
Два шага — масштаб бизнеса и цель оценки. Покажем состав работ, срок и стартовую цену.
Мультипликаторы: как ими пользоваться без самообмана
Сравнительный подход строится на отношении стоимости компании к её показателю — чаще всего к EBITDA. Три правила, без которых метод превращается в фикцию:
- Аналог должен быть сопоставим по масштабу и рынку. Мультипликатор публичной международной компании к казахстанскому МСБ напрямую неприменим.
- К малым и средним компаниям применяются дисконты за размер и за ограниченную ликвидность доли: продать долю в непубличной компании сложнее и дольше.
- EBITDA должна быть нормализована. Из неё убираются разовые доходы и расходы, личные траты собственника, проведённые через компанию, и наоборот — добавляется рыночная зарплата собственнику, если он работает бесплатно.
Именно нормализация чаще всего меняет цену сделки сильнее, чем выбор мультипликатора.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.
Что потребуется от вас
| Документ | Зачем |
|---|---|
| Финансовая отчётность за 3–5 лет | база для нормализации и прогноза |
| Управленческая отчётность | реальная картина, часто отличающаяся от налоговой |
| Перечень активов с характеристиками | затратный подход и проверка залоговой массы |
| Действующие контракты | устойчивость выручки и концентрация клиентов |
| Информация о задолженности | переход от стоимости бизнеса к стоимости капитала |
| Разрешения и лицензии | ограничения на передачу и стоимость допуска на рынок |
Оценка в сделке купли-продажи
В реальной сделке оценка входит в процесс определения цены и служит одним из его этапов:
- Подготовка продавца: приведение отчётности и документов в порядок до показа покупателю.
- Оценка стоимости — определение переговорного коридора.
- Подготовка информационного меморандума для покупателей.
- Поиск покупателей и первичные предложения.
- Проверка со стороны покупателя и уточнение цены.
- Согласование договора и закрытие сделки.
После проверки цена почти всегда уточняется. Задача продавца состоит в том, чтобы сократить размер такого уточнения. Для этого слабые места выявляют до проверки со стороны покупателя.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
Оцениваем двумя методами и защищаем расчёт перед второй стороной: покупателем, банком или партнёром. Личные данные компании закрываем NDA до начала работы.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
Сколько действует отчёт об оценке?
Срок годности отчёта установлен законодательством об оценочной деятельности; банки для целей залога нередко требуют оценку более свежую, чем общий срок. Уточняйте требование конкретного банка до заказа.
Можно ли оспорить оценку?
Да, заинтересованная сторона вправе заказать независимую контроценку. Поэтому мы фиксируем допущения и источники: расчёт, который нельзя проследить, оспаривается легко.
Какой метод даст большую стоимость?
Зависит от бизнеса. У компаний с сильным потоком и малыми активами выше доходный подход, у фондоёмких — затратный. Разница между методами показывает, за что именно платит покупатель.
Оценка нужна для входа инвестора — что важно?
Для инвестора важны прозрачность прогноза и нормализованная EBITDA. В ходе торга он проверяет допущения, на которых построено итоговое число.
Оценим бизнес под вашу задачу
Опишите компанию, отрасль, выручку и цель оценки — продажа, вход инвестора, залог или спор. Скажем, какие методы применимы, какие документы понадобятся, назовём срок и стоимость. NDA подписываем до получения отчётности.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
- Казахстанская фондовая биржа — доходности государственных бумаг как ориентир безрисковой ставки в тенге.
- Национальный Банк РК — базовая ставка 16,25% с 04.09.2026, официальные курсы.
- Бюро национальной статистики — инфляция 9,8% в годовом выражении за август 2026 года.
- Законодательство РК об оценочной деятельности и стандарты оценки — на портале Әділет.
Диапазоны и примеры в тексте иллюстративны и не являются офертой или обещанием цены сделки. Проверено 3 сентября 2026 года.