ТЭО: Производство нефтепромыслового оборудования в Казахстане
TL;DR: Производство нефтепромыслового оборудования (НПО) — штанговые насосные установки (ШНУ), насосно-компрессорные трубы (НКТ), штанги, фонтанная арматура, устьевое оборудование — в Казахстане. Рынок $2,1 млрд (~1 трлн KZT), инвестиции $2–6 млн (960 млн – 2,88 млрд KZT), рентабельность 32–48%, окупаемость 4–6 лет. Локализация — стратегический приоритет КМГ, ТШО, КПО. Высокий спрос на сервис и запчасти. Импорт НКТ: 110 тыс. т/год (из РФ 55 тыс. т, Китая 35 тыс. т), цены 450–550 USD/т; ШНУ: импорт 2,8 тыс. ед/год по 65–95 тыс. USD/ед. CAPEX нефтянки на НПО: 450 млрд KZT/год, OPEX: 650 млрд KZT/год.
| Параметр | Значение (USD) | Значение (KZT, ~480 KZT/USD) |
|---|---|---|
| Объём рынка РК (2024) | ~$2,1 млрд/год | ~1 трлн KZT/год |
| Доля импорта | 70–78% | — |
| Инвестиции (полный цикл) | $2–6 млн | 960 млн – 2,88 млрд KZT |
| Инвестиции (сервис + запчасти) | $1,7–2,9 млн | 816 млн – 1,39 млрд KZT |
| Рентабельность (EBITDA) | 32–48% | — |
| Срок окупаемости | 4–6 лет (полный цикл); 2,5–4 года (сервис) | — |
| Ключевые заказчики | КМГ, Тенгизшевройл, Кашаган (NCOC), Карачаганак | — |
| Нормативная база | Правила закупок КМГ + LCBR (Local Content), МИИР | — |
1. Нефтяной сектор Казахстана и спрос на НПО
Казахстан в 2023 году добыл 89,9 млн тонн нефти (данные КазСтатистики), входя в топ-15 глобальных производителей. Три мегапроекта — Тенгиз (TCO, Chevron-оператор, 25–28 млн т/год), Кашаган (NCOC, 14–18 млн т/год с ростом после TEPDM) и Карачаганак (KPO, 11–13 млн т/год) — генерируют 65–70% добычи. КМГ через 30+ дочек (КМГ ЭМГ, КНГ, АМЭК) контролирует 20–25% рынка. Совокупные capex + opex нефтянки на НПО, трубы, сервис — $2,0–2,2 млрд/год (~960 млрд – 1,056 трлн KZT), по отчётам КМГ и ТШО за 2023. CAPEX на НПО: 450–500 млрд KZT/год (новые ШНУ/НКТ), OPEX: 650–750 млрд KZT/год (ремонт/запчасти). Экспорт оборудования минимален (5 тыс. т/год в ЕАЭС), импорт: НКТ 110 тыс. т, ШНУ 2,8 тыс. ед., штанги 28 тыс. т.
Казахстанское содержание — ключевое требование в закупках нацкомпаний и недропользователей: товары с подтверждённым отечественным происхождением получают преференции. Импорт (РФ 45%, Китай 25%, США/ЕС 15%) — 70–78%, создавая нишу $1,4–1,6 млрд/год. Производителю нефтепромыслового оборудования доступны льготные кредиты и гарантии фонда «Даму», финансирование ФРП, инвестиционные преференции по инвестиционному контракту, для крупных заводов — БРК от 7 млрд ₸.
Распределение спроса (оценка Ussain Company на основе тендеров eGov/КМГ 2023–2024): ШНУ и плунжерные насосы — $280–320 млн (~134–154 млрд KZT); фонтанная/устьевое — $180–220 млн (~86–106 млрд KZT); НКТ/штанги — $450–520 млн (~216–250 млрд KZT); запчасти/расходники — $420–480 млн (~202–230 млрд KZT); вышки/спецтехника — $280–320 млн (~134–154 млрд KZT).
| Сегмент НПО | Объём (USD/год) | Объём (KZT/год) | Доля импорта |
|---|---|---|---|
| ШНУ и насосы | $280–320 млн | 134–154 млрд | 75% |
| НКТ/штанги | $450–520 млн | 216–250 млрд | 80% |
| Фонтанная арматура | $180–220 млн | 86–106 млрд | 70% |
| Запчасти/сервис | $420–480 млн | 202–230 млрд | 65% |
2. Производство штанговых насосных установок (ШНУ)
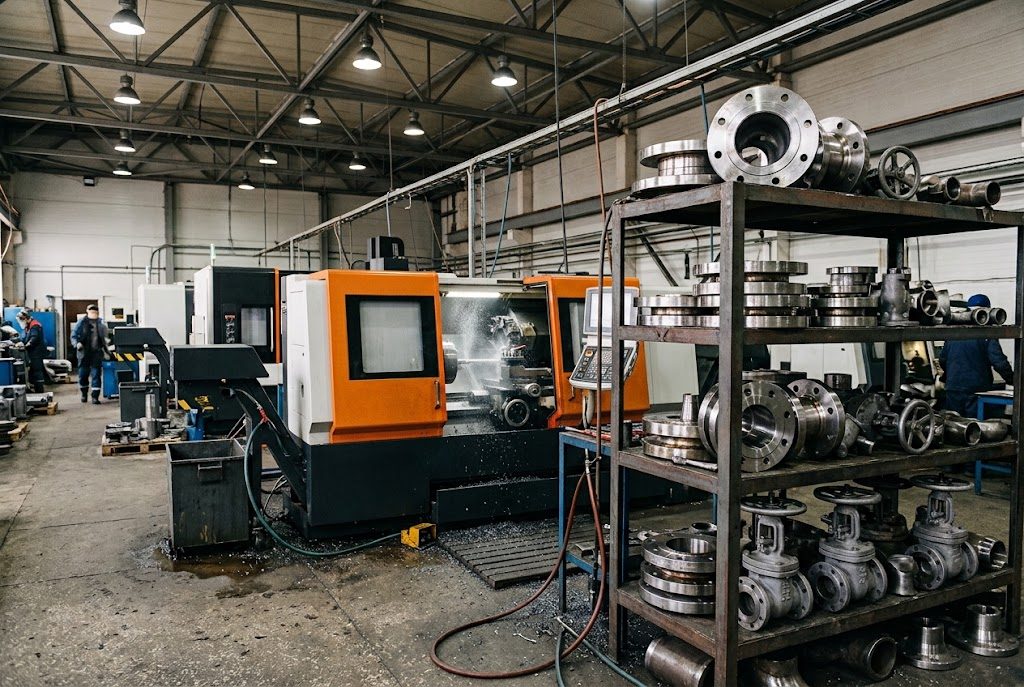
ШНУ — основной метод ДВС (до 60% скважин РК). Парк: 25–28 тыс. единиц (Атырау/Мангистау — 70%). Замена/ремонт: 2,5–3,5 тыс./год. Цены: 45–120 тыс. USD (22–58 млн KZT) за установку 20–150 т грузоподъёмности. Рынок ШНУ: $140–380 млн/год (~67–182 млрд KZT). Импорт: 2,2–2,8 тыс. ед/год (Новомет/РФ 40%, Weatherford/США 25%). Локализация через кооперацию с Ижнефтемаш: сборка в Атырау снижает цену на 20–25%. Средняя цена локальной ШНУ: 55–85 тыс. USD/ед. Спрос растёт на 8–10%/год за счёт TEPDM в Кашагане (доп. 500 ШНУ/год).
3. Производство насосно-компрессорных труб (НКТ) и штанг
НКТ (диам. 60–114 мм, толщ. 5–9 мм): расход 120–140 тыс. т/год по РК (~57–67 млрд KZT по 500 USD/т). Штанги: 25–35 тыс. т/год (~15–21 млрд KZT по 600 USD/т). Импорт: ЧТПЗ/ТМК (РФ, 50%, 60 тыс. т), TPCO (КНР, 30%, 35 тыс. т). Полный стан: $30–80 млн (14–38 млрд KZT). Штанги: $3–8 млн (1,4–3,8 млрд KZT). Сервис труб: $1,5–3 млн (720 млн – 1,44 млрд KZT), маржа 25–35%. Экспорт потенциал: 10–15 тыс. т/год в Узбекистан/Туркменистан по 520 USD/т. Цены локальных НКТ: 480–550 USD/т с КС 65%.
4. Технологии и производственные процессы НПО
Производство ШНУ: 1) Заготовка (прокат/литейка, сталь 40ХН2МА по ГОСТ 4543-2016); 2) Мехобработка (ЧПУ-станки Haas VF-2/Doosan Puma для редуктора, балансира, точность ±0,01 мм); 3) Сварка (MIG/TIG, контроль УЗК по ОСТ 26-291); 4) Балансировка роторов (динамическая, <0,5 г·мм/кг на Schenck); 5) Испытания (нагрузка 150% номинала, 72 ч по API 11E, давление до 10 MPa); 6) Покраска (эпоксидная, 100 мкм, ISO 12944). Инвестиции в ЧПУ-линию: $1,2–2 млн. Оборудование: токарно-фрезерный центр Haas ($250k), сварочный робот Cloos ($180k).
Для НКТ: пирогравитационный прокат (агрегат 280/60) + ТВЧ-нагрев (темп. 1100°C) + резьбонарезка (API 5CT/11B, станки SMS Meer). Нормативы: ТР ТС 010/2011, API Spec 5CT (группа J55/K55), резьба EUE/NU. Этапы сервиса: 1) Разборка (виброразрушение); 2) Дефектация (УЗК/магнитный контроль); 3) Хромирование штанг (0,05–0,1 мм, твердость HRC 58–62); 4) Наплавка клапанов (порошковая проволока); 5) Гидроиспытания 1,5x Pраб (до 35 MPa); 6) Сборка/герметизация. Инвестиции в хромлинию: $450–650k. Локализация: 60–75% через кооперацию (Ижнефтемаш/Новомет с казахстанскими мехзаводами как Актюбинский завод). Автоматизация: SCADA для стендов (Siemens WinCC), ERP (1C:ERP) для traceability. Экология: отходы сварки — рециклинг 95%, шум <80 дБ.
5. Сервис и восстановительный ремонт НПО
Рынок нефтесервиса: $650–800 млн/год (~312–384 млрд KZT). Дефицит в Атырау (ТШО/КМГ), Жанаозен (КПО). Центр на 200–400 ед/год: мехцех ($0,8–1,5 млн), стенды ($0,2–0,4 млн), 1500–2500 м² ($0,2–0,35 млн). Итого $1,2–2,5 млн (576 млн – 1,2 млрд KZT). Рентабельность 38–55%, окупаемость 2,5–4 года. Средний чек капремонта ШНУ: 10–15 тыс. USD (4,8–7,2 млн KZT), запчасти — 20–30% от стоимости. В Атырау спрос: 800–1200 ед/год, в Мангистау — 500 ед.
6. Инвестиции и детальная финансовая модель (сервисный центр + запчасти)
Базовый сценарий: сервис ШНУ + запчасти для Атырау (250 ед/год капремонт, 800 тыс. USD запчасти). CAPEX см. таблицу ниже.
| Статья | MIN (USD) | MAX (USD) | MIN (KZT) | MAX (KZT) |
|---|---|---|---|---|
| Мехцех (ЧПУ-станки) | 850k | 1,4M | 408M | 672M |
| Испытательные стенды | 220k | 380k | 106M | 182M |
| Площадка 1500 м² | 200k | 350k | 96M | 168M |
| Инструмент/оборудование | 120k | 200k | 58M | 96M |
| Оборотный капитал | 280k | 420k | 134M | 202M |
| Сертификация/СППК | 60k | 100k | 29M | 48M |
| Итого CAPEX | 1,73M | 2,85M | 830M | 1,37B |
Выручка: капремонт 250 × $12k = $3M (1,44 млрд KZT); запчасти $0,8M (384 млн KZT). Итого $3,8M/год. Расходы: 55–60% (мат+зп+энергия). EBITDA $1,44–1,67M (38–44%). Окупаемость 3–4,5 года (IRR 28–35%).
Детальная финмодель (базовый сценарий, USD, рост выручки 15%/год):
| Показатель | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
|---|---|---|---|---|---|
| Выручка | 2,5M | 2,9M | 3,3M | 3,8M | 4,4M |
| Расходы (60%) | 1,5M | 1,7M | 2,0M | 2,3M | 2,6M |
| EBITDA | 1,0M | 1,2M | 1,3M | 1,5M | 1,8M |
| Cash Flow (кум.) | -0,73M | -0,13M | 0,67M | 1,67M | 3,07M |
Окупаемость: 3,2 года. IRR: 32%. KZT эквивалент: выручка Год 5 — 2,1 млрд KZT.
7. Казахстанское содержание: расчёт и применение
С 1 января 2026 года происхождение товара подтверждают включением в Реестр казахстанских товаропроизводителей, прежний сертификат СТ-KZ больше не выдаётся. Для производителя нефтепромыслового оборудования это означает преференции в закупках нацкомпаний и недропользователей при подтверждённом казахстанском содержании.
Часто задаваемые вопросы
Нужна ли лицензия на производство нефтепромыслового оборудования?
Нет, лицензия на производство не требуется. Для ОПО — декларация/разрешение КПБ МЧС РК, сертификация ТР ТС 010/2011, API/ISO по заказу. СППК КМГ — для тендеров.
Как получить первый контракт с КМГ без опыта?
Через субподряд: поставки 2-го уровня (запчасти для Weatherford-подрядчиков КМГ). 12–18 мес референс → квалификация СППК. Платформа eGov/КМГ-портал.
Можно ли производить НПО в партнёрстве с иностранной компанией?
Да, оптимально. Партнёры (Borets, RPC) дают технику/бренд. СП → КС ≥50%. «Атамекен» TechTransfer.kz для matchmaking.
Какие риски в проекте?
Волатильность нефти (хеджировать контрактами), дефицит квалиф. кадров (Школа нефтяников Атырау), логистика (СПГ Астраханка). Митigaция: КС-сертификат, страхование.
Как финансировать проект?
КДБ (5–9%, до 70% CAPEX), «ДКБ-2025» (субсидии 10–20%), Фонд ДПМБ (гранты до 1 млрд KZT). Лизинг оборудования от КазЛизинг.
Сколько персонала нужно на старте?
Сервисный центр: 25–35 чел. (токари 8–12, слесари 10, инженеры 4–5, менеджмент 3). ЗП фонд 1,2–1,8M USD/год (576–864 млн KZT).
Есть ли экспортный потенциент?
Да, ЕАЭС (РФ/Узб.): 10–20% мощностей. Примеры: штанги в ТМК, ШНУ в Туркменистан. Таможня ЕАЭС нулевая.
Какие СЭЗ подходят для производства НПО?
СЭЗ «Атырау» (льготы на землю/электроэнергию), «Национальный индустриальный» (Павлодар, для мехобработки), «Сарыарка» (для НКТ). Налоговые каникулы 10 лет.
Как участвовать в тендерах ТШО/КПО?
Регистрация в LCBR системе, СППК сертификат, K-Shelf портал. Преференция для КС >55%. Тендеры от 50 млн KZT ежегодно.
Какие нормативы API обязательны?
API 11E (ШНУ), 11B (штанги), 5CT (НКТ). Сертификация через API Q1, аудит каждые 3 года. Локальные labs в Атырау.
Мы разрабатываем ТЭО с анализом закупок КМГ и ТШО, расчётом казахстанского содержания и стратегией входа в цепочку поставок нефтяного сектора. Запросите детальный расчёт.
Смотрите также: ТЭО: Промышленные насосы и компрессоры | ТЭО: Промышленная автоматизация | ТЭО: Горно-шахтное оборудование