Кафе, ресторан или бар: сравнение форматов в Казахстане по вложениям, чеку и окупаемости
Три формата различаются экономикой: средним чеком, оборачиваемостью столика, долей продуктов в цене и набором разрешений. Ниже — три модели на одних допущениях, цифры рынка за 2025 год и разбор алкогольной лицензии.
- С 2012 года
- 700+ проектов
- 19 588 объектов общепита в РК
- Данные Бюро нацстатистики за 2025
- Проверено 12 сентября 2026
Локацию, условия аренды и концепцию закрываем NDA.
2026
Расчёт условный: Астана, упрощённая декларация 3% от дохода, аренда 12 000 ₸ за м² в месяц. Все допущения — в таблице ниже; под конкретную локацию и меню цифры пересчитываются.
Три формата: чем они различаются по закону и по цифрам рынка
Закон «О регулировании торговой деятельности» разделяет заведения по сложности приготовления и способу обслуживания: ресторан — сложное приготовление блюд с обслуживанием официантами, кафе — простое приготовление с обслуживанием официантами, бар — заведение с барной стойкой, где к алкоголю подают закуски и кондитерские изделия. Формулировка выглядит канцелярской, но от неё зависят требования к производственным помещениям, набор разрешений и код ОКЭД, под который попадает бизнес.
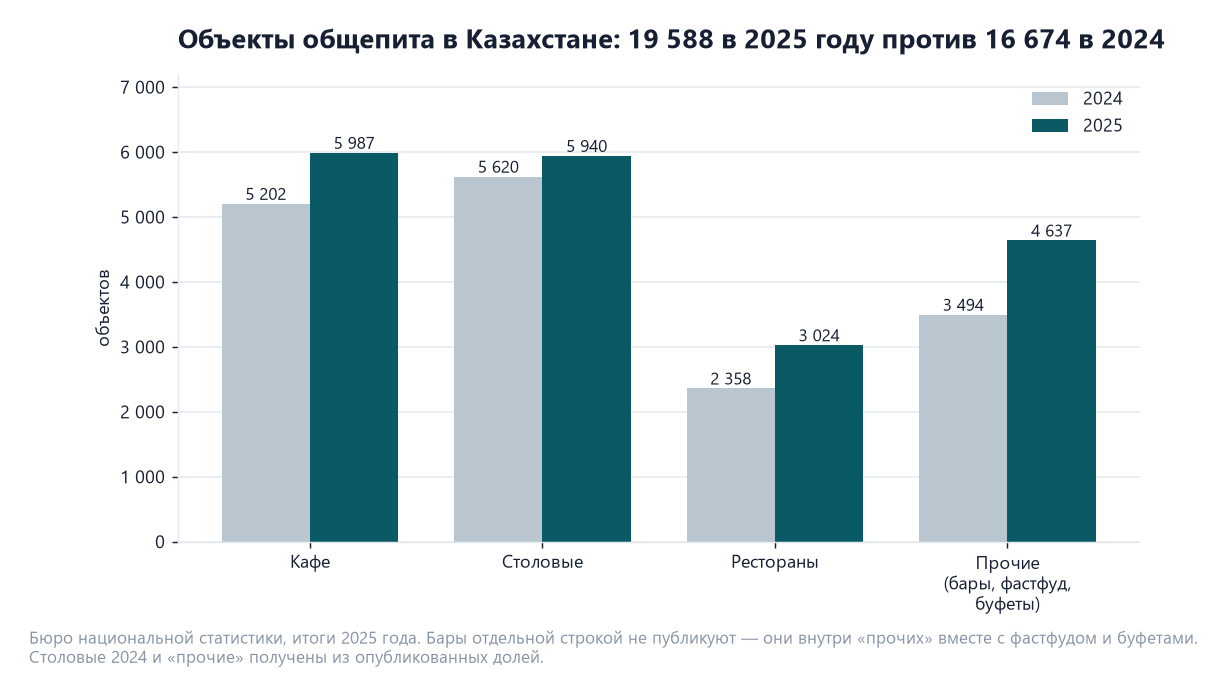
Статистика за 2025 год: 19 588 объектов общепита против 16 674 годом ранее, объём услуг питания и напитков — 2,1 трлн ₸. Кафе 5 987, столовых 5 940, ресторанов 3 024; остальные 4 637 объектов — бары, фастфуд и буфеты, которые Бюро нацстатистики в отдельные строки не выделяет. Уже это говорит о масштабе: бар в Казахстане — формат штучный, и сравнивать его с кафе по числу конкурентов бессмысленно.
Разрез по городам: в Алматы 3 522 объектов, в Астане 2 761, в Карагандинской области 1 275 — на два города приходится 32,1% всех заведений страны. При этом ресторанов в Астане больше, чем в Алматы: 654 против 602, хотя общее число заведений в Алматы на четверть выше. Для расчёта это означает, что «средний Казахстан» в модели бесполезен: нужен город, а внутри города — район.
Рывок на 17,5% за год стоит читать осторожно. С 1 января 2026 года отменены розничный налог, патент и фиксированный вычет, и часть прироста в статистике — это переход заведений в общий режим учёта. Закладывать такой темп в прогноз выручки нельзя.
Три множителя выручки: места, обороты, средний чек
Выручка заведения ограничена числом посадочных мест и скоростью обслуживания. Сорок мест при двух с половиной оборотах за день дают сто чеков; для двухсот чеков потребуется другая пропускная способность зала. Поэтому сначала рассчитываем план зала, режим работы и реалистичную оборачиваемость выбранного формата, затем сопоставляем этот объём с рынком общепита в городе.
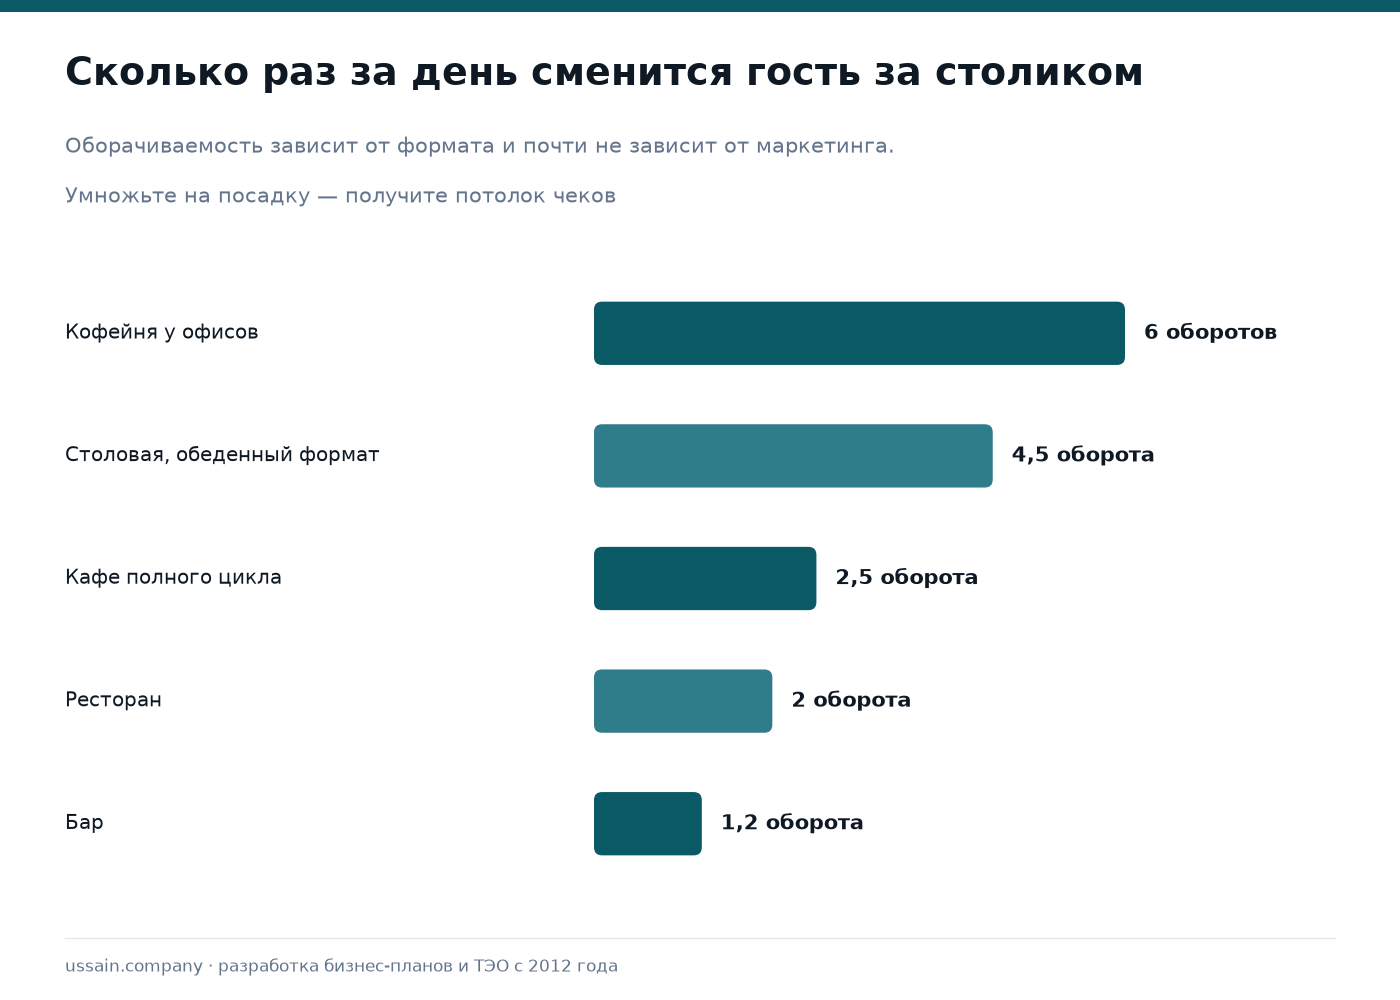
Выбранный формат формирует показатели оборачиваемости. Кофейня у офисов загружена в утренний пик, ресторан принимает гостей два-три раза за вечер, бар рассчитан на долгий визит. Финансовая модель строится на данных для конкретного режима работы.
Доля продуктов в цене и то, что рядом с ней
Доля стоимости продуктов в цене блюда — главный операционный показатель кухни. Он ухудшается тремя способами: закупочные цены выросли, порции разошлись с технологической картой, продукты списаны из-за истёкшего срока. Первое видно сразу, второе и третье — только при регулярном учёте.
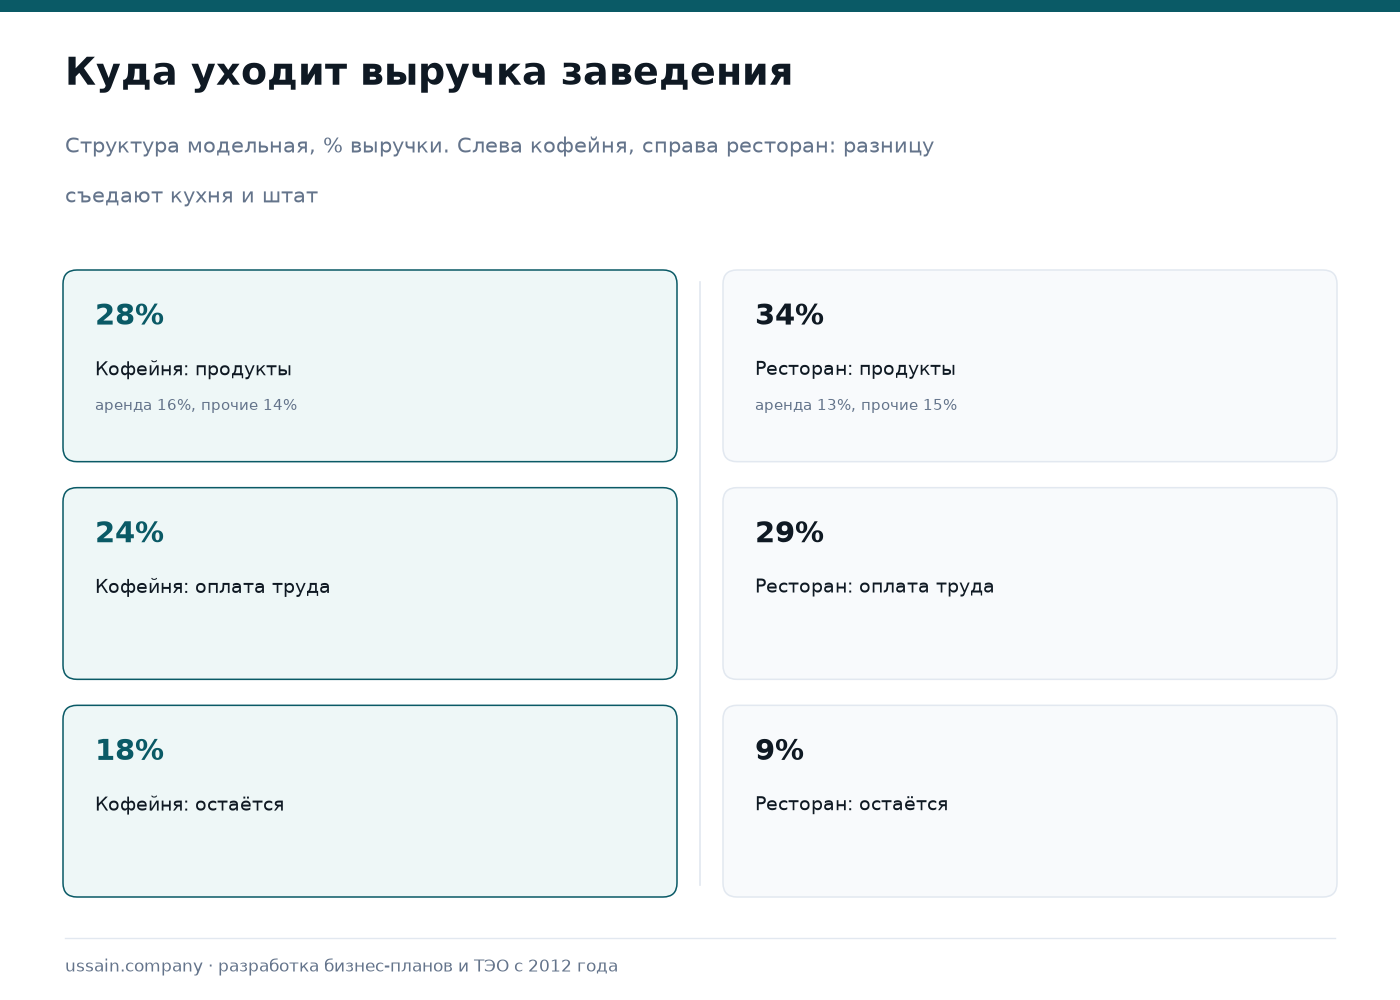
В модели фудкост рассчитываем отдельно по позициям меню: у напитков и мясных блюд разная себестоимость, поэтому итоговая маржа зависит от состава заказа. Рост доли напитков и десертов в продажах повышает маржу через изменение структуры чека без повышения цен по всему меню.
| Формат | За счёт чего зарабатывает | Главный риск |
|---|---|---|
| Кофейня | быстрая оборачиваемость, высокая маржа напитков | зависимость от трафика и утреннего пика |
| Кафе полного цикла | средний чек и повторные гости | фудкост и списания при широком меню |
| Ресторан | вечерняя выручка и банкеты | дорогая кухня, зависимость от шефа |
| Столовая и формат быстрого питания | объём и предсказуемый поток в обед | низкий чек, чувствительность к ценам |
| Бар | высокая маржа напитков | лицензирование, режим работы, сезонность |
Аренда измеряется в процентах
Абсолютная стоимость аренды мало о чём говорит: важно, какую долю выручки она съедает. Дорогое место с сильным трафиком может оказаться дешевле тихого угла, где аренда вдвое ниже, а гостей нет. Поэтому локация оценивается вместе с прогнозом потока, а договор аренды проверяется на длительность и условия индексации — переезд заведения через два года равен новому открытию.
В модели закладывается и период до открытия: ремонт, оборудование, согласования и наём идут месяцами, аренда при этом уже начисляется. Арендные каникулы на время ремонта — предмет переговоров, и в расчёте они показываются явно.
На условном кафе со средним чеком 4 500 ₸ это выглядит так.
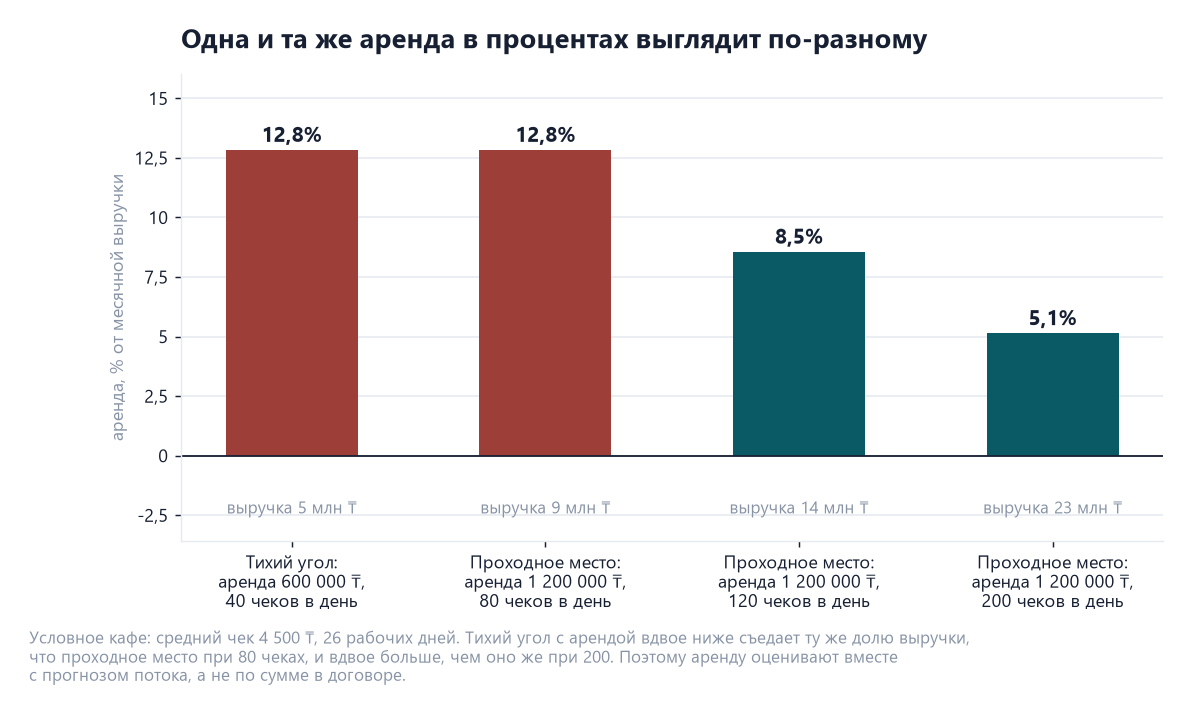
Тихий угол с арендой 600 000 ₸ и сорока чеками в день отдаёт под аренду 12,8% выручки. Проходное место с арендой вдвое дороже при 80 чеках — те же 12,8%, при 120 — 8,5%, при 200 — 5,1%. То есть дорогое место обходится дешевле тихого с того момента, как поток превышает 80 чеков в день, и вопрос к локации звучит иначе: сколько чеков приводит эта аренда. Ответ на него дают замер трафика на адресе и оборачиваемость выбранного формата — оба числа проверяют до подписания договора, потому что переезд через два года равен новому открытию.
Три модели на одних допущениях
Дальше — расчёт для Астаны: одна арендная ставка, один налоговый режим, одинаковый подход к вложениям. Различаются только площадь, посадка, чек, оборачиваемость и доля продуктов в цене — то есть сам формат.
| Параметр | Кафе | Ресторан | Бар |
|---|---|---|---|
| Площадь | 120 м² | 220 м² | 120 м² |
| Посадочных мест | 48 | 72 | 50 |
| Средний чек | 4 500 ₸ | 12 000 ₸ | 8 000 ₸ |
| Оборачиваемость столика | 2,2 | 1,6 | 2,0 |
| Рабочих дней в месяц | 30 | 30 | 26 |
| Выручка за месяц | 14,3 млн ₸ | 41,5 млн ₸ | 20,8 млн ₸ |
| Продукты и напитки в цене | 33% | 35% | 30% |
| Переменные расходы всего продукты + расходники и эквайринг 4% + налог 3% |
40% | 42% | 37% |
| Фонд оплаты труда | 3,6 млн ₸ | 14,0 млн ₸ | 5,2 млн ₸ |
| Аренда | 1,44 млн ₸ | 2,64 млн ₸ | 1,44 млн ₸ |
| Постоянные расходы всего | 5,9 млн ₸ | 19,0 млн ₸ | 8,9 млн ₸ |
| Прибыль до кредита | 2,6 млн ₸ (18,3%) | 5,1 млн ₸ (12,2%) | 4,2 млн ₸ (20,3%) |
| Точка безубыточности | 1,53 оборота, 73 чеков в день | 1,26 оборота, 91 чеков | 1,36 оборота, 68 чеков |
| Вложения | 45,0 млн ₸ | 127,0 млн ₸ | 63,8 млн ₸ |
| Окупаемость при плановой загрузке | 17,2 мес. | 25,1 мес. | 15,1 мес. |
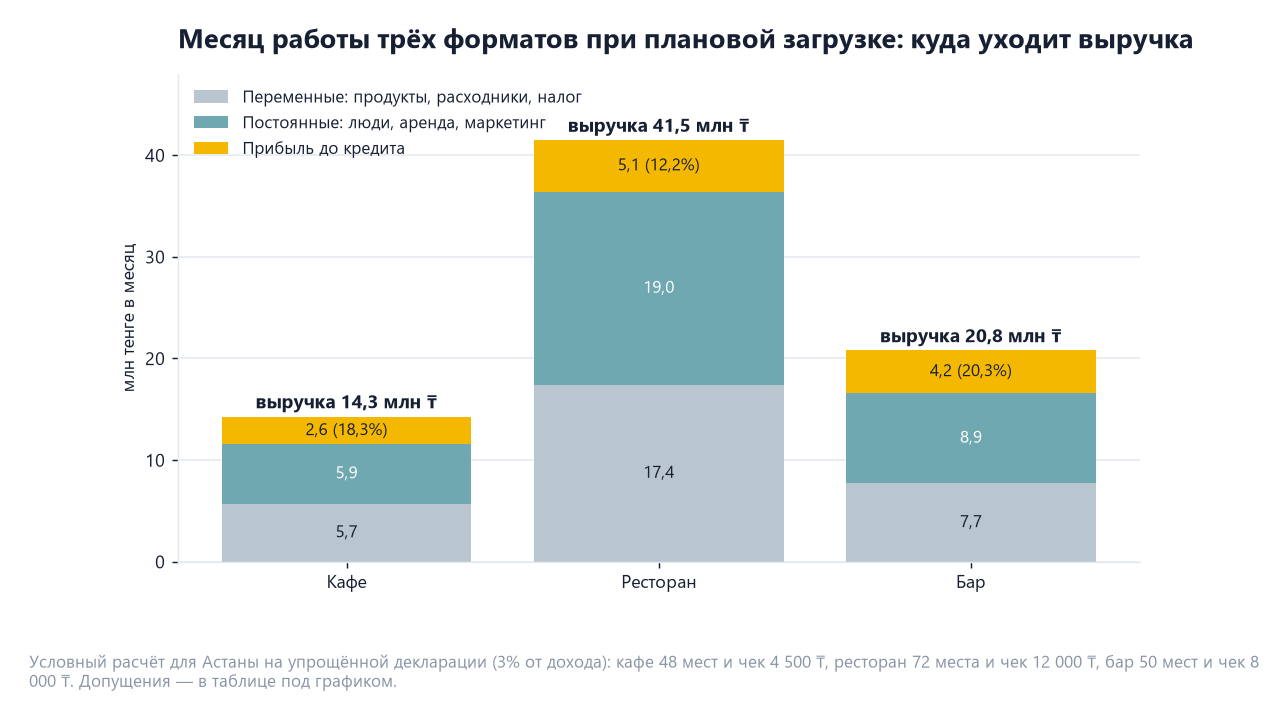
Первый вывод из таблицы: размер выручки и размер прибыли — разные вещи. Ресторан собирает 41,5 млн ₸ против 14,3 млн ₸ у кафе, но его фонд оплаты труда 14,0 млн ₸ против 3,6 млн ₸, и по доле прибыли он оказывается последним из трёх.
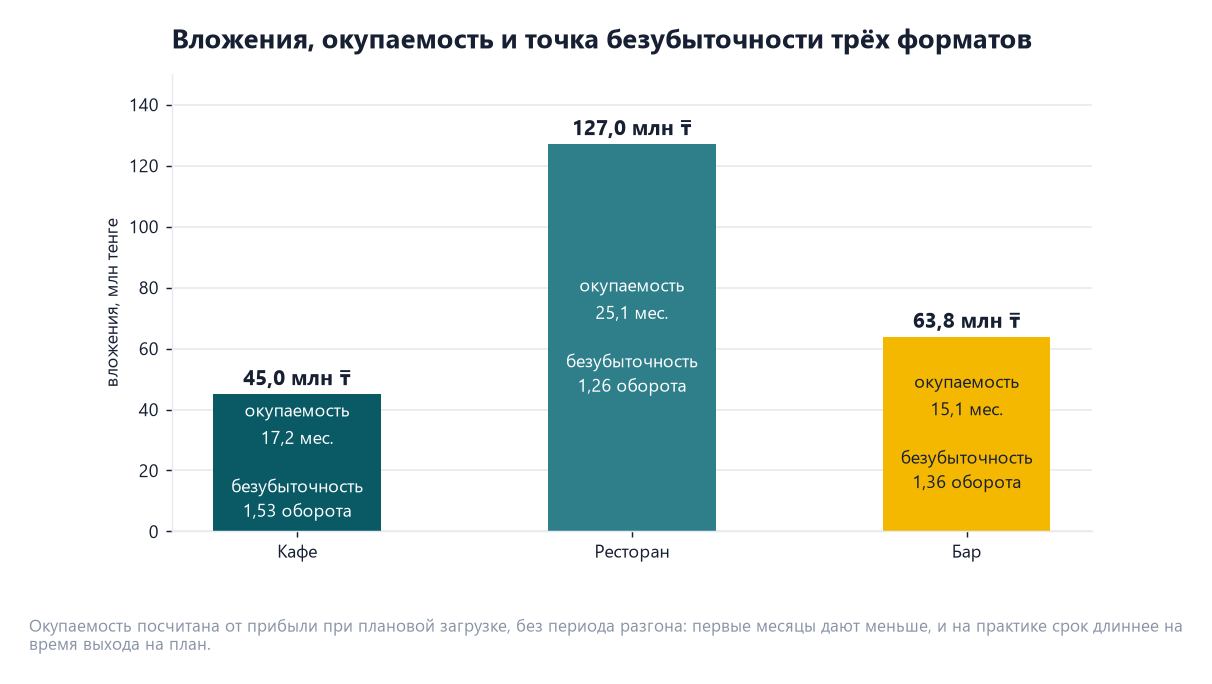
Второй вывод касается устойчивости, и он важнее первого. При потоке на четверть ниже плана кафе остаётся с прибылью 0,52 млн ₸, бар — 0,93 млн ₸, а ресторан уходит в убыток 0,96 млн ₸ в месяц. Причина в структуре расходов: у ресторана 19,0 млн ₸ постоянных затрат против 5,9 млн ₸ у кафе, и падение потока эти затраты не уменьшает. Именно этот расчёт банк и просит показать в сценариях.
| Формат | Что ломает модель | Что проверяют до подписания аренды |
|---|---|---|
| Кафе | самая высокая точка безубыточности из трёх — 1,53 оборота: зал нужно наполнять чаще, чем ресторану | пеший поток в будни и в обед, наличие офисов и жилья в радиусе 300 метров |
| Ресторан | постоянные расходы: минус четверть потока — и месяц закрывается убытком | платёжеспособность района, банкетный спрос, договор с шефом и его замена |
| Бар | узкое окно выручки — вечер и выходные; сезонность и зависимость от программы | вечерний и ночной трафик, соседство с жильём и жалобы на шум, лицензия и её ограничения |
Алкоголь: лицензия, сбор и ограничения
Формат с алкоголем в меню — отдельная линия расходов и отдельная процедура. Хранение и розничная реализация алкогольной продукции требуют лицензии; пиво тоже алкогольная продукция, поэтому кафе с двумя сортами разливного попадает под те же правила, что и бар.
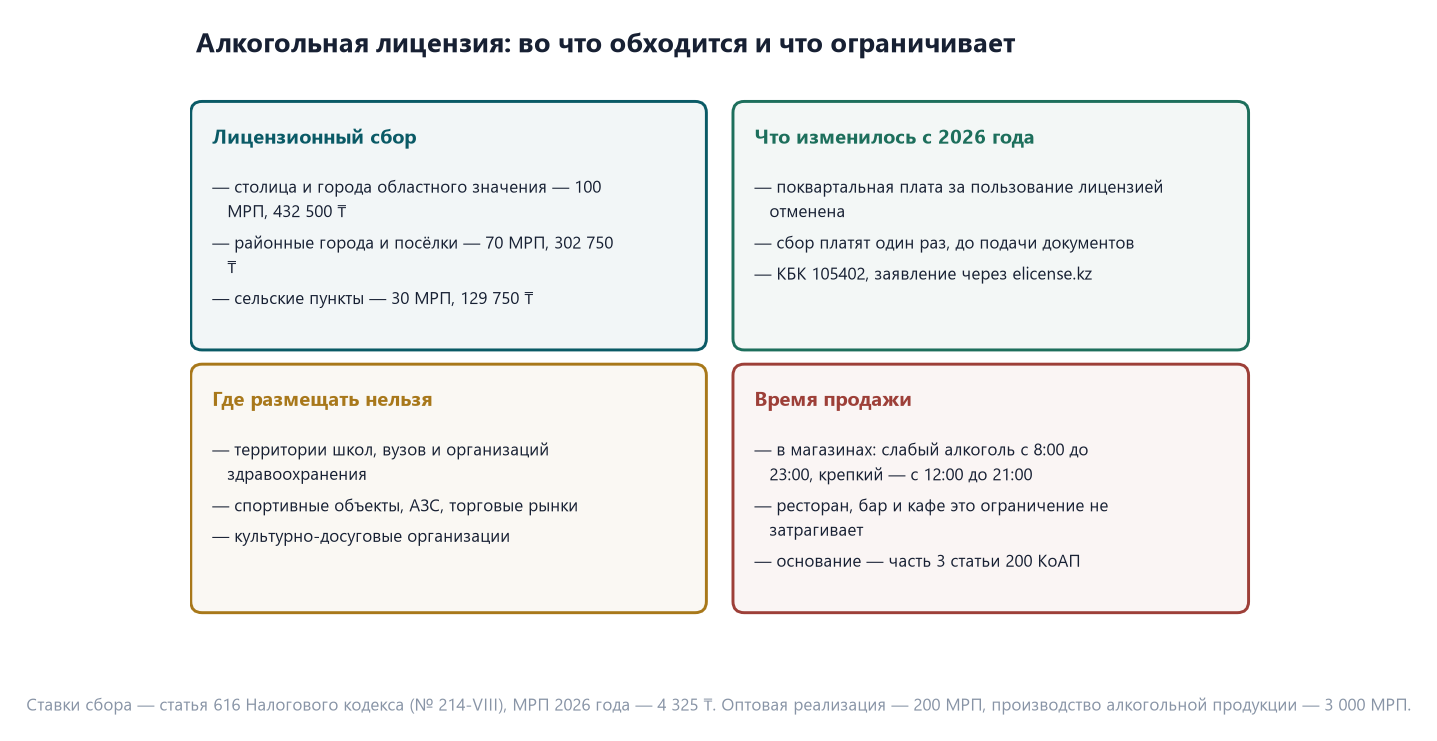
Ставки лицензионного сбора установлены статьёй 616 Налогового кодекса: 432 500 ₸ (100 МРП) в столице и городах республиканского и областного значения, 302 750 ₸ (70 МРП) в городах районного значения и посёлках, 129 750 ₸ (30 МРП) в сельских населённых пунктах. С 1 января 2026 года поквартальная плата за пользование лицензией отменена — сбор платится один раз, до подачи документов, по КБК 105402. Для сравнения: оптовая реализация обойдётся в 200 МРП (865 000 ₸), а производство алкогольной продукции — в 3 000 МРП.
Два ограничения влияют на выбор помещения и режима работы. Первое: заведение нельзя разместить на территории организаций здравоохранения и образования, спортивных объектов, АЗС, торговых рынков и культурно-досуговых организаций — адрес проверяют до подписания договора аренды. Второе работает в пользу общепита: запрет продажи алкоголя с 23:00 до 8:00 (и с 21:00 до 12:00 для напитков крепче 30%) относится к магазинам и другим торговым объектам, а ресторан, бар и кафе продают в течение всего времени работы. Основание — часть 3 статьи 200 КоАП.
Налоговый режим алкоголь не меняет. Общественное питание (ОКЭД 56) в перечень постановления Правительства № 970 от 14 ноября 2025 года не входит, поэтому кафе, ресторан и бар могут применять упрощённую декларацию. В перечне стоят производство и оптовая реализация подакцизной продукции — розничной продажи в зале это не затрагивает. Формулировку по своему коду ОКЭД стоит сверить с приложением к постановлению: там 44 вида деятельности и 185 наименований.
Что сильнее влияет на прибыль
Сильнее всего влияют трафик локации и оборачиваемость, следом — фудкост и фонд оплаты труда. Средний чек важен, но поднять его произвольно нельзя: он держится на формате и платёжеспособности района. Заведение, которое пытается решить проблему низкого трафика повышением цен, обычно теряет и оставшихся гостей.
Чего расчёт не покажет
Модель не отразит стабильность кухни. Гость возвращается, если блюдо каждый раз одинаковое, а это зависит от шефа, техкарт и дисциплины. Уход шефа в общепите — событие того же порядка, что поломка основного оборудования на производстве, и планировать его нужно заранее.
Второй фактор связан со сроком выхода заведения на устойчивый поток гостей. Постоянная аудитория формируется постепенно, поэтому в первые месяцы расходы могут превышать выручку. В расчёте этот период нужно показать отдельно и указать источник покрытия дефицита денежных средств.
Рассчитать смету и срок: 2 шага
Выберите объём вложений и получателя документа — покажем состав пакета, сроки и стоимость.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
С чего начинать расчёт кафе?
Расчёт строится по плану зала и оборачиваемости для выбранного формата. Выручка зависит от количества посадочных мест и числа смен гостей за период.
Какой фудкост нормален для заведения?
Показатель зависит от формата заведения и структуры меню, поэтому его рассчитывают по отдельным позициям. Для управления важны регулярный расчёт показателя и его ежемесячная динамика.
Как оценивать локацию?
Аренда в процентах от прогнозной выручки плюс оценка реального пешего и автомобильного трафика. Дешёвая аренда без гостей обходится дороже дорогой с потоком.
Сколько занимает подготовка бизнес-плана?
Две-три недели при выбранной локации и концепции. Если помещение ещё в поиске, расчёт делается вариантным по нескольким площадкам.
Какой формат выбрать при бюджете 50 млн ₸?
Кафе или бар. В расчёте выше ресторан на 220 м² требует 127 млн ₸ вместе с оборотным запасом, и урезать эту сумму не получится: кухня полного цикла и штат на 72 места стоят одинаково при любом бюджете. Уменьшать нужно сам формат: смета одного и того же формата от размера бюджета не зависит.
Нужна ли лицензия, если в меню только пиво?
Да. Пиво относится к алкогольной продукции, поэтому лицензия на хранение и розничную реализацию нужна на тех же условиях: 100 МРП в крупном городе разово. Полный отказ от алкоголя в меню снимает и сбор, и ограничения по размещению — для кофейни и столовой это обычно разумный выбор.
Можно ли работать на упрощённой декларации, если продаём алкоголь?
Общепит (ОКЭД 56) в запретный перечень постановления № 970 не входит. Под запрет попадают производство и оптовая реализация подакцизной продукции, а продажа в зале к ним не относится. По своему коду ОКЭД формулировку лучше сверить с приложением к постановлению — в нём 185 наименований.
Когда заведение становится плательщиком НДС?
На упрощённой декларации — не становится: предел режима 600 000 МРП в год, и до него обязанности по НДС нет. Порог 10 000 МРП (43 250 000 ₸ в 2026 году) относится к общеустановленному режиму. Для расчёта это принципиально: модель с «ловушкой порога НДС» на упрощёнке неверна.
Получить смету и срок по вашему проекту
Оставьте контакты — уточним 3–4 момента по проекту и в тот же рабочий день назовём состав документа, срок и цену. Данные не передаём третьим лицам, по запросу подписываем NDA до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
Готовые разборы по нишам
Источники: Бюро национальной статистики — 19 588 объектов общепита и 2,1 трлн ₸ услуг питания и напитков за 2025 год, разрез по городам; статья 616 Налогового кодекса РК № 214-VIII — ставки лицензионного сбора; часть 3 статьи 200 КоАП — время продажи алкоголя; постановление Правительства РК № 970 от 14.11.2025 — перечень видов деятельности без права на упрощённую декларацию; МРП 2026 года — 4 325 ₸. Данные сверены 12 сентября 2026 года. Расчёт трёх форматов — условный пример на одних допущениях; под конкретную локацию, меню и режим работы цифры пересчитываются.