Бизнес-план для банка: расчёт должен сходиться с тем, что вы сдали в налоговую
При оценке бизнес-плана банк анализирует способность компании обслуживать долг в каждом периоде. С 2026 года кредитные специалисты сверяют расчётный денежный поток с налоговой отчётностью.
- С 2012 года
- 700+ проектов
- Пакет под конкретный банк
- Модель в Excel с формулами
- Проверено 5 сентября 2026
Данные компании и переписку с банком закрываем NDA до получения материалов.
2026
Пороговые значения показателей устанавливает конкретный банк по своему продукту; общего норматива для всех банков нет.
Анализ источников погашения кредита
Предприниматель показывает идею, банк ищет источник погашения. Поэтому банк в первую очередь смотрит на помесячный денежный поток и сопоставляет его с графиком платежей. Если в отдельных месяцах поток меньше платежа, кредитный специалист увидит разрыв и спросит, за счёт чего он будет закрыт.
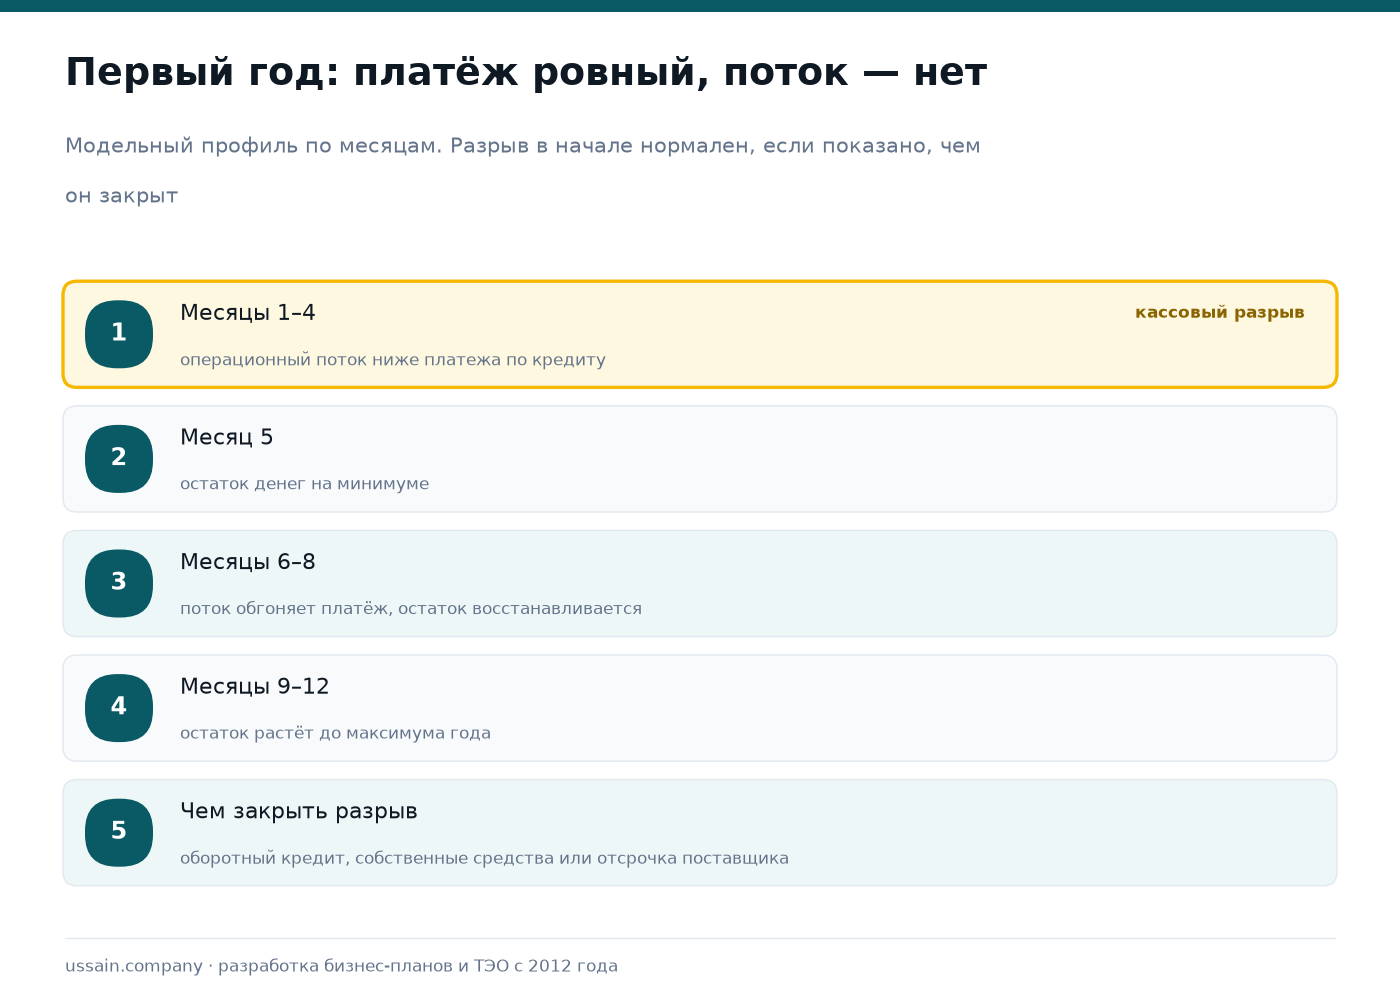
Самая частая ошибка — пропущенные оборотные средства. В смете есть оборудование и ремонт, а на сырьё, зарплату и отсрочку покупателю денег не заложено. Такой проект встаёт на третий месяц, и опытный кредитный специалист замечает это раньше, чем дочитает описание рынка.
Новое требование к согласованности отчётности
С 2026 года нормативы прямо требуют, чтобы налоговая декларация и финансовая отчётность, по которой банк оценивает денежные потоки, были согласованы. На практике это означает: модель, построенная на «реальных» цифрах, отличающихся от сданных в налоговую, теперь создаёт проблему не только этическую, но и процедурную. Расчёт должен опираться на подтверждаемые данные.
| Раздел документа | Что проверяет банк | Что усиливает заявку |
|---|---|---|
| Финансовая модель | поток по периодам и покрытие платежей | таблицы с открытыми формулами |
| Инвестиционные затраты | обоснованность сумм | коммерческие предложения поставщиков |
| Выручка | реалистичность объёма и цены | договоры, письма о намерениях, история продаж |
| Обеспечение | ликвидность и оценка | отчёт об оценке и понимание срока реализации |
| Сценарии | устойчивость при падении выручки | расчёт уровня рисков |
Про пороговые значения
В интернете часто встречается формулировка «банк требует покрытие долга не ниже такого-то значения». Публичного норматива, обязательного для всех банков второго уровня, нет: конкретный банк устанавливает показатель и его порог для своего продукта, поэтому требования в разных программах отличаются. В документе мы приводим расчёт покрытия по периодам и запас прочности без ссылки на единый «стандарт». Что в практике запрашивают конкретные банки — Halyk, Kaspi, БРК — и по каким причинам возвращают заявки, собрано на странице требования банков второго уровня к бизнес-плану.
То же касается собственного участия. Требование в двадцать или тридцать процентов встречается в конкретных программах, но не является универсальным правилом. Правильный порядок — узнать условия продукта в банке и строить модель под них.
Что ускоряет рассмотрение
Три вещи. Первая: модель в рабочем файле с формулами, которую аналитик может пересчитать. Вторая: подтверждение затрат предложениями поставщиков вместо круглых оценок. Третья: честно показанный слабый период с объяснением, чем он закрыт. Заявка, где проблемы не спрятаны, проходит быстрее, чем идеально гладкая.
Чего документ не заменит
Бизнес-план не исправит кредитную историю и не создаст залог. Если по этим позициям есть проблемы, структуру сделки меняют за счёт поручительства, гарантии фонда, снижения суммы или разбивки проекта на этапы.
Второе — разговор. Кредитный специалист оценивает, стоит ли передавать заявку дальше, в том числе по тому, насколько уверенно вы отвечаете на вопросы по своим цифрам. Поэтому нужно понимать расчёты в модели и уметь объяснить их.
Из нашей практики
ТОО «Жана Жибек жолы» — логистический и складской комплекс класса B+ площадью 8 000 м² в Астане.
Задача: привлечь кредит в банке второго уровня под строительство комплекса.
Что сделали: собрали модель с помесячным покрытием платежей по кредиту и подтвердили затраты предложениями подрядчиков. Выручку брали из заключённых договоров аренды, не из средней ставки по городу.
Результат: 1 млрд ₸ привлечено, проект запущен. IRR 21%, загрузка по договорам аренды 90%. Другие проекты с параметрами и письмами клиентов — в портфолио.
Рассчитать смету и срок: 2 шага
Выберите объём инвестиций и куда подаёте документ — покажем состав пакета, ориентировочный срок подготовки и стартовую цену. Точная смета — после короткого разговора.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
Какой порог покрытия долга нужен банку?
Единого норматива для всех банков нет: конкретный банк устанавливает показатель и порог для своего продукта. В документе приводится расчёт покрытия по каждому периоду.
Обязательно ли собственное участие?
Требование зависит от программы и банка. Универсального правила «двадцать-тридцать процентов» не существует, но участие собственными средствами усиливает заявку.
Нужна ли модель в Excel?
Да. Аналитику важно пересчитать сценарии, поэтому мы передаём рабочий файл с формулами. Таблицы в виде изображений для этого не подходят.
Сколько занимает подготовка?
Обычно две-три недели. Срок зависит от полноты исходных данных и от того, как быстро приходят предложения поставщиков.
Получить смету и срок по вашему проекту
Оставьте контакты — уточним 3–4 момента по проекту и в тот же рабочий день назовём состав документа, срок и цену. Данные не передаём третьим лицам, по запросу подписываем NDA до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
Что почитать дальше
Источники: требование согласованности налоговой декларации и финансовой отчётности, используемой для оценки обесценения и расчёта денежных потоков, установлено правилами управления рисками и внутреннего контроля для банков второго уровня; публичного обязательного порога коэффициента покрытия долга, единого для всех банков, не установлено. Данные проверены 5 сентября 2026 года. Профиль на графике модельный: он показывает принцип сопоставления потока и платежа.
Айбопе Усайн — основатель и руководитель Ussain Company (Астана). С 2012 года команда под её руководством подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков, ДАМУ, БРК и частных инвесторов — суммарная стоимость проектов клиентов превышает 6 млрд ₸.
Реальные результаты: сканы благодарственных писем клиентов и портфолио проектов. Связаться напрямую: +7 775 208 2006.
Получить расчёт стоимости и срока
Оставьте телефон — перезвоним в рабочее время, зададим 3–4 вопроса по проекту и назовём цену и срок. Без спама.
Нажимая «Отправить», вы соглашаетесь на обработку персональных данных. Быстрее: WhatsApp или +7 775 208 2006.