
Как банк читает бизнес-план: путь заявки по службам и критерии аналитика
Готовим документ и финансовую модель так, как их читает кредитный аналитик банка: DSCR по каждому периоду, подтверждённый CAPEX, стресс-сценарии и согласованность Excel с текстом. Работаем с БВУ, Фондом «Даму», БРК и частными инвесторами с 2012 года.
- С 2012 года
- 700+ проектов
- Методология UNIDO
- Аккредитация ЕБРР
- Астана, офис и команда
До получения ваших материалов подписываем NDA. Проверка проекта по чек-листу аналитика — бесплатно.
2026
Как устроена проверка заявки внутри банка
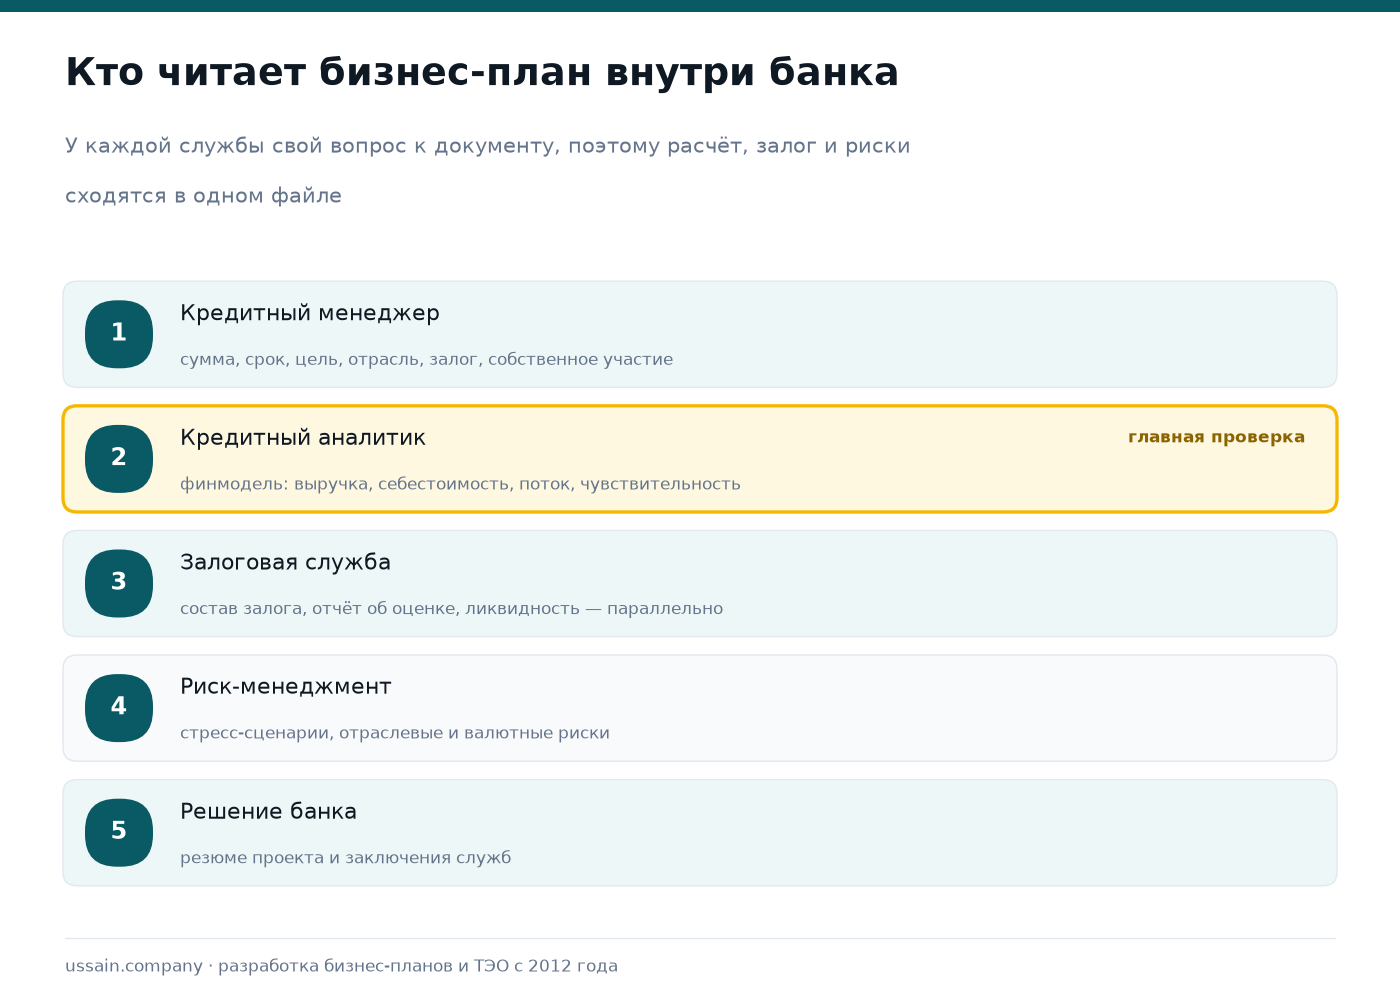
Со стороны заёмщика процесс выглядит как «сдал документы — жду». Внутри банка заявку последовательно читают четыре службы, и бизнес-план нужен каждой из них для своего решения.
| Этап | Кто читает | Что берёт из бизнес-плана | Срок |
|---|---|---|---|
| Первичный скрининг | Кредитный менеджер | Сумма, срок, цель, отрасль, залог, собственное участие — соответствие продукту банка и стоп-факторам | 1–3 дня |
| Финансовый анализ | Кредитный аналитик | Финмодель: прогноз выручки, себестоимость, денежный поток, DSCR, чувствительность | 5–10 рабочих дней |
| Оценка обеспечения | Залоговая служба и независимый оценщик | Состав залога, отчёт об оценке, ликвидность, коэффициент покрытия | параллельно, 5–10 дней |
| Риск-заключение | Риск-менеджмент | Стресс-сценарии, отраслевые и валютные риски, концентрация клиентов и поставщиков | 3–5 дней |
| Решение | Коллегиальное решение банка | Резюме проекта и заключения служб: на итоговое рассмотрение выносятся уже проверенные цифры | 1–2 заседания |
Полный цикл по проекту МСБ обычно занимает от трёх недель до полутора месяцев. Около половины этого времени может уйти на доработку документа по запросам аналитика. Поэтому бизнес-план должен заранее содержать данные и расчёты, которые потребуются при проверке.
Восемь критериев, по которым оценивают проект
1. Покрытие долга денежным потоком (DSCR)
DSCR — отношение денежного потока, доступного для обслуживания долга, к платежам по кредиту, включая тело и проценты, за тот же период. Аналитик рассчитывает показатель отдельно по каждому году без усреднения за весь срок кредита.
| Показатель, млн ₸ | Год 1 | Год 2 | Год 3 |
|---|---|---|---|
| Операционный поток до обслуживания долга | 96 | 142 | 168 |
| Платежи по кредиту (тело + проценты) | 98 | 112 | 112 |
| DSCR | 0,98 | 1,27 | 1,50 |
В этом условном примере проект в целом устойчив, однако в первый год денежного потока недостаточно для плановых платежей. Для прохождения проверки потребуется льготный период по основному долгу, больший собственный вклад или иной график выхода на мощность. Рыночный ориентир казахстанских банков составляет DSCR не ниже 1,2–1,3 в каждом периоде; конкретный порог зависит от кредитной политики банка и качества залога.
DSCR банк выводит из денежного потока. Даже прибыльный по отчёту проект может не пройти проверку, если деньги заморожены в запасах и дебиторской задолженности. Поэтому отчёт о движении денежных средств составляется помесячно на первый год и поквартально дальше. Такой формат мы закладываем при разработке финансовой модели.
2. Откуда взялась выручка
Прогноз продаж проверяют на способ построения. «Выручка 240 млн ₸ в год» одной строкой возвращается на доработку: нужно разложение — мощность × загрузка × цена либо число клиентов × частота × средний чек. Загрузка первого года не может быть стопроцентной: ожидается поэтапный выход на мощность за 12–24 месяца с объяснением, за счёт чего он произойдёт — договоры намерений, предзаказы, действующая база.
Цена должна быть сопоставима с ценами конкурентов в том же городе. Средняя цена по Казахстану не отражает условия конкретного местного рынка. Поэтому в документ включается раздел с анализом конкурентов и указанием источников: сайты, прайсы, маркетплейсы, портал госзакупок.
3. Инвестиционный бюджет и подтверждение цен
Каждая крупная статья CAPEX подтверждается коммерческим предложением поставщика или подрядчика. Аналитик сверяет суммы в модели с приложенными КП и проверяет, учтены ли доставка, монтаж, пусконаладка, таможенные платежи и НДС по ставке 16%, действующей с 1 января 2026 года. Забытый НДС на импортное оборудование — одна из самых частых причин пересчёта сметы.
Здесь же оценивают собственное участие: как правило, от 20–30% стоимости проекта, подтверждённые выписками, оплаченными счетами или внесённым имуществом. Для проектного финансирования БРК доля собственных средств составляет не менее 20%; по отдельным продуктам — от 30%.
4. Обеспечение
Залоговая служба использует отчёт независимого оценщика и данные о ликвидности имущества. Сумма со слов заёмщика для оценки обеспечения не используется: недвижимость в областном центре и оборудование под заказ имеют разные коэффициенты покрытия. Если твёрдого залога не хватает, аналитик сам предложит гарантию Фонда «Даму»: по действующим правилам она покрывает до 85% суммы кредита для микро- и малого бизнеса, но не более 3,5 млрд ₸, при комиссии 1,5%. Условия и субсидирование ставки разобраны в материале о программах ДАМУ 2026 года.
5. Рынок и конкуренция
Раздел о рынке оценивают по одному признаку — проверяемости. Объём со ссылкой на Бюро национальной статистики, данные по импорту в разрезе кода ТН ВЭД, число конкурентов по 2ГИС и отраслевым реестрам засчитываются. «Рынок растёт на 20% в год» без источника — нет.
6. Команда и опыт
Для нового проекта смотрят отраслевой опыт руководителя и ключевых специалистов, для действующего бизнеса — отчётность за два-три года и кредитную историю. Отсутствие опыта в отрасли не блокирует кредит, но поднимает требования к залогу и собственному участию.
7. Риски и стресс-тест
Риск-менеджер попросит показать, что произойдёт с DSCR при падении выручки на 20–30%, росте себестоимости, сдвиге запуска на квартал и ослаблении тенге, если сырьё или оборудование импортные. Модель с одним базовым сценарием вернут. Рабочий вариант — три сценария с явно перечисленными допущениями.
8. Согласованность документа
Цифры в тексте, таблицах и Excel-модели должны совпадать. Расхождение между разделами воспринимается как признак того, что документ собирали из разных источников и перед подачей не сверили данные между собой.
Рассчитать смету и срок под ваш проект
Два шага: объём инвестиций и кому пойдёт документ. Покажем состав пакета, ориентировочный срок и стартовую цену — точную смету назовём после короткого разговора.
Что аналитик сверяет на этапе финансового анализа
Значения ниже отражают рыночную практику казахстанских банков; нормативного статуса у них нет. Каждый банк устанавливает свои пороги во внутренней кредитной политике и может корректировать их для конкретной сделки. Как собрать расчёт, который сойдётся с этими ориентирами и с отчётностью, сданной в налоговую, — на странице бизнес-план для банка. Требования конкретных банков к залогу и обеспечению — на странице требования банков второго уровня.
| Показатель | Рыночный ориентир | Что это значит для заёмщика |
|---|---|---|
| DSCR | не ниже 1,2–1,3 в каждом периоде | Денежный поток покрывает платежи с запасом 20–30% |
| Собственное участие | от 20–30% стоимости проекта | Заёмщик разделяет риск с банком |
| Покрытие залогом | 1,3–1,5× суммы кредита по оценке | Банк возвращает средства при реализации залога с дисконтом |
| Загрузка первого года | ниже проектной, выход на план за 12–24 месяца | Аналитик принимает прогноз |
| Горизонт модели | срок кредита плюс 1–2 года | Виден запас прочности после погашения |
| Ставка дисконтирования | в валюте денежных потоков | Для ориентира в тенге используем доходность МЕУКАМ |
Про базовую ставку. На 9 сентября 2026 года базовая ставка Национального Банка РК составляет 16,25% с коридором ±1 п.п. — решение от 4 сентября 2026 года; следующее заседание назначено на 23 октября. Базовая ставка используется в денежно-кредитной политике и через неё меняется стоимость заёмных денег. Для CAPM она не является безрисковой ставкой. Подробный разбор приведён на странице о базовой ставке НБРК.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.
Чем отличается проверка при участии ДАМУ, БРК и лизинга
- Кредит с субсидией или гарантией Фонда «Даму». Проект сначала проходит стандартную проверку банка, затем банк сам направляет пакет в фонд. Фонд сверяет соответствие приоритетным ОКЭД и условиям программы, а DSCR пересчитывают уже по субсидируемой ставке — часто именно это делает проект проходным. По действующей программе «Іскер аймақ» кредит до 200 млн ₸ выдаётся по ставке «базовая плюс 4%», из которой субсидируется 40%, и конечная ставка для заёмщика — не менее 12,6%, срок субсидирования до трёх лет.
- Банк развития Казахстана. Требования глубже: полноценное ТЭО, экспортный или импортозамещающий эффект, отдельная экспертиза технологии и рынка. Порог входа принципиально другой — БРК рассматривает проекты примерно от 7 млрд ₸ (для отдельных отраслей ниже), поэтому направлять туда проект МСБ бессмысленно. Состав пакета разобран на странице бизнес-план и ТЭО для БРК.
- Лизинг оборудования и техники. Обеспечением служит сам предмет лизинга, поэтому акцент смещается с залога на денежный поток и ликвидность техники, а собственное участие принимает форму аванса.
Структуру документа под требования банка второго уровня разбираем отдельно — см. бизнес-план для БВУ, а состав услуги и сроки — на странице бизнес-план для банка.
Сигналы, после которых аналитик перестаёт читать
- DSCR ниже 1,0 хотя бы в одном году без объяснения, откуда возьмутся деньги на платёж.
- Выручка задана одной цифрой, без разложения на объём и цену.
- Смета без коммерческих предложений или с ценами прошлого года.
- Собственное участие «в виде опыта и связей».
- Один сценарий и отсутствие раздела о рисках.
- Цифры в тексте и в Excel не совпадают.
- Шаблон с чужим городом, чужой арендой и чужой сезонностью.
Разбор реальных отказов с причинами — в материале отказ в бизнес-кредите: 7 ошибок в бизнес-плане.
Что банк попросит приложить к бизнес-плану
- Учредительные документы и сведения о бенефициарах.
- Финансовую отчётность за 2–3 года для действующего бизнеса или налоговые декларации для ИП.
- Выписки по счетам за 12 месяцев.
- Коммерческие предложения на оборудование, работы и сырьё.
- Документы на помещение или участок: право собственности либо договор аренды.
- Правоустанавливающие документы на залог и отчёт об оценке.
- Разрешения и лицензии, если отрасль регулируется.
- Финансовую модель в Excel с открытыми формулами — модель в PDF многие банки не принимают.
Пример из нашей практики
Завод газобетонных блоков в Астане, бизнес-план под кредит банка второго уровня на сумму около 1,2 млрд ₸, проект есть в портфолио. Рынок стройматериалов вопросов у аналитика не вызвал. Проверка сосредоточилась на первом году: производство выходило на мощность девять месяцев, и при стандартном графике погашения DSCR первого года снижался. Льготный период по основному долгу и перенос части закупки оборотных материалов на собственные средства заёмщика изменили график денежных потоков. После пересчёта покрытие по всем периодам превысило 1,3, и проект получил одобрение без повторного круга согласований.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
По вопросам подготовки документов под решение по кредиту и разбор модели с аналитиком — работаем лично с руководителем проекта, без передачи на субподряд.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
У меня действующий бизнес с хорошей отчётностью. Зачем банку ещё и бизнес-план?
Отчётность показывает прошлое, а кредит выдаётся под будущее. Бизнес-план объясняет, на что пойдут деньги и как изменится денежный поток после инвестиций. Для действующего бизнеса документ короче, но финмодель с DSCR нужна в любом случае.
Какой горизонт расчёта нужен?
Срок кредита плюс один-два года. При кредите на пять лет модель строится на шесть-семь: первый год помесячно, дальше поквартально или по годам.
Можно ли подать один бизнес-план в несколько банков?
Можно и разумно: условия по ставке и залогу различаются. Резюме и раздел о финансировании стоит адаптировать под продукт конкретного банка — сумму, срок, график, наличие субсидии.
Сколько времени занимает подготовка?
При готовых исходных данных — от двух до четырёх недель. Дольше всего собираются коммерческие предложения поставщиков, поэтому запрашивать их стоит до начала работы над документом.
Гарантируете одобрение кредита?
Нет. Мы отвечаем за корректный документ и модель, которая выдерживает проверку аналитика. Решение принимает банк, и обещать его одобрение было бы обманом.
Проверим ваш проект глазами кредитного аналитика
Опишите проект, сумму и банк, в который планируете обращаться. Скажем, какие показатели надо усилить до подачи, и назовём срок и стоимость подготовки документа. NDA подписываем до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
- Национальный Банк РК — базовая ставка и график решений: 16,25% с 04.09.2026.
- Фонд «Даму» — условия субсидирования и гарантирования: программа «Іскер аймақ», гарантии до 85%.
- Налоговый кодекс РК (действует с 01.01.2026) — ставка НДС 16%, порог постановки на учёт 10 000 МРП; тексты на портале Әділет.
- Банк развития Казахстана — требования к проектам и перечни документов.
Пороговые значения DSCR, собственного участия и покрытия залогом — рыночная практика; требования конкретного банка уточняйте на дату обращения. Проверено 3 сентября 2026 года.