Мемлекет туристік нысандардың құрылысы мен жабдығының бір бөлігін өтейді, бірақ өтемақы алу үшін негізделген бизнес-жоспар мен есеп-қисап қажет. Біз 2012 жылдан бері инвестициялық жобаларды дайындаймыз және туризм саласындағы субсидия мен несие талаптарына сай құжаттар әзірлейміз.
Өтінімді нысан пайдалануға берілгеннен кейінгі өтемақыны да, «Өрлеу» несиесін де ескеретін етіп құрастырамыз.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.
Ислам қаржыландыруына бизнес-жоспар: мурабаха, иджара, мушарака
Ислам қаржыландыруында пайыздық мөлшерлеменің орнына сауда үстемесі немесе жалдау төлемі қолданылады, ал мәміле нақты активке байланады. Сондықтан бизнес-жоспар мен қаржылық модель де басқаша құрылады: пайыз кестесінің орнына — үстеме мен өтеу графигі, ал модельдің логикасы банктің де, ислам қаржыландыру қағидаттары жөніндегі кеңестің де сұрақтарына жауап беруі керек. Біз 2012 жылдан бері жоба құжаттарын дайындаймыз.
Нарық: құрал жұмыс істейді, бірақ қаражат көлемі шағын
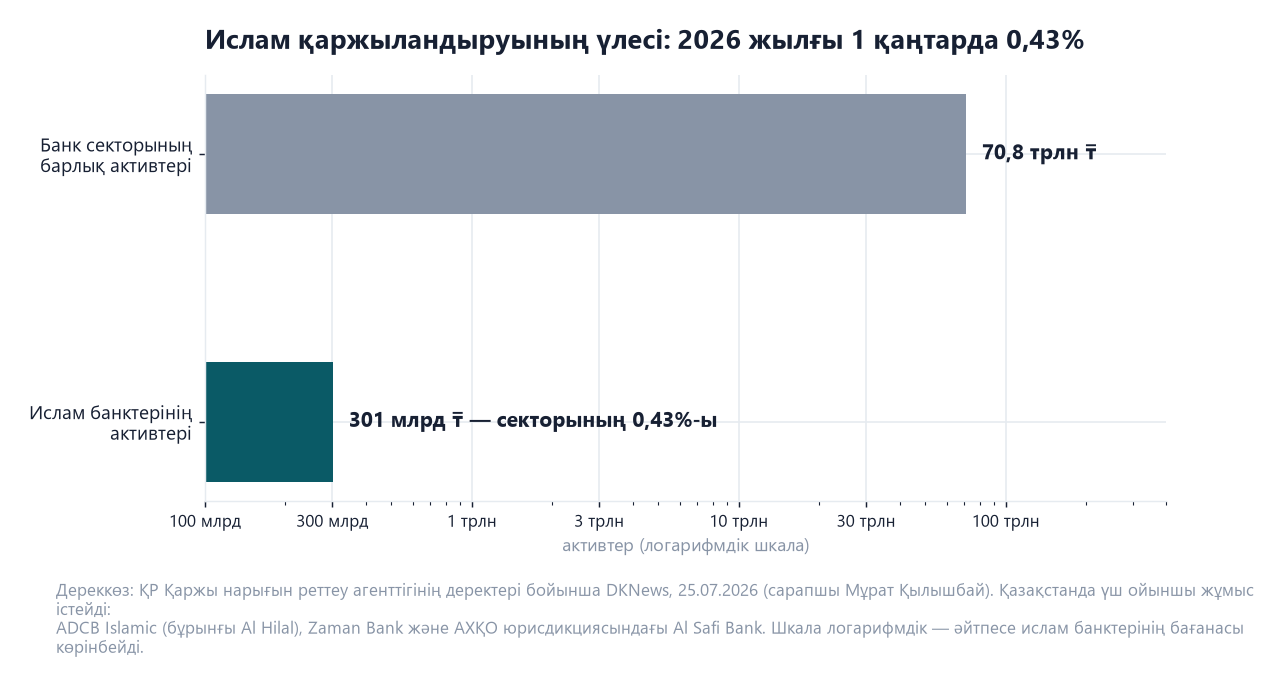
2026 жылғы 1 қаңтарда Қазақстандағы ислам банктерінің жиынтық активтері шамамен 301 млрд ₸ болды — бұл 70,8 трлн ₸ болатын банк секторының 0,43%-ы. Нарықта үш ойыншы жұмыс істейді: ADCB Islamic (бұрынғы Al Hilal), Zaman Bank және Астана халықаралық қаржы орталығының юрисдикциясындағы Al Safi Bank (ҚР Қаржы нарығын реттеу агенттігінің деректері бойынша DKNews, 25.07.2026; сарапшы Мұрат Қылышбай). Сол сарапшының бағалауынша, дәйекті саясат жағдайында үлес 2029 жылға қарай 3–5%-ға жетуі мүмкін — бұл болжам, кепілдік емес.
Практикалық қорытынды қарапайым: қаражат көлемі шағын, сондықтан лимит үшін бәсеке қатты. Сондықтан құжат сипаттамалық емес, есептелетін болуы керек — ақша ағыны, өтеу графигі, кепіл және сезімталдықты талдау.
Бизнес-жоспар қай кезде керек
Шағын сомалар үшін толық құжат талап етілмейді: жеке кәсіпкер жабдық немесе тауар сатып алуға арналған онлайн-мурабаханы бизнес-жоспарсыз ала алады. Толық пакет корпоративтік мәмілелерде керек — банк қаржы моделін, өтеу көзін және кепілді қарайды. Нақты шектер мен талаптар банкке қарай өзгереді, сондықтан өтінім берер алдында таңдалған банктің шарттарын тексереміз.
Құрал
Не үшін
Модельде қалай көрінеді
Мурабаха
тауар, шикізат, жабдық сатып алу
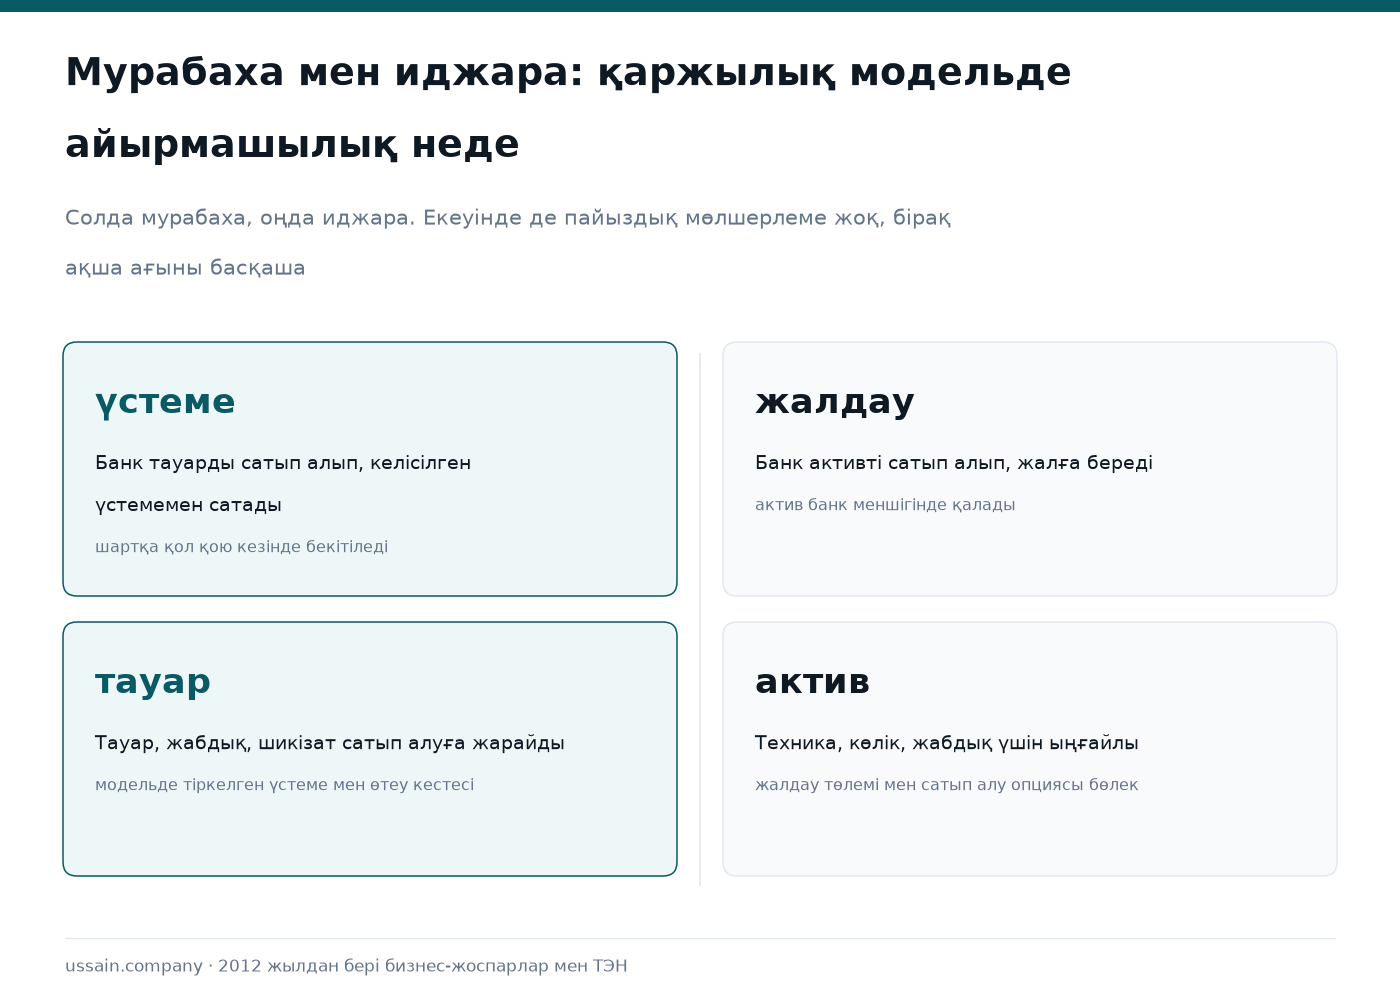
банк активті сатып алып, келісілген үстемемен сатады; үстеме шартта бекітіледі, өтеу кестесі тұрақты
Иджара
жабдық, көлік, жылжымайтын мүлік
жалдау төлемдерінің графигі; актив мерзім соңында сатып алынуы мүмкін — амортизация мен меншік құқығы бөлек есептеледі
Мушарака
серіктестікпен бірлескен жоба
пайда мен шығын үлеспен бөлінеді, сондықтан модельде екі тараптың ағыны бөлек көрсетіледі
Ислам қаржыландыруының қоры шағын, сондықтан өтінімдер қатаң таңдаудан өтеді.
Шартты есеп: мурабаха мен әдеттегі несие
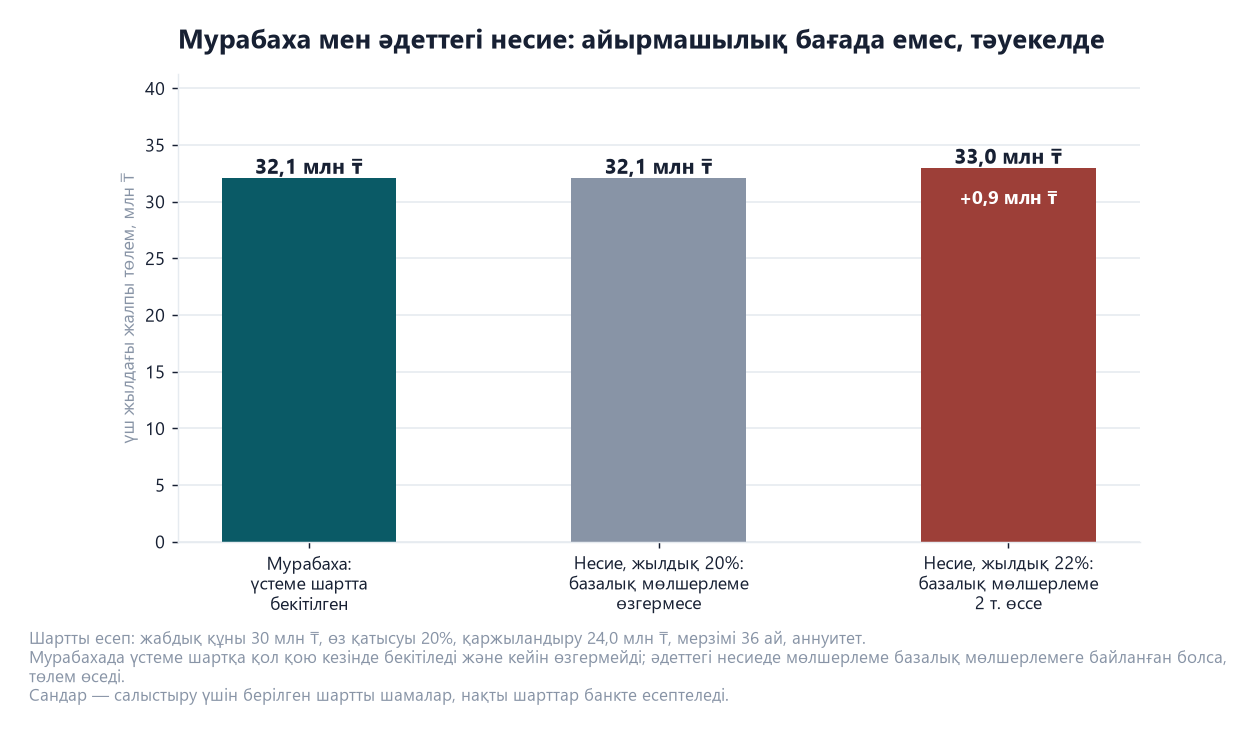
Айырмашылықты сандармен көрсетейік. Құны 30 млн ₸ жабдық, өз қатысуы 20%, қаржыландыру 24,0 млн ₸, мерзімі 36 ай.
Көрсеткіш
Мурабаха
Несие, жылдық 20%
Несие, базалық мөлшерлеме 2 т. өссе
Ай сайынғы төлем
892 мың ₸ (бекітілген)
892 мың ₸
917 мың ₸
Үш жылдағы жалпы төлем
32,1 млн ₸
32,1 млн ₸
33,0 млн ₸
Артық төлем
8,1 млн ₸ — үстеме
8,1 млн ₸ — сыйақы
9,0 млн ₸
Мурабахада үстеме шартта бекітіледі, сондықтан базалық мөлшерлеменің өзгеруі төлемге әсер етпейді.
Есеп мынаны көрсетеді: баға жағынан мурабаха әдеттегі несиеден арзан емес. Айырмашылық тәуекелде — үстеме шартқа қол қою кезінде бекітіледі және кейін өзгермейді, ал өзгермелі мөлшерлемелі несиеде базалық мөлшерлеме өссе, төлем де өседі. Сандар — салыстыру үшін берілген шартты шамалар; нақты шарттарды банк есептейді.
Модельде нені бөлек көрсетеміз
Құрал таңдау ақша ағынын өзгертеді: үстеме бір рет бекітіледі, ал жалдау төлемі кезеңдерге бөлінеді.
Үстеме мен өтеу графигі — пайыздық мөлшерлеменің орнына; әр төлемнің құрамы ашық көрсетіледі.
Актив пен меншік құқығы — мурабахада банк алдымен активті сатып алады, иджарада мерзім бойы иесі болып қалады; бұл баланс пен амортизацияға әсер етеді.
Ақша ағыны — түсім өтеу графигін жабатынын айлық қимада көрсетеміз, жылдық орташа көрсеткішпен емес.
Сезімталдық — түсім 10–15%-ға төмендесе не болатыны; тұрақты үстеме кезінде де ағын жетпей қалуы мүмкін.
Қызмет түрі — қаржыландырылатын бизнес шариғат талаптарына сай болуы керек; бұл жобаның сипаттамасында ашық жазылады.
Құжатты банктің несие бөлімшесі ғана емес, ислам қаржыландыру қағидаттары жөніндегі кеңес те қарайды. Ол кеңес — банктің ішкі органы, шешімді сол банк қабылдайды; біз құжатты дайындаймыз және есепті түсіндіреміз.
Жиі қойылатын сұрақтар
Ислам қаржыландыруында пайыз бар ма?
Жоқ. Мурабахада сауда үстемесі, иджарада жалдау төлемі қолданылады. Бірақ жоғарыдағы есептен көрінгендей, ақшаның құны бәрібір бар — ол үстеме түрінде көрсетіледі және шартта бекітіледі.
Қандай банктер ислам құралдарын ұсынады?
2026 жылғы 1 қаңтардағы жағдай бойынша: ADCB Islamic (бұрынғы Al Hilal), Zaman Bank және АХҚО юрисдикциясындағы Al Safi Bank. 2026 жылғы 16 қаңтардағы № 258-VIII «Банктер және банк қызметі туралы» Заң банк заңнамасын жаңартты және исламдық банк операцияларын жасайтын банк ұғымын енгізді; нақты шарттарды таңдалған банктен тексереміз.
Бизнес-жоспар дайындау қанша тұрады?
Қызмет құны 300 000 ₸-ден басталады. Базалық пакетке нарық талдауы, айлық қаржылық модель, өтеу графигі және сценарийлер кіреді. Нақты баға жоба мен қаржыландыру құралына байланысты — бизнес-жоспар дайындау бетінде пакеттердің құрамы берілген.
Мерзімі қандай?
Деректер дайын болса, жұмыс екі-үш апта уақыт алады. Жабдық бойынша коммерциялық ұсыныстар мен жалдау шарты жиналмаған болса, алдымен соларды реттейміз.
Дереккөздер: ҚР Қаржы нарығын реттеу агенттігінің деректері бойынша DKNews, 25.07.2026 — 2026 жылғы 1 қаңтардағы активтер 301 млрд ₸, банк секторы 70,8 трлн ₸, үш ойыншы, 2029 жылға арналған 3–5% болжамы (сарапшы бағасы); ҚР-ның 2026 жылғы 16 қаңтардағы № 258-VIII «Банктер және банк қызметі туралы» Заңы. Деректер 2026 жылғы 9 қыркүйекте тексерілді. Шартты есептегі баға, мерзім және мөлшерлемелер — салыстыру үшін алынған шамалар, нақты шарттар банкте айқындалады.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.
Қазақстанның Даму Банкі (ҚДБ) ірі индустриялық жобаларды қаржыландырады, бірақ өтінімнің негізін банктік стандартқа сай ТЭО мен қаржылық модель құрауы тиіс. Біз 2012 жылдан бері инвестициялық жобаларды дайындаймыз және құжаттарды дәл ҚДБ талап ететін форматта әзірлейміз.
Бизнес-жоспар мен ТЭО-ны дайын үлгі ретінде емес, банк алдында қорғалатын есеп-қисап ретінде құрастырамыз.
Ең төменгі қарыз сомасы — 7 млрд ₸ (тамақ өнеркәсібі мен ГЧП жобалары үшін 3 млрд ₸-ден).
Меншікті қатысу — кемінде 20%, ал жобалық қаржыландыруда кемінде 30%.
Мерзімі — 5 жылдан 20 жылға дейін.
Өтінімді қарау үш кезеңнен тұрады және 60 жұмыс күніне дейін созылуы мүмкін.
Банктік ТЭО мен қаржылық модель — міндетті құжаттар.
Біз дайындайтын құжаттар
ҚДБ-нің талаптарына сай толық пакет әзірлейміз: жобаның маркетингтік және техникалық негіздемесі, инвестициялық жоспар, өндірістік болжам және қаржылық бөлім.
ҚДБ экспортқа бағдарланған жобаларға ерекше көңіл бөледі. Біз өнімнің сыртқы нарықтағы бәсекеге қабілеттілігін, экспорттық көлемді және валюталық түсімді қаржылық модельде негіздейміз.
Жобаның нәтижесі
Дайын құжаттар банктің несиелік талдауынан өтуге бейімделеді: барлық болжам көздермен және логикалық есеппен расталады, жасанды сандар қолданылмайды.
Жиі қойылатын сұрақтар
ҚДБ-ға ең төменгі қарыз қанша?
Жалпы ереже бойынша 7 млрд ₸-ден. Тамақ өнеркәсібі мен ГЧП жобалары үшін табалдырық 3 млрд ₸-ден басталады.
Меншікті қатысу қандай болуы керек?
Кемінде 20%, ал жобалық қаржыландыру схемасында кемінде 30% меншікті қаражат талап етіледі.
ТЭО дайындау қанша тұрады?
ТЭО 350 000 ₸-ден басталады. Нақты баға жобаның ауқымы мен күрделілігіне байланысты — жобаға қарап есептейміз.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.
Өнеркәсіпті дамыту қоры (ФРП) техника лизингін, шағын және орта бизнеске арналған жеңілдетілген несиені және ірі жобаларды қаржыландырады. Әр бағдарламаның өз шарттары мен өтінім форматы бар, сондықтан бизнес-жоспарды нақты бағдарлама талаптарына сәйкес әзірлеу маңызды.
Біз 2012 жылдан бері 700-ден астам жоба дайындадық және ФРП құралдарына сай құжаттарды әзірлейміз.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.
Қонақ үй немесе шағын гостиница салу — үлкен инвестицияны және мұқият жоспарлауды қажет ететін бизнес. Сапалы бизнес-жоспар қанша қаражат керек екенін, жобаның қашан өтелетінін және бөлмелердің толымдылығы табысқа қалай әсер ететінін көрсетеді.
2012 жылдан бері біз 700-ден астам жоба дайындадық. Қонақ үй бизнесіне арналған бизнес-жоспарды банк, грант немесе инвестор талаптарына сай құрастырамыз.
Қонақ үй жобасында негізгі шығындар бірнеше бағытқа бөлінеді. Нақты сомалар объектінің көлемі мен деңгейіне қарай есептеледі:
Жер учаскесі мен ғимарат: сатып алу, құрылыс немесе жөндеу.
Бөлме жабдығы: төсек-орын, жиһаз, техника.
Инженерлік жүйелер: жылыту, желдету, сумен жабдықтау.
Персонал жалақысы (әкімші, тазалаушы, қызмет көрсету).
Коммуналдық төлемдер мен пайдалану шығындары.
Маркетинг және брондау платформаларына комиссия.
Бизнес-жоспар не үшін қажет
Мақсатқа қарай құжаттың екпіні өзгереді:
Банк үшін — ірі несиені өтеу қабілеті мен ұзақ мерзімді тұрақтылық негізделеді.
Грант үшін — «Бастау Бизнес» бағдарламасы бойынша 400 АЕК (шамамен 1 730 000 ₸) немесе «Даму» субсидиясы форматына сай құрылым.
Инвестор үшін — капиталдың қайтарымы мен жобаның ұзақ мерзімді табыстылығы.
Жиі қойылатын сұрақтар
Шағын қонақ үйге де бизнес-жоспар қажет пе?
Иә. Бөлме саны аз болса да, инвестиция мен өтелу мерзімін дұрыс есептеу маңызды. Бизнес-жоспар шағын гостиница мен ірі объектіге де бірдей пайдалы.
Қаржылық модельде толымдылық қалай ескеріледі?
Біз бөлмелердің орташа толымдылығын, маусымдылықты және орташа бағаны негізге алып кіріс болжамын құрамыз. Барлық болжам жобаның нақты жағдайына сай есептеледі, жасанды сандар қолданылмайды.
Қонақ үй бизнес-жоспары қанша тұрады?
Бизнес-жоспар 300 000 ₸-ден басталады. Нақты баға жобаның ауқымы мен есептердің көлеміне байланысты анықталады.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.
Кафе, асхана немесе ресторан ашу — нақты есеп пен айқын жоспарды талап ететін бизнес. Дұрыс құрылған бизнес-жоспар қанша инвестиция қажет екенін, қашан өтелетінін және жобаның қаншалықты тиімді болатынын алдын ала көрсетеді.
Біз 2012 жылдан бері жұмыс істеп келеміз және 700-ден астам жоба дайындадық. Кафе бизнесіне арналған бизнес-жоспарды банк несиесіне, грантқа немесе инвесторға сай форматта жасаймыз.
Мақсатқа қарай құжаттың құрылымы мен екпіні өзгереді:
Банк үшін — несиені өтеу қабілеті мен қаржылық тұрақтылық көрсетіледі.
Грант үшін — «Бастау Бизнес» бағдарламасы бойынша 400 АЕК (шамамен 1 730 000 ₸) немесе «Даму» субсидиялары форматына сай жоспар.
Инвестор үшін — пайда мен қайтарым логикасы, жобаның өсу әлеуеті.
Жиі қойылатын сұрақтар
Кафе бизнес-жоспарын дайындау қанша уақыт алады?
Мерзім жобаның күрделілігіне байланысты. Орташа кафе немесе асхана жобасы бойынша қаржылық модельмен бірге бизнес-жоспар бірнеше жұмыс күнінде дайындалады. Нақты мерзімді жобаны талқылағаннан кейін айтамыз.
Бизнес-жоспар грантқа немесе банк несиесіне жарай ма?
Иә. Біз құжатты нақты мақсатқа — банкке, «Бастау Бизнес» немесе «Даму» бағдарламаларына, не инвесторға сай форматта дайындаймыз. Талаптар алдын ала ескеріледі.
Кафе бизнес-жоспары қанша тұрады?
Бизнес-жоспар 300 000 ₸-ден басталады. Нақты баға жобаның көлемі мен қажетті есептерге байланысты анықталады.
Жобаңызды бірге есептейік. Бизнес-жоспар, қаржылық модель және ТЭО — банк, грант немесе инвестор талаптарына сай. WhatsApp-қа жазу немесе +7 775 208 2006.