Финансовая модель завода алюминиевого профиля: плата за передел, металл и сценарии
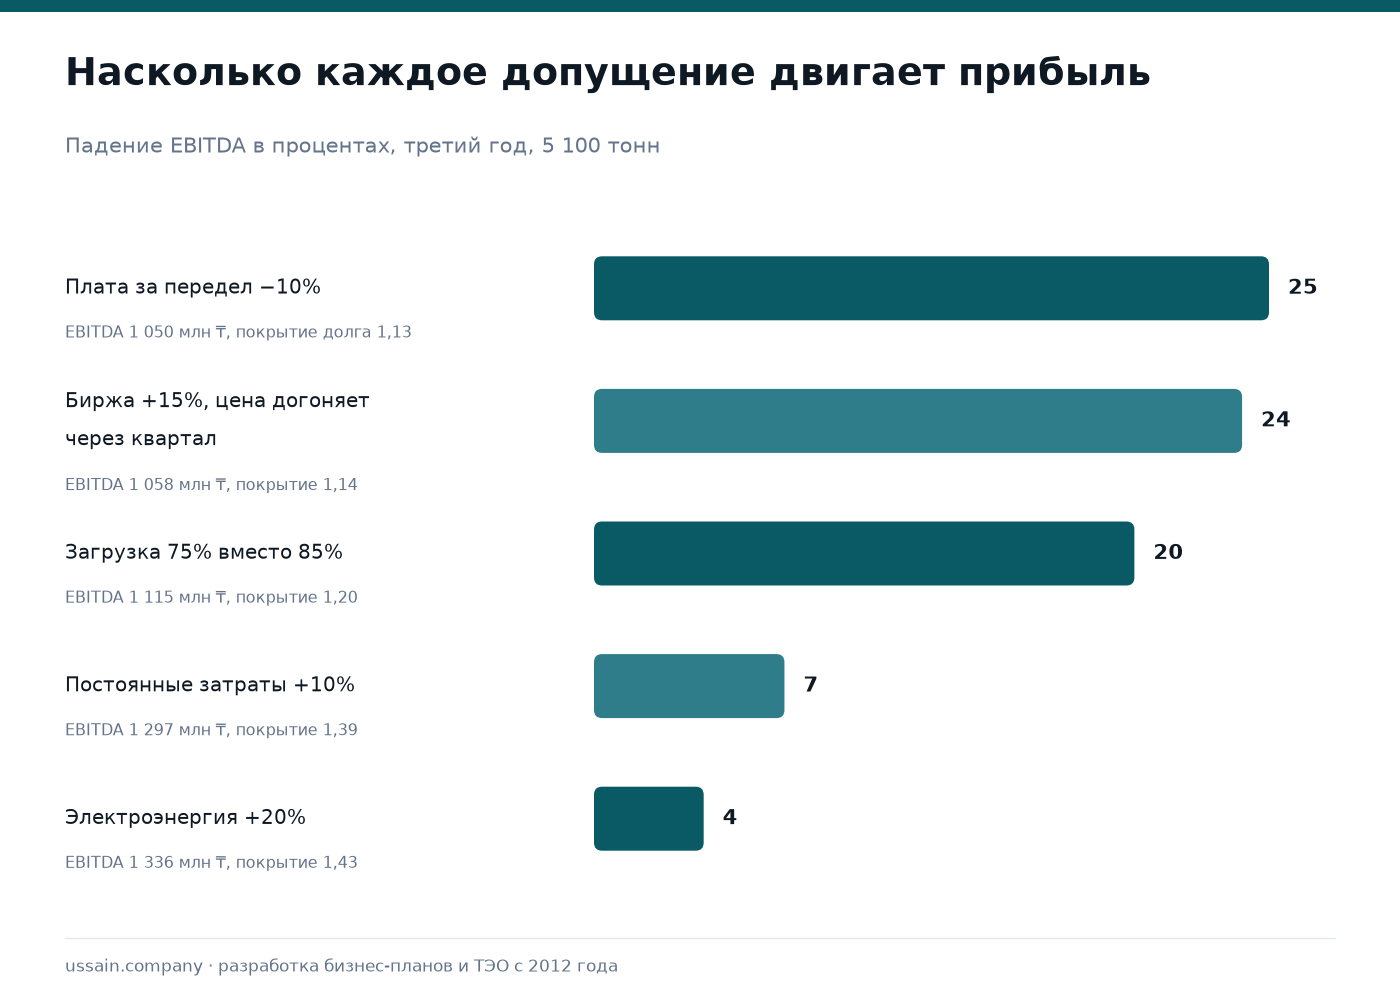
Завод профиля зарабатывает на разнице между ценой профиля и стоимостью металла в нём — на плате за передел. Металл проходит через модель транзитом по биржевой цене, и главный риск сидит не в нём. В примере на 6 000 тонн в год снижение платы за передел на 10% уменьшает EBITDA на четверть, а рост постоянных затрат на 10% — всего на 7%. Ниже — как устроена модель, какие сценарии проверяют и образец расчёта.
- С 2012 года
- 700+ проектов
- Образец расчёта
- От 300 000 ₸
Цифры проекта и коммерческие предложения не раскрываем: подписываем NDA.
пример
Плата за передел — сердце модели
В договорах с покупателями цену профиля обычно складывают из трёх частей: котировки Лондонской биржи металлов, премии за заготовку и платы за передел. Первые две части завод покупает и продаёт дальше почти без наценки. Зарабатывает он на третьей: прессовании, старении, окраске, упаковке и сервисе.
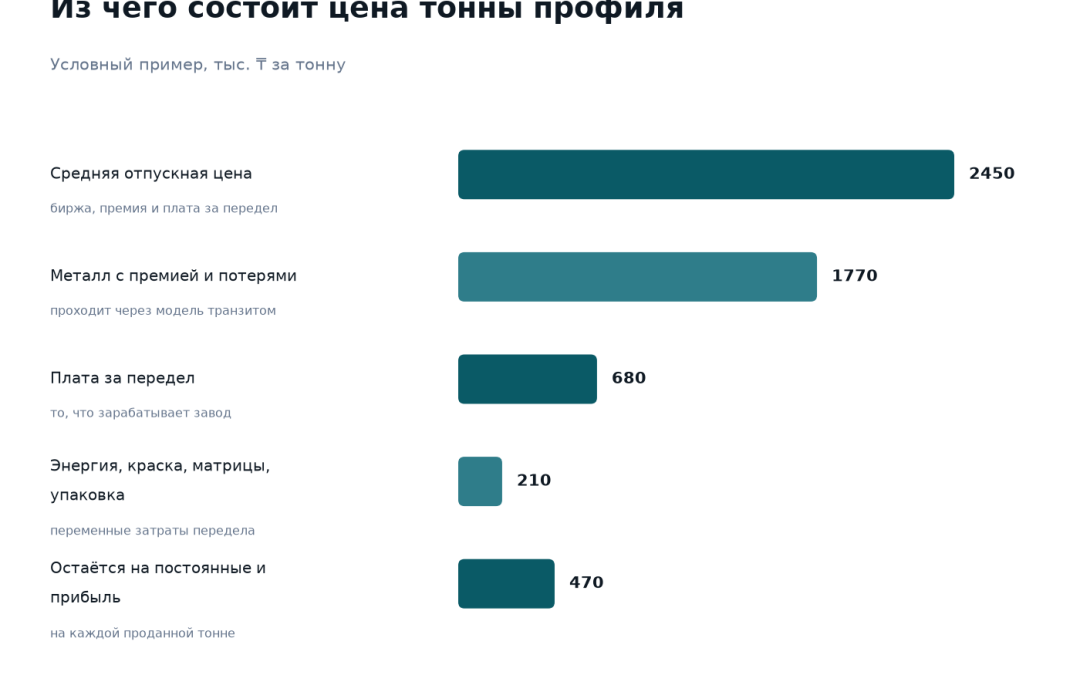
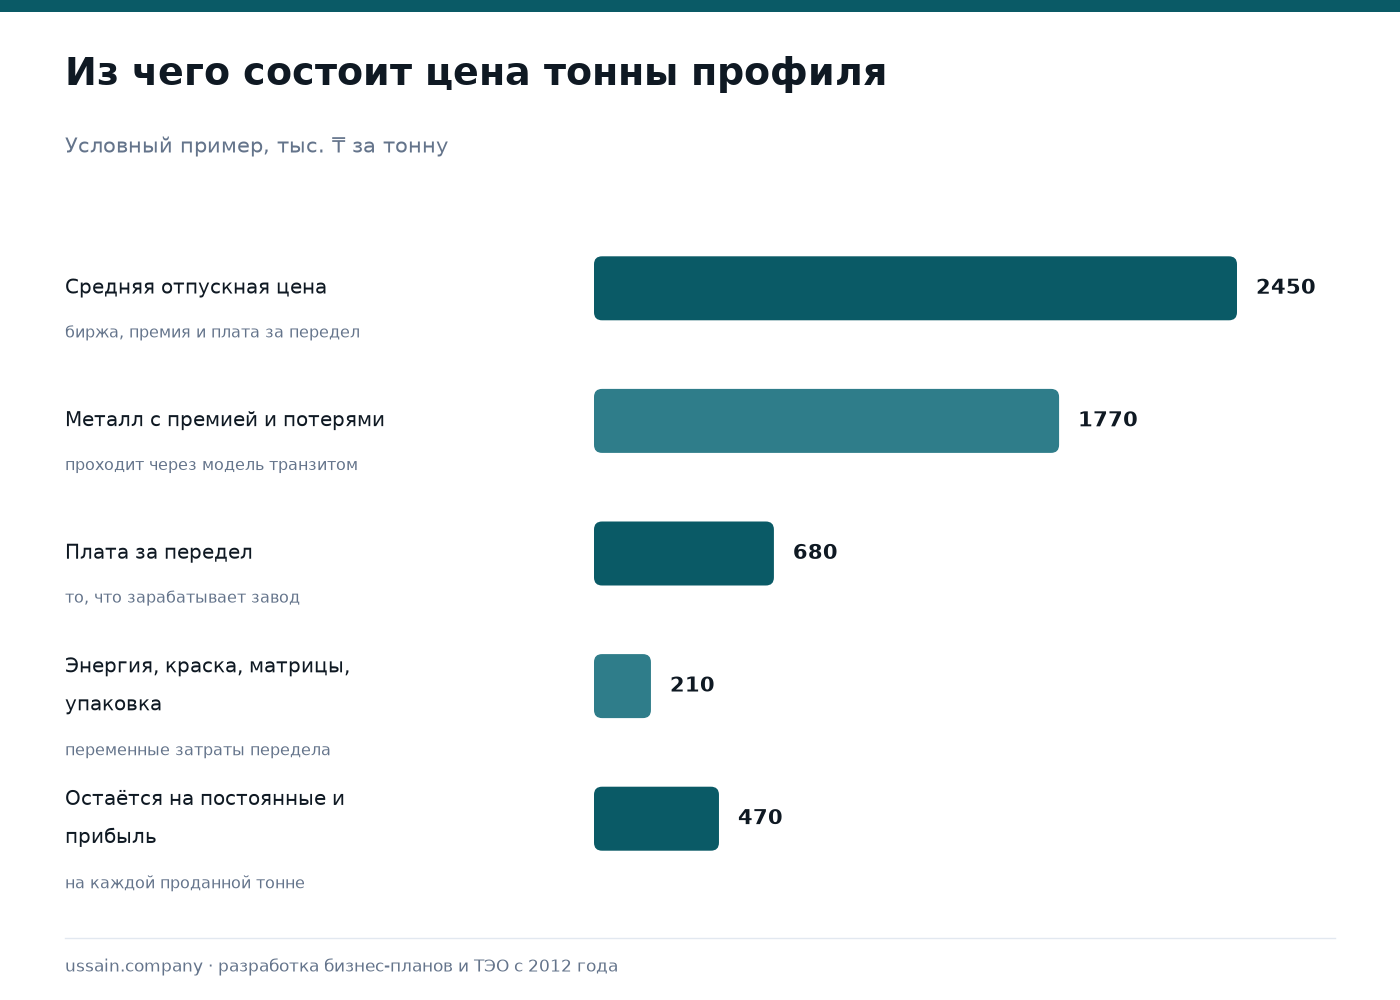
Поэтому выручка в модели завода профиля выглядит огромной, а маржа — тонкой. В примере при средней цене 2,45 млн ₸ за тонну металл стоит 1,77 млн ₸, плата за передел — 680 тыс. ₸, а после энергии, краски, матриц и упаковки на тонне остаётся 470 тыс. ₸ на покрытие постоянных затрат и прибыль.
Модель, в которой цена профиля зафиксирована в тенге на несколько лет вперёд, а металл растёт по прогнозу, показывает либо фантастическую, либо провальную прибыль — в зависимости от прогноза. Банк такую модель возвращает. Цену и металл связывают одной формулой.
Из каких листов состоит модель
- Допущения. Котировка биржи, премия, плата за передел по сегментам, курс, тарифы, ставки налогов.
- Производство. Выработка пресса в килограммах в час по группам профилей, сменность, простои на смену матриц.
- Металлический баланс. Расход заготовки на тонну годного, пресс-остаток и обрезь, возврат отходов в переплав или продажа лома.
- Отделка. Доля окрашенного и анодированного профиля, расход порошка и химии, смены цвета.
- Капитальные вложения. Пресс, печи, окраска, цех, матрицы — с графиком авансов поставщикам.
- Оборотный капитал. Запас заготовки, склад профиля, отсрочка покупателям, отсрочка поставщика металла.
- Финансирование. Кредит, лизинг, собственные средства, льготный период.
- Отчёты и показатели. Прибыли и убытки, движение денег, баланс, NPV, IRR, покрытие долга по годам.
- Сценарии. Чувствительность к плате за передел, бирже, загрузке и тарифам.
Сценарии, которые проверяют
| Сценарий | EBITDA | Изменение | Покрытие долга |
|---|---|---|---|
| Базовый | 1 397 млн ₸ | — | 1,50 |
| Плата за передел −10% | 1 050 млн ₸ | −25% | 1,13 |
| Биржа +15%, цена догоняет через квартал | 1 058 млн ₸ | −24% | 1,14 |
| Загрузка 75% вместо 85% | 1 115 млн ₸ | −20% | 1,20 |
| Постоянные затраты +10% | 1 297 млн ₸ | −7% | 1,39 |
| Электроэнергия +20% | 1 336 млн ₸ | −4% | 1,43 |
Сценарий с биржей показывает ещё один эффект: при росте котировки на 15% растёт и оборотный капитал, потому что дорожают запас заготовки и долг покупателей. В примере это ещё около 300 млн ₸, которые нужно где-то взять именно тогда, когда маржа просела.
Образец: фрагмент финансовой модели завода алюминиевого профиля
Две страницы обезличенного примера на условных допущениях: цена от биржи и плата за передел, структура вложений, денежный поток и покрытие долга по годам с льготным периодом.
Какие допущения проверяют строже всего
- Плата за передел по сегментам. Профиль общего назначения и системный профиль для фасадов стоят по-разному; средняя по рынку цифра не годится.
- Выход годного. Сколько заготовки уходит на тонну профиля и что происходит с отходами. Ошибка в несколько процентов здесь съедает заметную часть платы за передел.
- Выработка пресса. Паспортная производительность и реальная выработка на смешанной номенклатуре различаются из-за смен матриц.
- Темп выхода на мощность. В примере загрузка первого года 55%: её подтверждают покупателями, а покрытие процентов в этот год — резервом.
- Оборотный капитал. Около 2 млрд ₸ на мощности в примере — сумма, сравнимая со стоимостью линии окраски.
Что получает заказчик
- модель в Excel с открытыми формулами и листом допущений;
- формулу цены от биржи и сценарии по котировке;
- металлический баланс и расчёт выхода годного;
- покрытие долга по каждому году и график финансирования;
- пояснительную записку к допущениям с источниками.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
На чём зарабатывает завод алюминиевого профиля?
На плате за передел — разнице между ценой профиля и стоимостью металла с премией за заготовку. В примере это 680 тыс. ₸ на тонне при цене 2,45 млн ₸.
Какой сценарий самый опасный?
Снижение платы за передел и рост биржи, который цена в договорах догоняет с опозданием. Каждый из них уменьшает EBITDA примера примерно на четверть.
Нужна ли помесячная модель?
Да, по крайней мере на период стройки и выхода на мощность: авансы поставщикам, набор загрузки и оборотный капитал в годовой модели не видны.
Какой порог покрытия долга?
В практике банков — 1,2–1,3 по каждому году. Норматива нет, порог устанавливает кредитная политика конкретного банка.
Сколько стоит модель?
От 300 000 ₸ в составе бизнес-плана. Смета зависит от числа прессов, участков отделки и детализации номенклатуры.
Заказать финансовую модель завода профиля
Опишите мощность, номенклатуру, участки отделки и источники финансирования. Скажем, какие данные понадобятся и сколько займёт работа. NDA подписываем до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
Связанные материалы
Источники: расчёт чувствительности выполнен на условном примере с явными допущениями (пресс 1 800 т, 6 000 т в год, третий год работы при загрузке 85%, средняя цена 2 450 000 ₸ за тонну, металл 1 770 000 ₸, прочие переменные 210 000 ₸, постоянные 1 млрд ₸ в год, кредит 50% вложений под 19%); порог покрытия долга — практика банков, норматива нет. Цифры примера показывают логику расчёта. Проверено 10 октября 2026 года.