Требования банков Казахстана к бизнес-плану: залог, покрытие, порог БРК
Здесь — требования конкретных банков, залоговое обеспечение и причины отказа. Как собрать расчёт, который сойдётся с отчётностью, сданной в налоговую, разобрано на странице «Бизнес-план для банка в Казахстане».
Бизнес-план для банка второго уровня в Казахстане в 2026 году — это документ на 50–80 страниц с финансовой моделью на 3–5 лет, анализом рынка, залоговым обоснованием и расчётом покрытия платежей по кредиту (DSCR). Каждый БВУ имеет собственные требования: Halyk Bank акцентирует залог и денежный поток, Kaspi — обороты по счёту, БРК — целевой сектор и IRR. Срок рассмотрения — от 10 до 30 рабочих дней. Без профессионально составленного бизнес-плана вероятность одобрения с первой подачи заметно ниже. Ussain Company готовит бизнес-планы для всех БВУ Казахстана с 2012 года.
Требования банков Казахстана к бизнес-плану 2026
Как читать эту таблицу. Банки Казахстана не публикуют требования к бизнес-плану как открытый стандарт: условия зависят от продукта, суммы, отрасли и кредитной истории заёмщика, а внутренние регламенты меняются без объявления. Цифры ниже — ориентиры, собранные по практике подачи. Перед подготовкой документа запросите у своего менеджера в банке актуальный перечень: это бесплатно и экономит один цикл доработок.
| Банк | Минимальный залог (КЗ) | Акцент проверки | Срок рассмотрения | Особенность |
|---|---|---|---|---|
| Halyk Bank | 130–150% | Денежный поток, залог | 14–21 р.д. | Требует аудированную отчётность при сумме от 50 млн тенге |
| Kaspi Bank | 120–140% | Обороты по счёту, кредитная история | 7–14 р.д. | Сильный акцент на историю расчётного счёта за 12 месяцев |
| БРК (Банк Развития Казахстана) | 110–130% | IRR, целевой сектор, экспортный потенциал | 21–30 р.д. | Финансирует только приоритетные отрасли по Нацплану |
| Евразийский банк | 130–150% | Залог, DSCR | 14–21 р.д. | Работает с МСБ, лояльнее к молодым компаниям |
| Bereke Bank | 130–150% | Денежный поток, залог | 14–21 р.д. | Акцент на реальный сектор, производство |
Коэффициент залогового обеспечения (КЗ) = рыночная стоимость залога / сумма кредита × 100%. КЗ 130% означает: залог стоит на 30% больше суммы кредита.
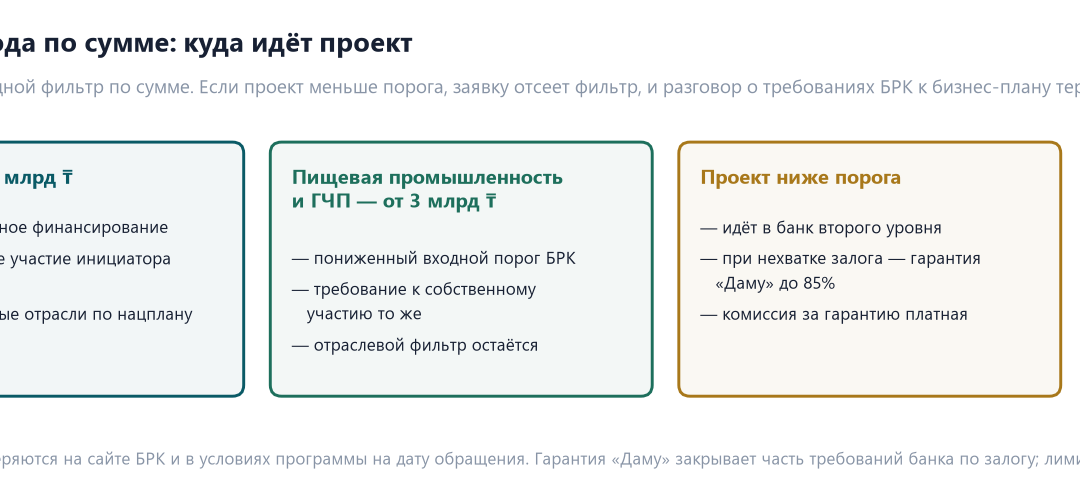
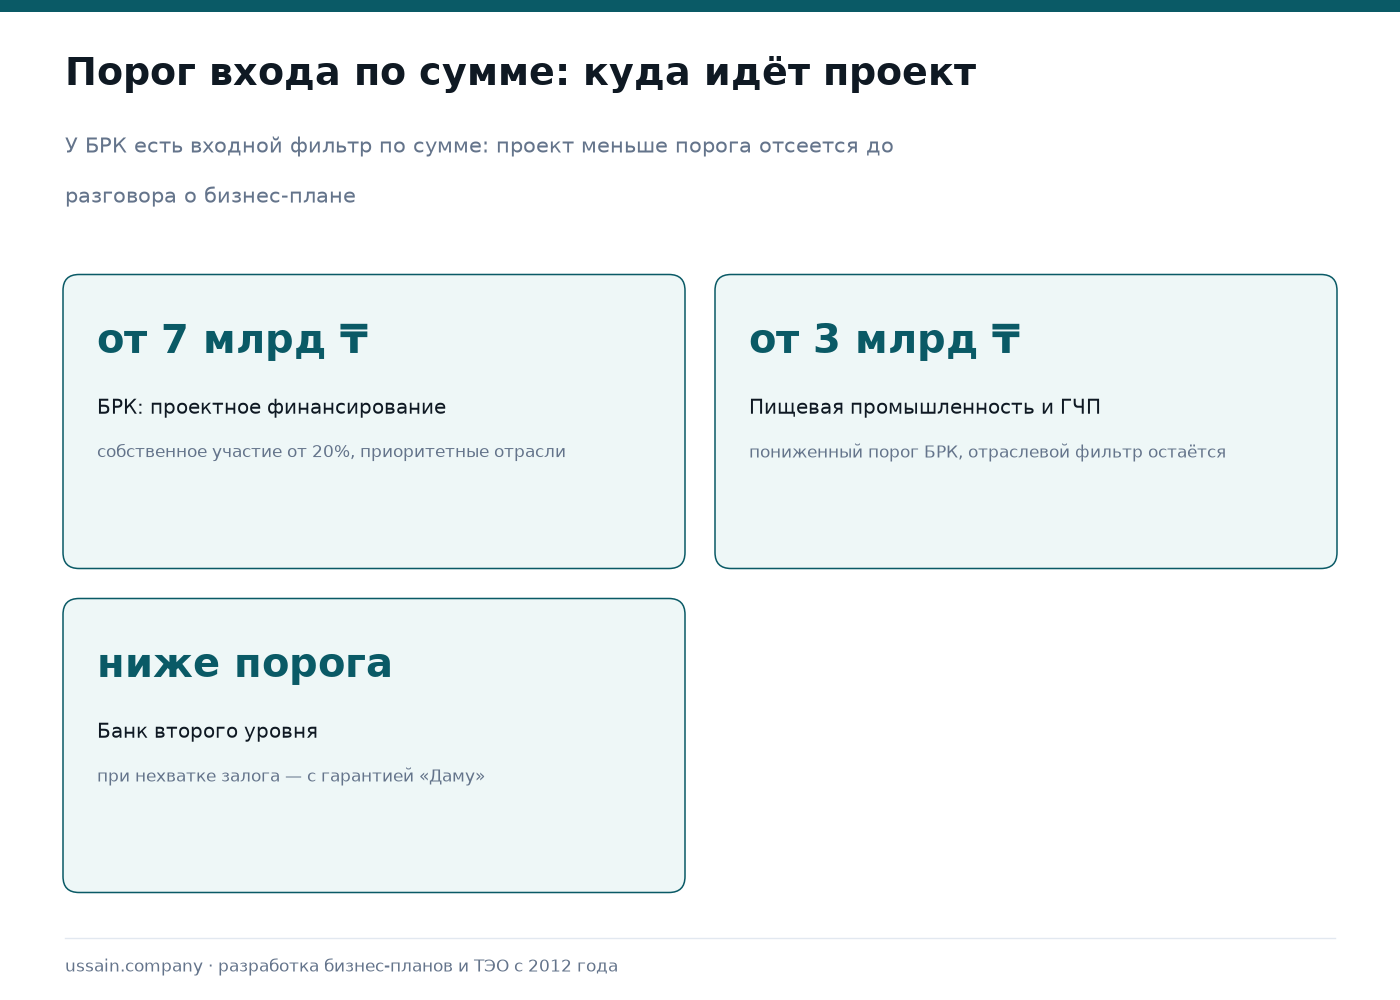
Про БРК стоит знать заранее. Банк развития Казахстана работает с проектами от 7 млрд ₸ — для пищевой промышленности и проектов государственно-частного партнёрства порог опускается до 3 млрд ₸. Собственное участие инициатора — от 20%. Если проект меньше, разговор о требованиях к бизнес-плану для БРК смысла не имеет: заявку отсеет входной фильтр по сумме. Такие проекты идут в банк второго уровня, при необходимости — с гарантией «Даму».
Какие требования Halyk Bank к бизнес-плану для получения кредита в 2026
Halyk Bank — крупнейший БВУ Казахстана по активам. Требования к бизнес-плану одни из самых детальных на рынке. Перечень ниже собран по практике подачи: открытого стандарта банк не публикует.
Обязательная структура бизнес-плана для Halyk Bank:
Раздел 1: Резюме проекта — 1–2 страницы. Сумма, цель, источник погашения, срок. Halyk читает резюме первым и принимает предварительное решение о целесообразности рассмотрения. Без конкретных цифр в резюме — запрос дополнительных материалов.
Раздел 2: Описание бизнеса — действующая деятельность, лицензии, ключевые контрагенты (поставщики и покупатели). Halyk проверяет реальность контрагентов — наличие действующих договоров и история оплат.
Раздел 3: Анализ рынка — 10–15 страниц. Объём рынка, конкуренты, целевая аудитория. Источники — обязательно с URL и датой доступа. Halyk запрашивает дополнительные данные если анализ рынка написан без источников.
Раздел 4: Финансовая модель — ключевой раздел для Halyk. Требования:
— ДДС (отчёт о движении денежных средств) помесячно на весь срок кредита
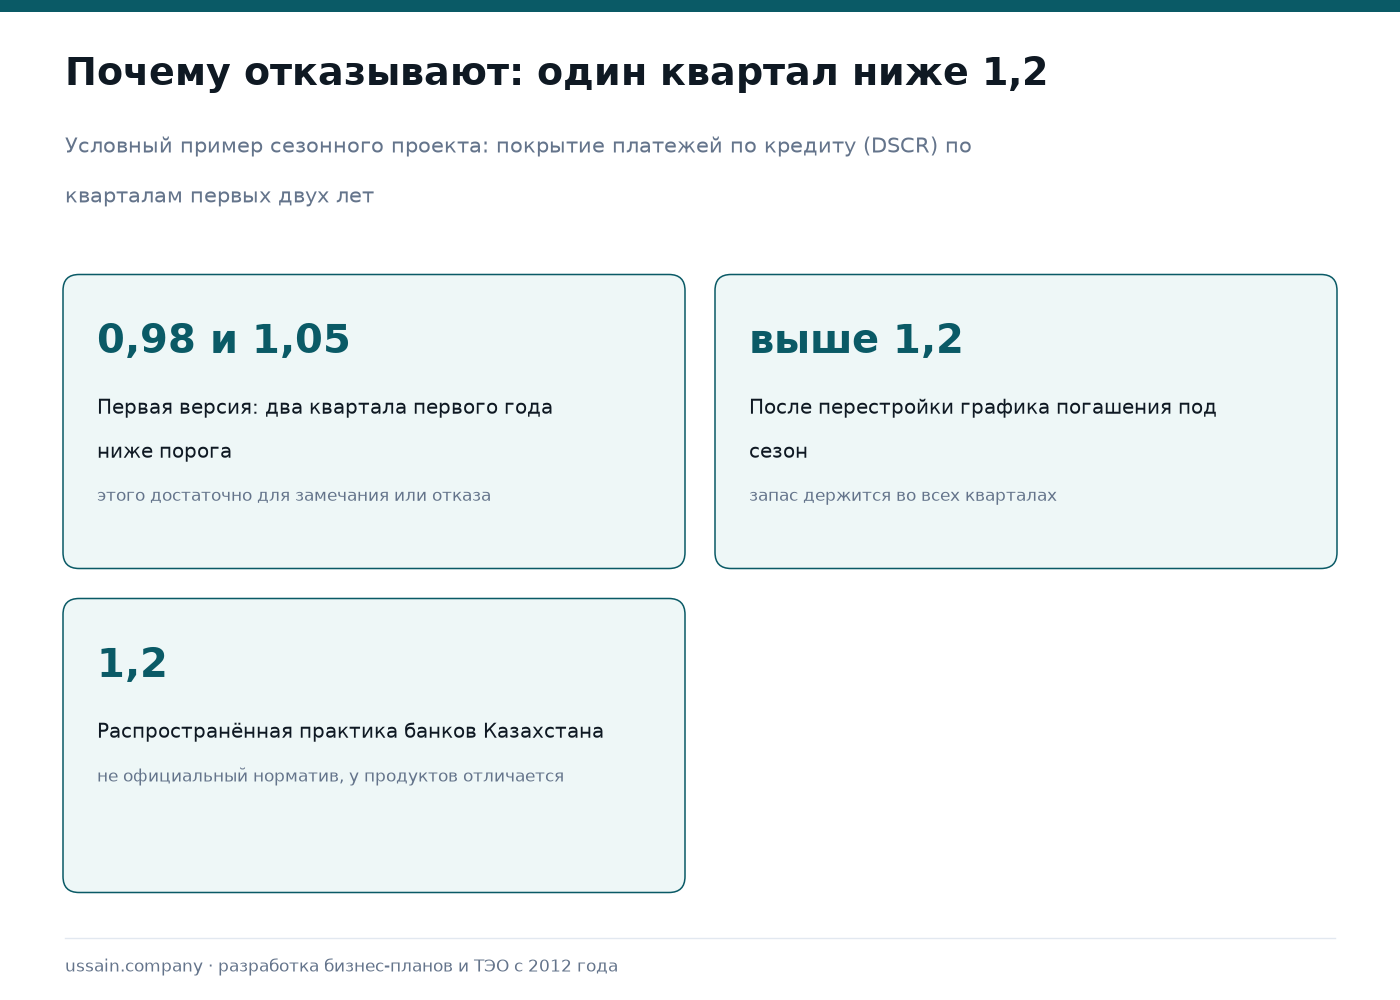
— покрытие платежей по кредиту (DSCR) без провалов по кварталам: по практике запас ниже 1,2 собирает замечания
— Стресс-тест: снижение выручки на 20–30% — проект должен оставаться платёжеспособным
— Точка безубыточности — конкретный месяц
Раздел 5: Залоговое обеспечение — перечень залогов с рыночной оценкой. Оценка должна быть от аккредитованного при Halyk оценщика. Недвижимость — наиболее предпочтительный залог. Оборудование и ТМЦ — принимаются с дисконтом 30–50%.
При сумме свыше 50 млн тенге Halyk требует аудированную финансовую отчётность за 2 года от аккредитованной аудиторской компании. Это отдельные расходы — 200 000–600 000 тенге и 2–4 недели времени.
Чем бизнес-план для банка отличается от бизнес-плана для ДАМУ
Банк и ДАМУ оценивают проект с принципиально разных позиций.
Банк — это кредитор. Главный вопрос: «Вернёт ли заёмщик деньги?» Банк смотрит на залог (есть что забрать), денежный поток (есть чем платить) и кредитную историю (платил раньше). IRR его интересует косвенно.
ДАМУ — это государственный фонд. Главный вопрос: «Жизнеспособен ли проект и создаёт ли он ценность для экономики?» ДАМУ смотрит на IRR, обоснованность рынка, реалистичность финмодели и социальный эффект (рабочие места, налоги).
| Параметр | Бизнес-план для БВУ | Бизнес-план для ДАМУ |
|---|---|---|
| Объём | 50–80 страниц | 40–70 страниц |
| Ключевой показатель | покрытие платежей по кредиту (DSCR) | IRR ≥ 20–35% (по отрасли) |
| Залог | Обязателен (КЗ 120–150%) | Не нужен (для субсидий и гарантий) |
| Горизонт финмодели | 3–5 лет | 5–10 лет |
| Анализ рынка | 10–15 страниц | 15–25 страниц |
| Матрица рисков | Желательно | Обязательно |
| Аудит отчётности | При сумме от 50 млн тенге | Не требуется |
| Срок рассмотрения | 10–30 р.д. | 15–30 р.д. |
Практический вывод: один документ для обоих институтов не работает — логика разная. Если подаёте параллельно, делайте базовую модель по стандарту ДАМУ (он строже), затем адаптируйте под конкретный банк, добавив залоговый раздел и стресс-тест по DSCR.
Какой минимальный залог нужен для бизнес-кредита в Казахстане
Залог — критический фактор для большинства БВУ. Без достаточного обеспечения бизнес-план не рассматривается, каким бы сильным он ни был.
Типы залогов и их «вес» в глазах банков:
| Тип залога | Принимаемость | Типичный дисконт банка |
|---|---|---|
| Коммерческая недвижимость (нежилая) | Высокая | 20–30% от оценочной стоимости |
| Жилая недвижимость | Высокая | 20–30% |
| Промышленное оборудование | Средняя | 40–60% |
| Транспортные средства | Средняя | 30–50% |
| Товарно-материальные запасы | Низкая | 50–70% |
| Права требования (дебиторка) | Низкая | 50–70% |
| Гарантия ДАМУ | Высокая | Покрывает до 85% суммы кредита |
Гарантия ДАМУ — важный инструмент для тех, у кого недостаточно твёрдого залога. ДАМУ выступает поручителем перед банком, покрывая до 85% суммы кредита. Это позволяет получить финансирование при залоге 30–50% от суммы вместо стандартных 120–150%. Работает в связке с программами ДКБ.
У гарантии есть границы, которые полезно знать до расчёта: покрытие — до 85% суммы кредита для микро- и малого бизнеса при потолке 3,5 млрд ₸; за саму гарантию фонд берёт комиссию 1,5%. Комиссия ложится в стоимость денег наравне со ставкой, поэтому в финансовой модели её показывают отдельной строкой. Условия субсидирования ставки разбираем на странице субсидия и гарантия «Даму».
Сколько стоит и сколько занимает
Состав работы, срок и смета собраны на странице бизнес-план под кредит в банке: там же указано, что входит в разработку под ключ и как цена привязана к сумме проекта.
Если по заявке уже отказали
Требования выше — это то, что банк ждёт на входе. Разбор причин, по которым заявки возвращают, с частотой каждой и порядком действий для повторной подачи — на странице почему банк отказывает в кредите. Как заявка идёт внутри банка по службам и что смотрит кредитный аналитик — на странице как банк проверяет бизнес-план.
Из нашей практики
ТОО «UBM Solution» — грузоперевозки по Казахстану и СНГ, Астана.
Задача: приобрести рефрижераторный транспорт для расширения маршрутной сети. Собственных средств на покупку парка не было; первая попытка получить кредит закончилась отказом из-за недостаточного залога.
Что сделали: подготовили бизнес-план под финансирование через банк второго уровня с обоснованием лизинговой схемы. Показали денежные потоки с учётом сезонности перевозок, рассчитали точку безубыточности и срок окупаемости, собрали пакет документов для лизинговой комиссии.
Результат: 60 000 000 тенге привлечено через банк второго уровня. Техника введена в эксплуатацию, платежи обслуживаются из операционного денежного потока. Тот же проект со стороны лизинга разобран на странице лизинг спецтехники.
FAQ
Какие требования Halyk Bank к бизнес-плану для получения кредита в 2026?
По практике подачи банк ждёт финансовую модель с помесячным ДДС и запасом по покрытию платежей, анализ рынка с источниками, залоговую документацию с оценкой от аккредитованного оценщика; при крупных суммах — аудированную отчётность. Точный перечень и пороги устанавливает продукт конкретного банка, поэтому их запрашивают у менеджера на дату обращения.
Чем бизнес-план для банка отличается от бизнес-плана для ДАМУ?
Банк оценивает залог и DSCR — вопрос «вернут ли деньги». ДАМУ оценивает IRR и жизнеспособность проекта — вопрос «работает ли бизнес». Для банка не нужна матрица рисков и высокий IRR, нужен ликвидный залог. Для ДАМУ залог не требуется, нужен IRR от 20–35% в зависимости от отрасли.
Какой минимальный залог нужен для бизнес-кредита в Казахстане?
КЗ (коэффициент залогового обеспечения) в большинстве банков — 120–150% от суммы кредита. Предпочтительный залог — коммерческая или жилая недвижимость с дисконтом 20–30%. Без достаточного залога — рассмотрите гарантию ДАМУ, которая покрывает до 85% суммы и снижает требования к твёрдому обеспечению.
Сколько стоит бизнес-план для банка второго уровня в РК?
Стоимость зависит от суммы кредита и отрасли. Смета, срок и состав работы под ключ — на странице бизнес-план под кредит в банке. Там же телефон для расчёта под конкретный проект.
Что такое DSCR и какое значение нужно для одобрения?
DSCR (Debt Service Coverage Ratio) — коэффициент покрытия долга: чистый денежный поток / платежи по кредиту. Единого публичного порога банки Казахстана не объявляют: значение зависит от продукта, суммы и отрасли. По практике подачи ориентир — запас около 1,2, то есть денежного потока на 20% больше, чем требуется для обслуживания долга. Провал ниже этого уровня в отдельных периодах собирает замечания кредитного аналитика.
Можно ли получить кредит в банке без залога?
Без залога — только через гарантию ДАМУ или при наличии сильной кредитной истории и больших оборотов по счёту. Гарантия ДАМУ покрывает до 85% суммы кредита, оставшиеся 15% + все проценты должны быть обеспечены денежным потоком. Полностью беззалоговые кредиты для бизнеса от БВУ в Казахстане — редкость и только для клиентов с многолетней историей.
Сколько времени занимает рассмотрение заявки в банке?
Нормативных сроков банки не публикуют. По нашей практике подачи: Kaspi — 7–14 рабочих дней, Halyk и Евразийский — 14–21 р.д., БРК — 21–30 р.д. Срок увеличивается при запросе дополнительных документов (это происходит если бизнес-план неполный). Правильно подготовленная заявка проходит без дополнительных запросов.
Подготовим бизнес-план для вашего банка
Ussain Company готовит документы под требования крупных БВУ Казахстана — Halyk, Kaspi, БРК, Евразийского. Перед работой уточняем у банка действующий перечень по вашему продукту и адаптируем бизнес-план под него, чтобы заявка не вернулась по формальным причинам. Позвоните: +7 775 208 2006.