Девелоперский проект в Казахстане: три способа привлечь деньги дольщиков и что проверяет банк
В жилом девелопменте покупатели могут финансировать строительство до получения квартир только при предусмотренных законом условиях. Разбираем три способа привлечения денег дольщиков и их влияние на финансовую модель.
- Закон № 486-V о долевом участии
- Расчёт по способам привлечения
- Под БВУ и инвестора
- С 2012 года
Способ привлечения влияет на требования к застройщику и график поступления денег.
№ 486-V
Три способа и их экономика
| Способ | Суть | Что требуется от застройщика | Влияние на модель |
|---|---|---|---|
| Гарантия единого оператора | обязательства перед дольщиками обеспечены гарантией уполномоченной организации | соответствие требованиям к опыту и объёму ранее введённого жилья | ранние продажи, но стоимость гарантии и жёсткий контроль |
| Участие банка второго уровня | проект финансируется банком, деньги дольщиков поступают на условиях банка | прохождение кредитного анализа, залог, собственное участие | предсказуемый график, но процентные расходы в проекте |
| Разрешение после возведения каркаса | продажи открываются после достижения установленной стадии готовности | финансирование строительства до этой стадии собственными или заёмными средствами | максимальная потребность в собственных деньгах на старте |
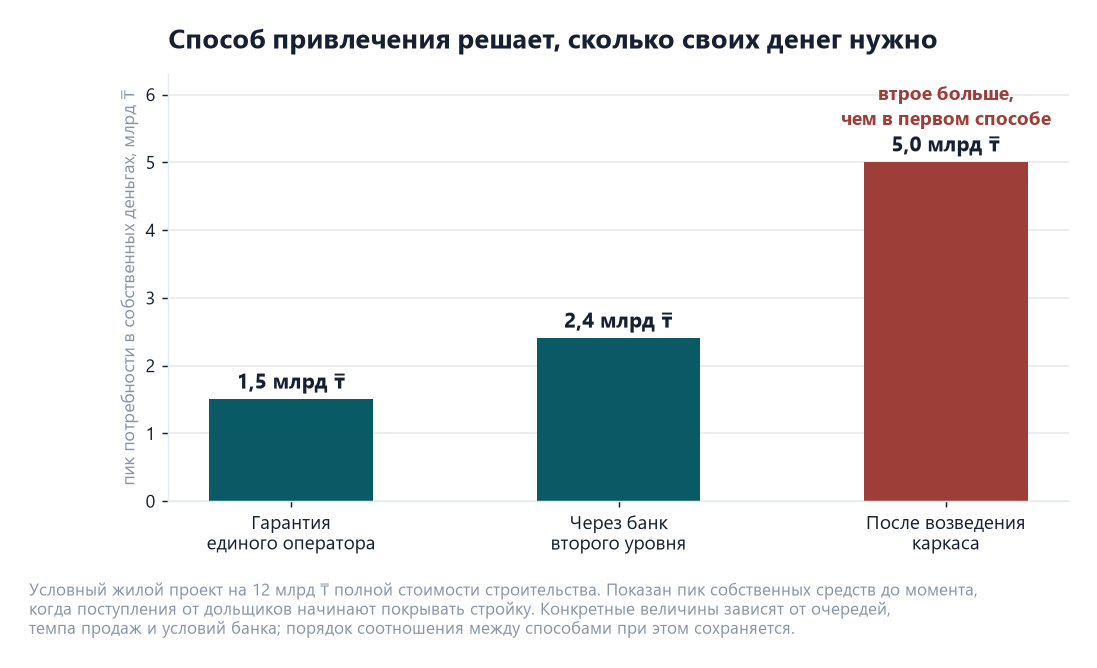
Третий способ выглядит самым свободным и является самым капиталоёмким: до открытия продаж проект нужно довести до каркаса за свой счёт. Именно здесь чаще всего возникает разрыв между планом и реальностью.
Что проверяет банк в девелоперском проекте
- Права на землю и соответствие целевого назначения участка планируемой застройке.
- Разрешительная документация и стадия её готовности на дату обращения.
- Бюджет строительства с подтверждением подрядными договорами и коммерческими предложениями.
- График продаж и его обоснование: темп поглощения рассчитывается для конкретной локации с учётом её спроса; среднее значение по городу для такого расчёта не подходит.
- Денежный поток с учётом того, что поступления от дольщиков зависят от разрешённого способа привлечения.
- Сценарий замедления продаж: что произойдёт, если темп упадёт на треть.
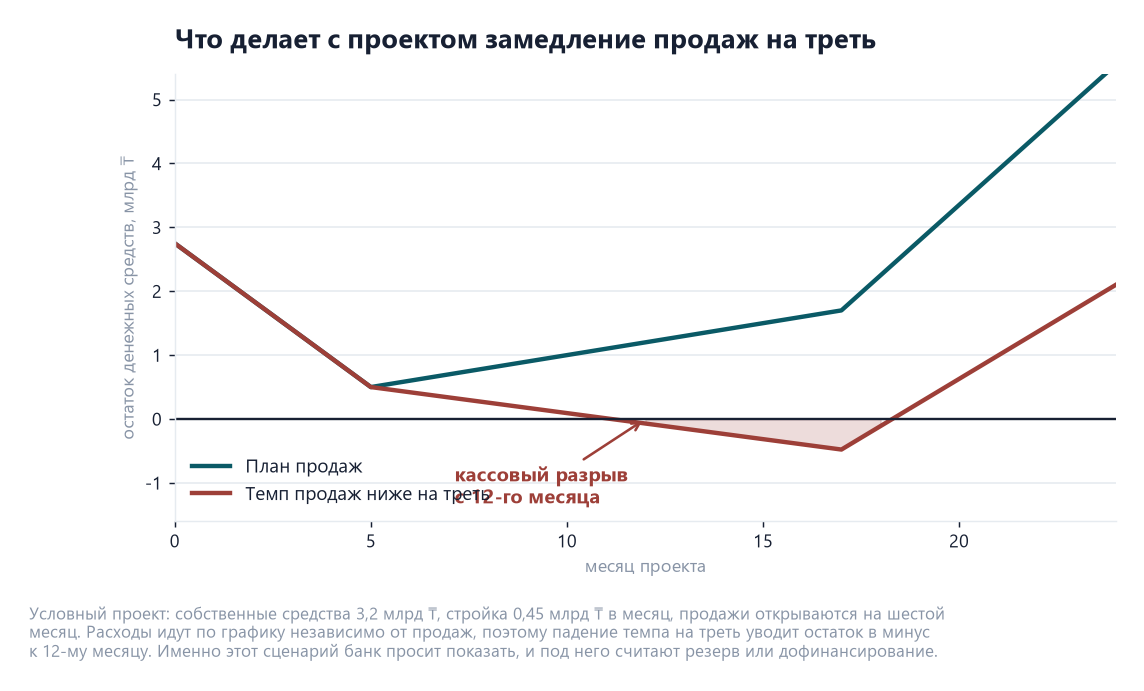
Разрыв возникает раньше, чем его ждут. В условном расчёте выше собственных средств хватает на первый год: продажи открываются на шестом месяце и какое-то время держат баланс. Но при темпе на треть ниже плана поступления перестают покрывать стройку, и к двенадцатому месяцу остаток уходит в минус — притом что до сдачи объекта остаётся ещё половина срока. Именно поэтому резерв закладывают на этапе модели: искать дофинансирование по факту разрыва дороже и дольше.
Самая уязвимая часть модели — темп продаж. От него зависят поступления выручки и потребность в финансировании: при замедлении продаж расходы на стройку продолжаются, а поступления сокращаются. Поэтому банк оценивает способность проекта обслуживать долг в сценарии замедления продаж и других неблагоприятных отклонений.
Оценить состав работ и срок
Два шага — объём инвестиций и тот, кто читает документ. Покажем состав пакета, срок и стартовую цену.
Рыночный контекст
Ввод жилья в Казахстане в 2025 году составил порядка 20,1 млн квадратных метров с ростом около 5% к предыдущему году, за январь–июль 2026 года введено около 9,7 млн квадратных метров. Заметная часть сделок финансируется ипотекой, при этом преобладают льготные программы. Для проекта это значит, что спрос чувствителен к условиям ипотеки: изменение параметров государственных программ влияет на темп продаж сильнее, чем локальная реклама.
Что учитываем в модели при деньгах дольщиков
| Блок | Что учитываем |
|---|---|
| Инвестиции | участок, проектирование, подключения, строительство, благоустройство |
| График строительства | стадии, привязанные к разрешительным процедурам |
| Продажи | темп поглощения, цена по очередям, скидки на ранних стадиях |
| Финансирование | собственные средства, кредит, поступления дольщиков по разрешённому способу |
| Расходы на продажи | маркетинг, отдел продаж, комиссии |
| Сценарии | замедление продаж, удорожание строительства, изменение условий ипотеки |
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.
Коммерческая недвижимость: другая логика
Для торгового или складского объекта источником денег служит арендный поток. Ключевые параметры модели: ставка аренды, вакантность, состав арендаторов и наличие якорного договора до начала строительства. Банк в таких проектах в первую очередь смотрит на подписанные предварительные договоры аренды, поскольку они подтверждают будущий арендный поток обязательствами арендаторов.
Ограничения. Требования к застройщику по каждому способу привлечения средств и условия ипотечных программ меняются, поэтому их применимость проверяется на дату начала проекта. Темп продаж принимается в расчёте как допущение и зависит от локации, конкуренции и условий ипотеки. Поэтому модель включает сценарий замедления продаж. Расчёт не гарантирует получения разрешения или одобрения банком.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
Сначала выбираем способ привлечения средств: от него зависят требования к застройщику и структура денежного потока проекта.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
Какой способ привлечения выбрать?
Тот, под требования которого проект проходит. Если опыта для гарантии недостаточно, остаётся банк или продажи после каркаса — и это меняет потребность в собственных средствах.
Можно ли продавать до разрешения?
Привлечение денег дольщиков вне установленных законом способов запрещено. Это область прямой ответственности застройщика.
Какой темп продаж закладывать?
По сопоставимым объектам в той же локации и ценовом сегменте, с проверкой на замедление. Средний темп по городу для конкретного проекта не показателен.
Что важнее для банка: рентабельность или график?
График. Прибыльный проект с кассовым разрывом в середине стройки для кредитора хуже, чем менее доходный, но устойчивый.
Рынок жилищного строительства в цифрах
Для девелоперского проекта республиканская статистика показывает фон, в котором живёт спрос: сколько строят, где и с какой динамикой.
| Показатель | Значение | Период |
|---|---|---|
| Введено жилья | 20 099,1 тыс. м², +5,1% к предыдущему году | 2025 год |
| В том числе многоквартирные дома | 13 523,7 тыс. м² | 2025 год |
| Астана | 4 812,5 тыс. м² | 2025 год |
| Алматы | 2 607,7 тыс. м² | 2025 год |
| Введено жилья | 11 326,1 тыс. м², +3,6% | январь–август 2026 года |
| Объём строительных работ | 6 089,4 млрд ₸, +15,6% | январь–август 2026 года |
С 1 июля 2026 года действует Строительный кодекс № 253-VIII: приёмка объекта в эксплуатацию требует декларации о соответствии и заключений о качестве строительно-монтажных работ, о соответствии проекту и о пожарной безопасности, а приёмка незавершённого объекта не допускается — возможна только по завершённым очередям. Для графика проекта это означает, что очередь нельзя «сдать частично», и денежный поток привязывают к завершённым этапам.
Посчитаем девелоперский проект под ваш способ финансирования
Опишите участок, объём застройки и предполагаемый способ привлечения средств. Проверим требования, посчитаем график и денежный поток со сценарием замедления продаж. NDA подписываем до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
- Закон РК «О долевом участии в жилищном строительстве» № 486-V в действующей редакции — на портале Әділет.
- Бюро национальной статистики — ввод жилья за 2025 год и январь–июль 2026 года.
- Строительный кодекс РК от 09.01.2026 № 253-VIII — разрешительные процедуры.
Требования к застройщику и условия ипотечных программ меняются: сверяйтесь на дату начала проекта. Проверено 3 сентября 2026 года.