
Запуск IT-компании в Казахстане: льготы Astana Hub и что их отменяет
Налоговые преференции технопарка — главный аргумент при выборе юрисдикции и главный источник доначислений. Разбираем, от чего зависит право на льготу, как складывается доля льготируемой выручки и что закладывать в модель до выхода на устойчивый доход.
- Условия участия в технопарке
- Расчёт доли выручки
- Финмодель до выхода на прибыль
- С 2012 года
Льготы включаем в отдельный сценарий: в модели показываем расчёт с ними и без них.
Главный риск: смешанная выручка
Налоговый режим участника технопарка привязан к перечню приоритетных видов деятельности и доле дохода от них в общей выручке. На практике компания может взять смежный заказ: консультацию, поставку оборудования или работу, которая формально не относится к профильной. Такой доход меняет структуру выручки, и она может перестать соответствовать условию режима. Последствия выявляются по итогам проверки: возникает доначисление за прошедший период вместе с пеней. От формулировок в договорах и актах зависит, к какому виду деятельности относится доход, поэтому они влияют на сохранение режима и налоговые обязательства.
С 2026 года условие сформулировано жёстко: по новому Налоговому кодексу № 214-VIII льгота действует, если не менее 90% годового дохода компании получено от приоритетных видов деятельности в сфере ИКТ. Правила участия, утверждённые приказом № 703/НҚ от 31 декабря 2025 года, добавили ежегодный отчёт о структуре дохода с подтверждением аудитора. Участник, у которого доля профильного дохода опустилась до 85%, остаётся в реестре, но льготу теряет.
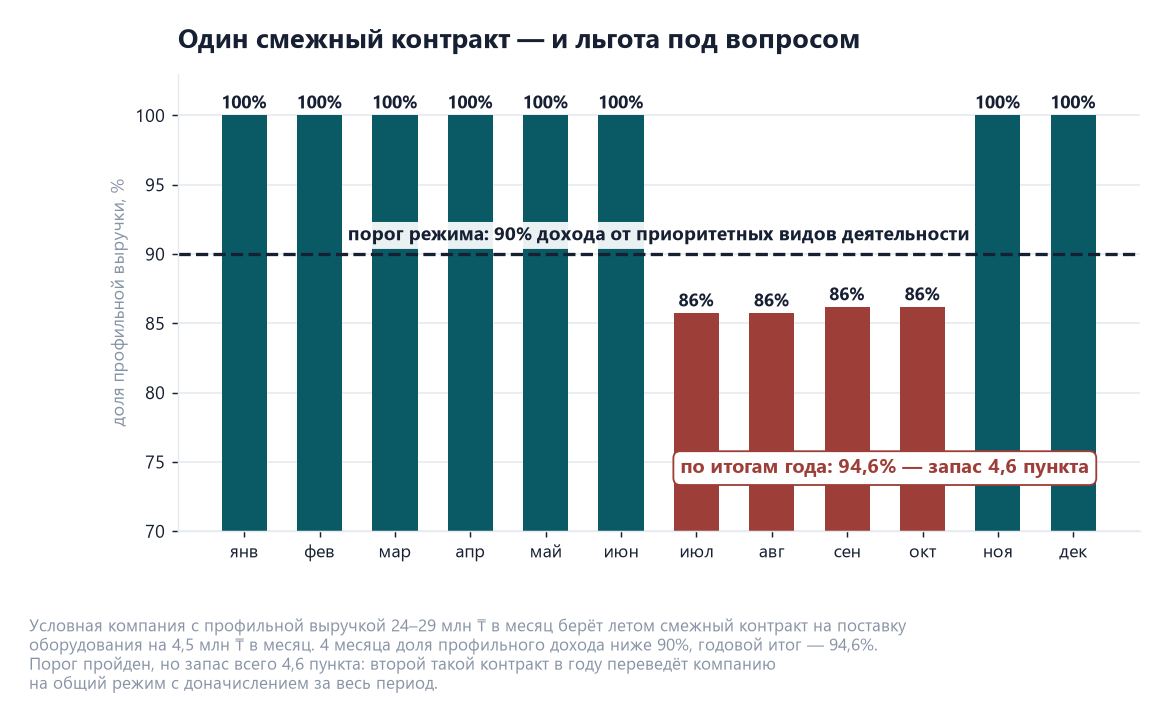
В условном примере компания с профильной выручкой 24–29 млн ₸ в месяц берёт летом контракт на поставку оборудования на 4,5 млн ₸ в месяц. Четыре месяца доля профильного дохода держится на 84–86%, по итогам года — 94,6%. Порог формально пройден, но запас в четыре с половиной пункта означает, что ещё один такой контракт в году переведёт компанию на общий режим — с доначислением за весь период. Отсюда правило для договоров: смежную работу либо оформляют через отдельное юридическое лицо, либо заранее ограничивают её объём, чтобы не потерять льготу.
Вывод для бизнес-плана: долю льготируемой выручки включают в модель как отдельное допущение. В расчёте показывают два сценария: с сохранением режима и с его утратой. Проект, который сохраняет жизнеспособность только при нулевых налогах, сложно обосновать инвестору и банку.
Что даёт участие и на что оно не влияет
| Влияет | Не влияет |
|---|---|
| Налоговая нагрузка при соблюдении условий режима | Наличие клиентов и выручки |
| Условия привлечения иностранных специалистов | Способность команды выпустить продукт |
| Доступ к программам, менторам и инвесторам экосистемы | Гарантию финансирования |
| Восприятие компании при переговорах с инвестором | Оценку компании: на неё влияют выручка и рост |
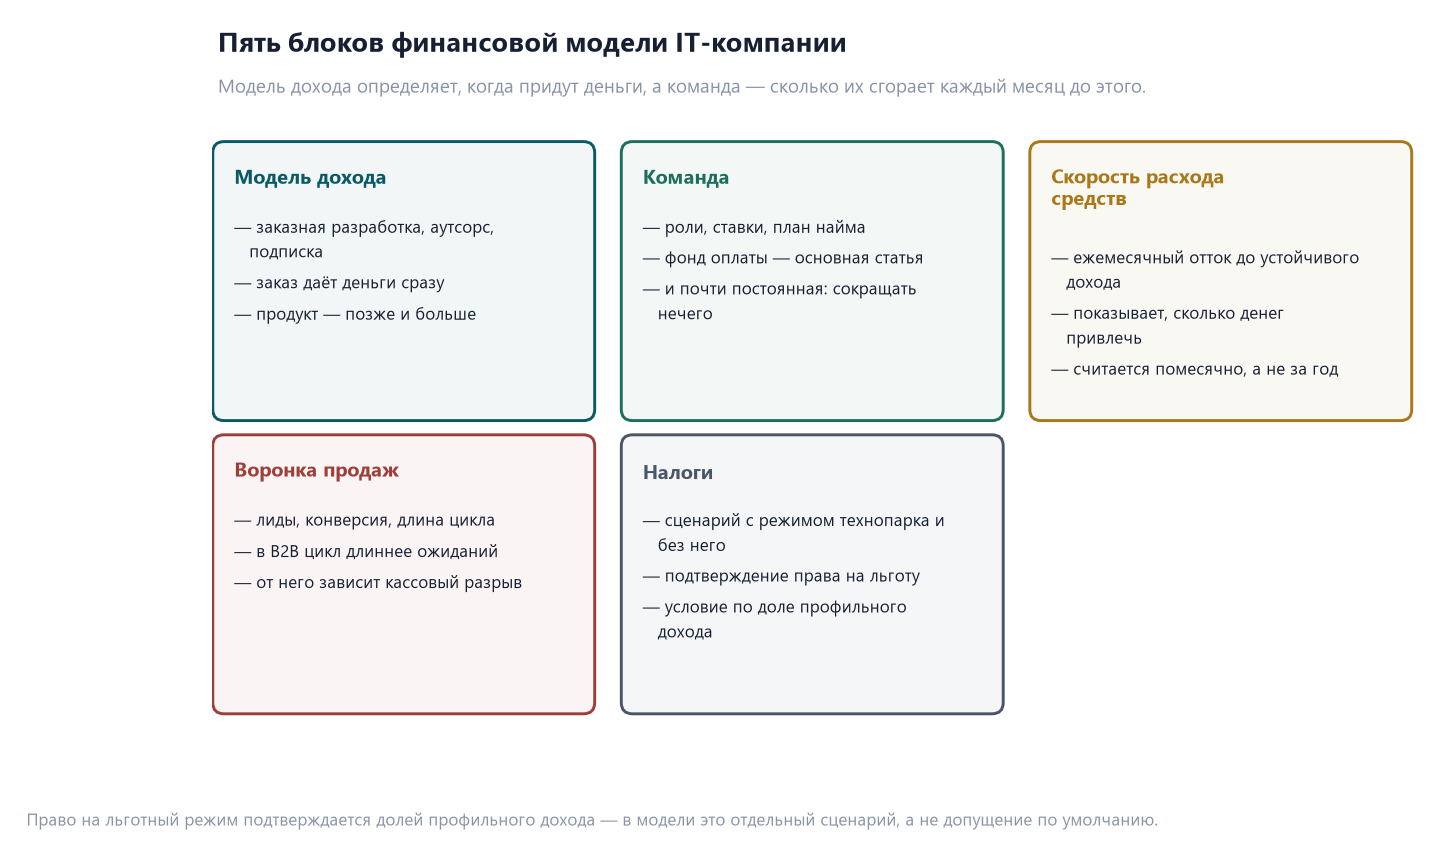
Из чего собрана модель IT-компании
| Блок | Что учитываем | Что критично |
|---|---|---|
| Модель дохода | заказная разработка, аутсорс, подписка на продукт | у каждой своя динамика: заказ даёт деньги сразу, продукт — позже и больше |
| Команда | роли, ставки, план найма | фонд оплаты труда — основная и почти постоянная статья |
| Скорость расхода средств | ежемесячный отток до выхода на устойчивый доход | показывает, сколько денег нужно привлечь |
| Воронка продаж | лиды, конверсия, длина цикла сделки | для B2B цикл длиннее, чем закладывают в первых моделях |
| Налоги | сценарии с режимом технопарка и без него | подтверждение права на льготу |
Скорость расхода средств стоит показать на цифрах, потому что она показывает, сколько денег привлекать и когда идти за следующим раундом.
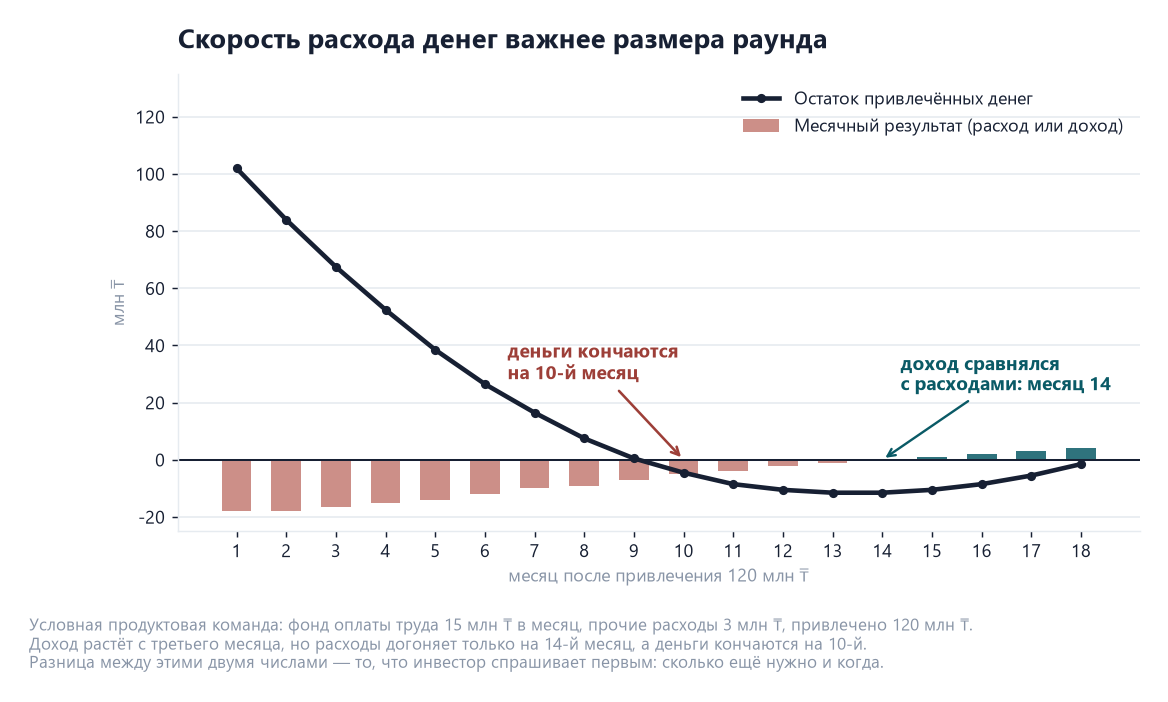
Условная продуктовая команда тратит 15 млн ₸ в месяц на людей и 3 млн ₸ на всё остальное. Привлечено 120 млн ₸, доход появляется с третьего месяца и растёт. Но расходы он догоняет только на четырнадцатый месяц, а привлечённые деньги кончаются на десятый. Четыре месяца разрыва — это примерно 40 млн ₸, которые нужно либо иметь в резерве, либо привлекать заранее: искать инвестора на девятом месяце с остатком в 8 млн ₸ означает вести переговоры из слабой позиции. Поэтому в модели IT-компании месяц, когда деньги кончаются, выводят раньше, чем NPV.
Для контекста: экспорт IT-услуг из Казахстана в 2025 году составил порядка 881 млн долларов. Этот объём подтверждает наличие внешнего рынка для казахстанских команд, при этом инвестору всё равно нужен ответ на конкретный вопрос: кто станет первым платящим клиентом проекта.
Рассчитать смету и срок по вашему проекту
Два шага — объём инвестиций и кому нужен документ. Покажем состав пакета, срок и стартовую цену.
Заказная разработка или продукт
Это две разные компании с разной экономикой, и совмещать их сложнее, чем кажется. Заказная разработка даёт денежный поток с первого месяца, но масштабируется наймом: рост выручки почти линейно требует роста команды. Продукт требует вложений до первой выручки, зато повторяющийся доход растёт быстрее расходов.
Рабочая схема для многих команд — начать с заказной разработки, финансируя ею продукт. Ловушка в том, что заказы всегда срочные, а продукт всегда можно отложить. В бизнес-плане это лечится явным разделением ресурсов: сколько человеко-часов в месяц закреплено за продуктом, и что происходит с планом, если их забирают на заказ.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.
Что входит в документ
- Продукт или услуга, целевой сегмент и проблема клиента.
- Рынок и конкуренты с проверяемыми источниками.
- Модель монетизации и юнит-экономика клиента.
- Команда, план найма и фонд оплаты труда.
- Финансовая модель: скорость расхода средств, точка выхода в плюс, потребность в раунде.
- Налоговые сценарии с режимом технопарка и без него.
- Риски: зависимость от ключевых людей, концентрация клиентов, изменение условий режима.
- Структура финансирования и условия входа инвестора.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
Модель строим так, чтобы проект сохранял жизнеспособность при обычном налоговом режиме: льгота повышает показатели проекта за счёт снижения налоговой нагрузки.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 778 651 0003.
Частые вопросы
Достаточно ли регистрации в технопарке для льготы?
Нет. Право на режим зависит от соответствия видов деятельности перечню и от доли профильного дохода. Условия проверяются, а несоответствие влечёт доначисления.
Что писать в бизнес-плане для инвестора?
Юнит-экономику клиента, длину цикла сделки, скорость расхода средств и потребность в раунде. Налоговые преференции — приятный фактор, но не аргумент инвестиционной привлекательности.
Нужен ли офис?
На старте обычно нет. В модели вопрос сводится к другому: сколько стоит удержание команды и как это влияет на скорость расхода средств.
Можно ли совмещать заказную разработку и продукт?
Можно, если ресурс на продукт закреплён и защищён. Без такого ресурса продукт может не выйти, и компания останется сервисной. Такой сценарий нужно закладывать как осознанный выбор компании.
Посчитаем IT-проект с налоговыми сценариями
Опишите продукт или услугу, модель монетизации и планируемую команду. Посчитаем скорость расхода средств, точку выхода в плюс и оба налоговых сценария. NDA подписываем до получения материалов.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 778 651 0003.
- Налоговый кодекс РК от 18.07.2025 № 214-VIII — положения о налоговом режиме участников международного технопарка; тексты на портале Әділет.
- Astana Hub — условия участия и перечень приоритетных видов деятельности.
- Данные об экспорте IT-услуг за 2025 год — публикации по материалам государственных органов.
Условия режима и перечни видов деятельности меняются: сверяйтесь с действующей редакцией на дату подачи заявки. Проверено 3 сентября 2026 года.