Упрощённая декларация в 2026 году: ставка 4%, лимит 600 000 МРП, новые правила
С 1 января 2026 года действует новый Налоговый кодекс РК. Упрощёнка изменилась сильнее остальных режимов: ставка выросла до 4%, лимит дохода поднят до 600 000 МРП, ограничение по числу работников снято, а розничный налог и патент отменены полностью. Ниже — что это значит для расчёта нагрузки и когда режим перестаёт быть выгодным.
- НК РК № 214-VIII
- Ставки маслихатов 2–3% по регионам
- Проверено 3 сентября 2026
- Ussain Company, Астана
Налоговую нагрузку сводим внутри финансовой модели проекта: режим напрямую влияет на денежный поток и DSCR.
910.00
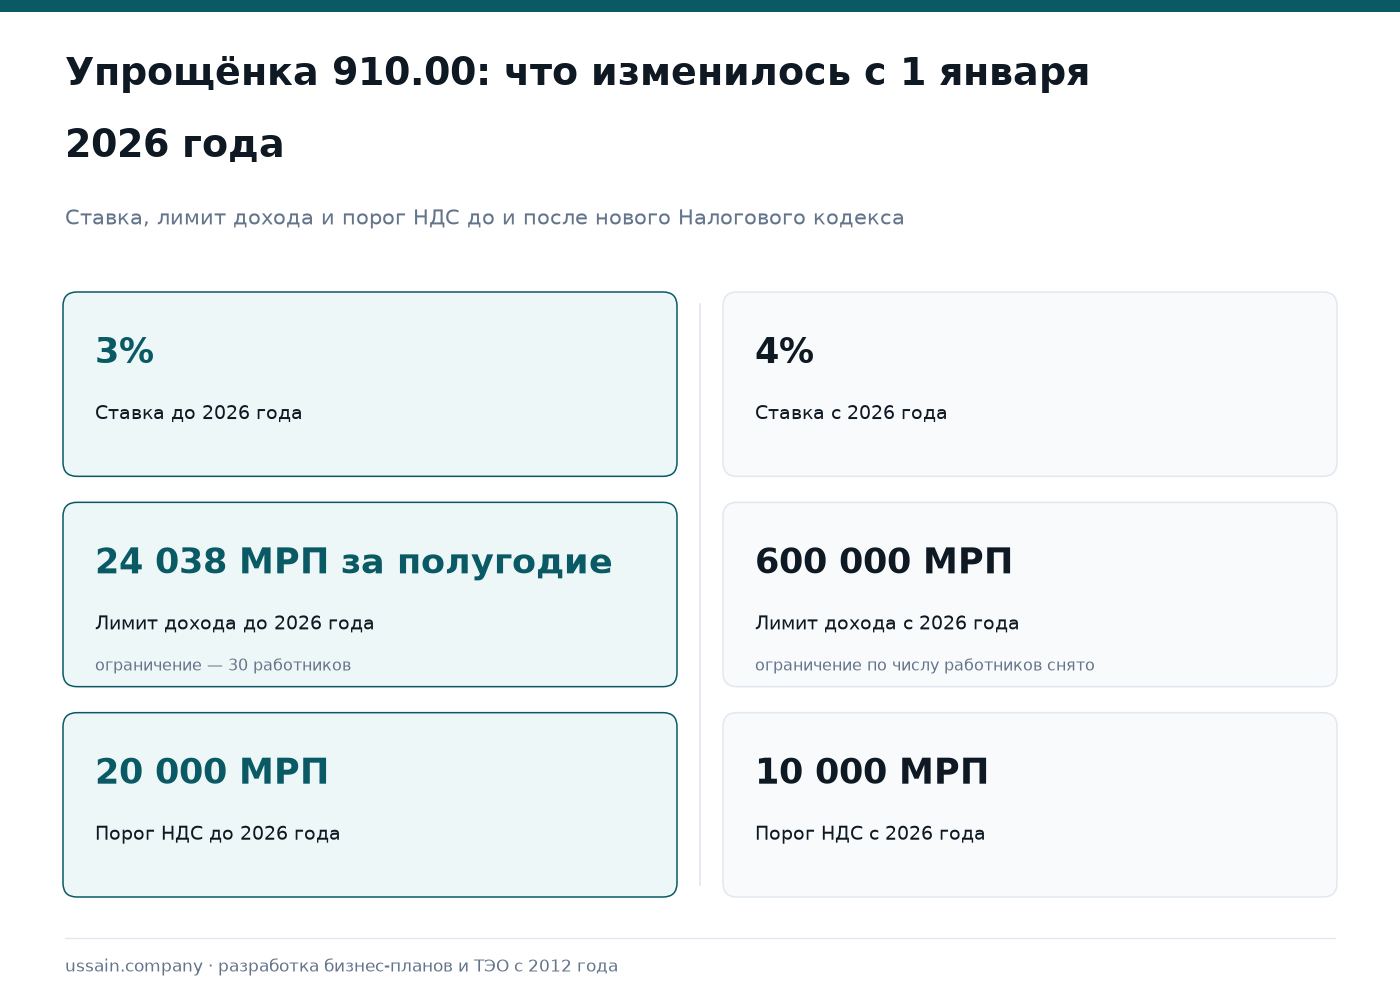
Если вы читали об упрощёнке раньше — проверьте цифры. До 2026 года действовали: ставка 3%, лимит 24 038 МРП за полугодие, ограничение в 30 работников и порог НДС 20 000 МРП — сейчас порог 10 000 МРП. Все четыре параметра изменились. Материалы с этими значениями описывают старый Налоговый кодекс и в 2026 году неприменимы.
Что изменилось с 1 января 2026 года
| Параметр | До 2026 года | С 01.01.2026 |
|---|---|---|
| Ставка | 3% с оборота (1,5% КПН/ИПН + 1,5% соцналог) | 4%, маслихат вправе изменить не более чем на 50% (диапазон 2–6%) |
| Предельный доход | 24 038 МРП за полугодие | 600 000 МРП за календарный год — 2 595 000 000 ₸ |
| Работники | не более 30 человек | ограничение снято, филиалы разрешены |
| Соцналог для ИП | уплачивался | не уплачивается |
| Порог постановки на учёт по НДС | 20 000 МРП | 10 000 МРП — 43 250 000 ₸, ставка НДС 16% |
| Смежные режимы | патент, розничный налог, мобильное приложение, фиксированный вычет | отменены; осталось три режима: самозанятые, упрощёнка, крестьянское хозяйство |
Сколько платить: ставка зависит от региона
Базовая ставка по статье 726 Налогового кодекса — 4%, но маслихаты получили право менять её в пределах половины. Решения принимались до 1 декабря 2025 года и действуют с 1 января 2026.
| Ставка 2026 | Где применяется |
|---|---|
| 2% | Шымкент, Восточно-Казахстанская, Туркестанская, Атырауская, Акмолинская, Жамбылская, Карагандинская, Кызылординская области |
| 3% | Астана, Алматы, Костанайская, Павлодарская, Северо-Казахстанская области |
| 2% или 3% по видам деятельности | области Абай, Алматинская, Актюбинская, Мангистауская, Жетісу, Улытау |
Разница между 2% и 3% при обороте 500 млн ₸ в год — 5 млн ₸ налога. Для проектов с несколькими площадками это аргумент при выборе региона регистрации, но переносить бизнес только ради ставки редко оправданно: логистика и рынок сбыта весят больше.
Расчёт на конкретных цифрах
Объект обложения составляет доход, то есть выручка. Расходы из него не вычитаются, поэтому режим выгоден бизнесу с высокой маржой. При высокой доле затрат в выручке налоговая нагрузка по отношению к прибыли увеличивается.
| Показатель | Компания А: услуги | Компания Б: оптовая торговля |
|---|---|---|
| Доход за год | 120 000 000 ₸ | 120 000 000 ₸ |
| Расходы | 48 000 000 ₸ (40%) | 96 000 000 ₸ (80%) |
| Налог на упрощёнке, Астана (3%) | 3 600 000 ₸ | 3 600 000 ₸ |
| КПН на общеустановленном режиме (20% от прибыли) | 14 400 000 ₸ | 4 800 000 ₸ |
| Что выгоднее | упрощёнка | разница почти исчезает |
Простое правило: чем выше доля расходов, тем ближе выгода к общеустановленному режиму. Ориентир — доля затрат около 70–75% выручки; выше этого уровня режим стоит пересчитывать индивидуально, с учётом НДС и структуры клиентов.
Ключевой фактор — не только ставка. На упрощёнке нельзя быть плательщиком НДС. Если ваши покупатели — крупные компании на общем режиме, отсутствие НДС в счёте делает вас дороже для них на сумму невозмещаемого налога. Для B2B-продаж это часто перевешивает экономию на ставке.
Сроки сдачи и уплаты в 2026 году
- Налоговый период — полугодие.
- Форма 910.00 сдаётся не позднее 15 числа второго месяца, следующего за полугодием. За первое полугодие 2026 года срок был перенесён на 17 августа, за второе — 15 февраля 2027 года.
- Уплата налога — до 25 числа того же месяца.
- Форма утверждена приказом Министра финансов РК от 12.11.2025 № 695 (приложение 27).
С 2026 года продление срока сдачи отчётности отменено, а при неподаче декларации орган госдоходов вправе сформировать нулевую отчётность автоматически. Отозвать поданную декларацию нельзя. Штраф по статье 272 КоАП: первый раз предупреждение, повторно в течение года — 30 МРП для субъектов малого предпринимательства, 45 МРП для среднего, 70 МРП для крупного.
Обязательные платежи ИП за себя
Налог 4% — не вся нагрузка. Индивидуальный предприниматель платит социальные платежи от заявленного дохода, минимум — от одной минимальной зарплаты (85 000 ₸ в 2026 году).
| Платёж | Ставка | Минимум в месяц |
|---|---|---|
| Обязательные пенсионные взносы | 10% | 8 500 ₸ |
| Обязательные пенсионные взносы работодателя | 3,5% | 2 975 ₸ |
| Социальные отчисления | 5% | 4 250 ₸ |
| Взносы на медстрахование | 5% от 1,4 МЗП | 5 950 ₸ |
| Итого | 21 675 ₸ |
Взносы уплачиваются до 25 числа следующего месяца. Родившиеся до 1975 года обязательные пенсионные взносы работодателя не платят — минимум для них 18 700 ₸.
Проверить проект: какой документ и режим нужны
Два шага — объём инвестиций и то, куда подаёте документ. Покажем состав пакета и срок; налоговый режим подбираем внутри финансовой модели проекта.
Кто не может применять упрощёнку
Режим закрыт для видов деятельности из перечня, утверждённого Правительством РК — это 44 кода ОКЭД. В перечень входят, в частности, финансовая и страховая деятельность, недропользование, охранная деятельность, строительство зданий, аренда торговых площадей, консалтинг, юридические, аудиторские (код 69202) и маркетинговые услуги, оборот подакцизных товаров.
Проверяйте свой код ОКЭД: название услуги само по себе не показывает, разрешён ли выбранный режим. Одна и та же работа может относиться к разрешённому или запрещённому коду в зависимости от формулировки в регистрационных документах. Перед выбором режима сверьте код с перечнем на дату регистрации.
Смежные режимы 2026 года
| Режим | Кто применяет | Предел дохода | Нагрузка |
|---|---|---|---|
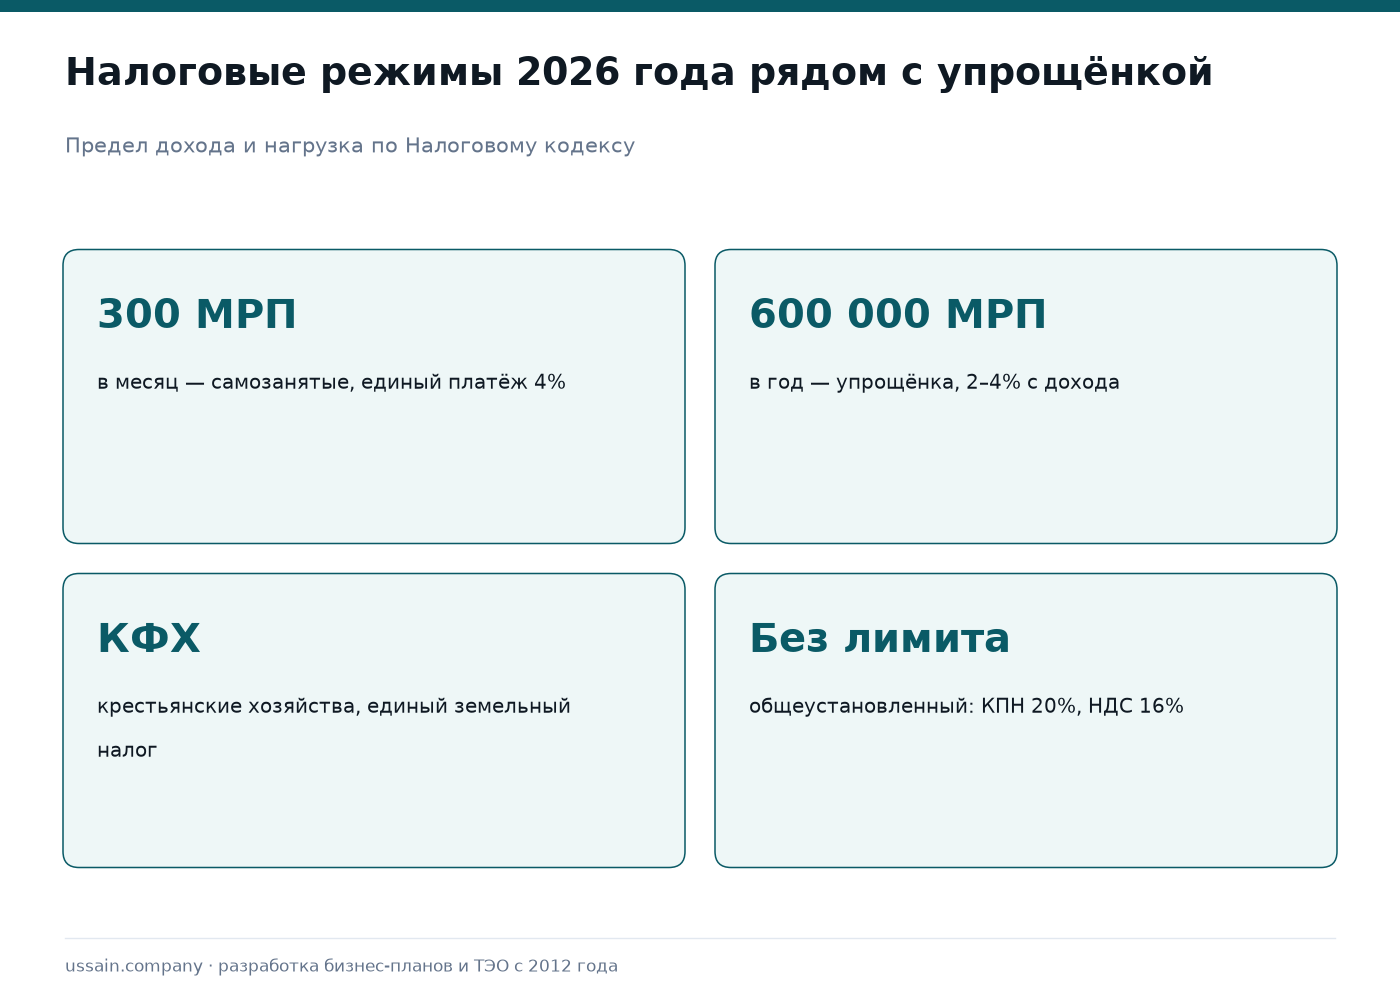
| Самозанятые (ст. 718–721) | физлица без ИП и без работников, один вид деятельности из перечня 40 ОКЭД | 300 МРП в месяц (1 297 500 ₸) | ИПН 0%, единый платёж 4% — только социальные платежи |
| Упрощёнка (ст. 722–727) | ИП и ТОО вне запретного перечня ОКЭД | 600 000 МРП в год | 2–4% с дохода плюс социальные платежи |
| Крестьянское хозяйство (ст. 728–733) | КФХ | по правилам режима | единый земельный налог |
| Общеустановленный | все остальные | без лимита | КПН 20% с прибыли, НДС 16% при обороте свыше 10 000 МРП |
Бухгалтерский учёт на упрощёнке обязателен при годовом доходе свыше 135 000 МРП — примерно 583,9 млн ₸.
Чек-лист: 17 требований банков и фондов РК к финансовой модели (2026)
Что проверяет кредитный аналитик построчно: DSCR по каждому периоду, подтверждение CAPEX, стресс-сценарии, согласованность Excel и текста. PDF на 4 страницы.
Как режим влияет на бизнес-план
Налоговый режим входит в финансовую модель и меняет денежный поток проекта. При подготовке документов для банков мы регулярно встречаем три ошибки в расчётах:
- Модель посчитана на упрощёнке, а проект вырастет за лимит. При выручке, приближающейся к 2,595 млрд ₸, переход на общий режим происходит в середине горизонта расчёта, и после него появляется НДС и КПН. Если этого нет в модели, DSCR последних лет завышен.
- Забыт НДС на импортное оборудование. Даже неплательщик НДС платит его при импорте — это живые деньги в инвестиционной фазе.
- Социальные платежи учтены одной строкой. При расширении штата они растут быстрее, чем кажется, и съедают оборотный капитал первого года.
Как эти параметры увязываются с расчётом — на странице разработка финансовой модели; что из этого проверяет кредитный аналитик — в материале что проверяет банк в бизнес-плане.

Айбопе Усайн — основатель и руководитель Ussain Company, Астана. С 2012 года команда подготовила 700+ бизнес-планов, ТЭО и финансовых моделей для банков второго уровня, Фонда «Даму», БРК, СЭЗ и частных инвесторов. Работаем по методологии UNIDO, компания аккредитована ЕБРР.
Налоговую часть модели собираем по действующей редакции кодекса и решению маслихата вашего региона; ставки из статей прошлых лет для расчёта не используем.
До передачи ваших данных подписываем NDA. Подтверждение работы: сканы благодарственных писем и портфолио проектов. Прямой контакт: +7 775 208 2006.
Частые вопросы
Можно ли быть на упрощёнке и платить НДС?
Нет. С 2026 года специальный налоговый режим на основе упрощённой декларации не совмещается с НДС. При превышении порога в 10 000 МРП по обороту постановка на учёт по НДС обязательна, и режим меняется на общеустановленный.
Что будет при превышении лимита в 600 000 МРП?
Право на режим утрачивается, и налогоплательщик переходит на общеустановленный порядок. Планировать переход надо заранее: он меняет и учёт, и цену для клиентов.
Какая ставка действует в моём городе?
Смотрите решение маслихата вашей области или города республиканского значения, принятое до 1 декабря 2025 года. В Астане и Алматы — 3%, в Шымкенте и ряде областей — 2%.
Ограничение по числу работников действительно снято?
Да, прежний лимит в 30 человек в новом кодексе отсутствует, филиалы также разрешены. Ограничения остались по видам деятельности и по доходу.
Розничный налог ещё можно применять?
Нет. С 1 января 2026 года розничный налог, патент, режим на основе мобильного приложения и фиксированный вычет отменены.
Посчитаем налоговую нагрузку внутри вашей финмодели
Пришлите вид деятельности, регион, планируемый оборот и структуру клиентов. Покажем, какой режим выгоднее с учётом НДС, и заложим расчёт в финансовую модель проекта. NDA подписываем до получения данных.
Нажимая кнопку, вы соглашаетесь на обработку персональных данных. Быстрее — WhatsApp или +7 775 208 2006.
- Налоговый кодекс РК от 18.07.2025 № 214-VIII: ст. 718–721 (самозанятые), 722–727 (упрощённая декларация), 286 (ставка НДС) — тексты на портале Әділет.
- Форма 910.00 — приказ Министра финансов РК от 12.11.2025 № 695, приложение 27.
- Решения маслихатов о ставках на 2026 год: Астана № 349/46-VIII от 28.11.2025, Алматы № 256 от 28.11.2025, Шымкент № 30/271-VIII от 28.11.2025.
- МРП 4 325 ₸ и МЗП 85 000 ₸ на 2026 год — Закон РК о республиканском бюджете.
Данные проверены 3 сентября 2026 года. Перед применением сверяйтесь с действующей редакцией кодекса и решением маслихата вашего региона.
Калькулятор налога на упрощёнке (910 форма)